
 Home

[딜사이트 강울 기자] KB손해보험이 장기·일반보험의 실적 개선에 힘입어 보험이익을 늘렸지만 수익성 회복을 낙관하기는 어려운 상황이다. 실손보험 비급여 치료 규제의 효과가 다른 치료로 수요가 옮겨가는 '풍선효과'에 상당 부분 상쇄되고 자동차보험 적자도 이어지고 있어서다. 여기에 신계약 보험계약마진(CSM) 감소와 예금보험료 인상 가능성까지 겹치면서 미래 이익과 자본건전성 관리에도 부담이 커지고 있다.
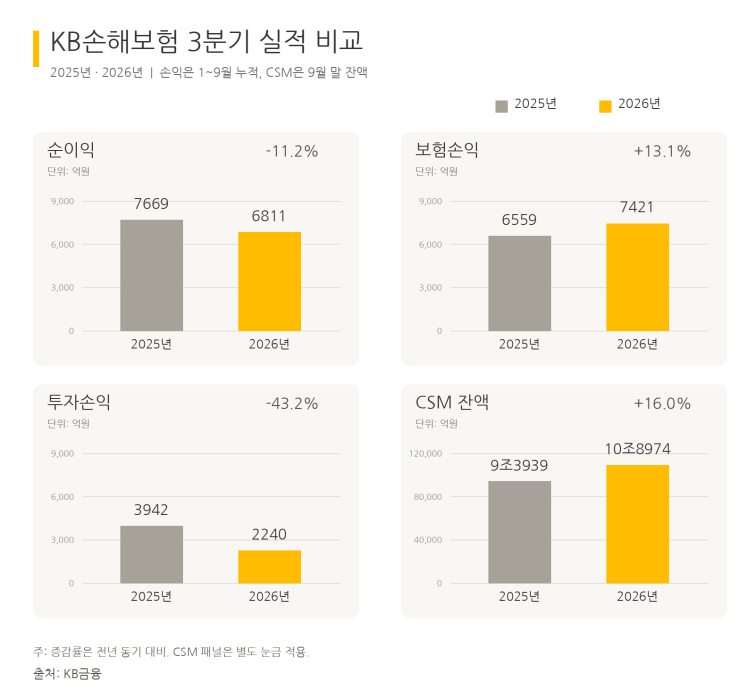
30일 KB금융지주에 따르면 KB손보의 올해 3분기 누적 순이익은 6811억원으로 전년 동기(7669억원) 대비 11.2% 감소했다. 보험이익은 7421억원으로 13.1% 증가했지만 투자이익이 2240억원으로 43.2% 줄면서 본업의 실적 개선 효과를 상쇄했다. 금리·환율 변동에 따른 유가증권·파생상품 평가손실 확대가 영향을 미쳤다.
보험이익 증가는 장기·일반보험의 손해율 개선과 보험계리 정책 변경 효과 등이 반영된 결과다. 주력인 장기보험의 3분기 보험이익은 2919억원으로 직전 분기(2308억원)보다 26.5% 증가했다. 손해율이 같은 기간 83.2%에서 82.1%로 1.1%포인트 낮아진 데다 CSM 상각이익도 확대됐다.
3분기 누적 장기보험이익은 7411억원으로 전년 동기 대비 8.6% 늘었다. CSM 상각이익은 6951억원으로 8.4% 증가했다. CSM 상각은 보험계약에서 예상되는 미래 이익을 보험서비스 제공 기간에 걸쳐 실제 이익으로 인식하는 과정이다. 기존 계약에서 발생하는 이익이 확대되면서 보험손익 개선을 뒷받침한 셈이다.
그러나 장기보험의 손해율 개선을 제약하는 실손보험 비급여 문제는 여전하다. KB금융은 전날(29일) 실적발표 컨퍼런스콜에서 7월 도수치료 관리급여화와 체외충격파 치료 표준 가이드라인 시행 이후 해당 치료의 손해액이 월평균 70억~80억원 감소했다고 밝혔다.
문제는 다른 비급여 치료에서 손해액이 다시 늘고 있다는 점이다. 무통증신호요법 등 기타 비급여 치료의 손해액이 월평균 50억~60억원 증가하면서 기존 치료에서 발생한 개선 효과를 상당 부분 상쇄했다. 특정 비급여 치료에 대한 관리가 강화되자 다른 치료 항목으로 보험금 청구가 이동하는 풍선효과가 나타난 것이다.
윤희승 KB금융 보험담당 상무는 "실제 효과는 월평균 약 20억원으로 추정한다"며 "유의 병원 관리를 강화하고 관리급여 추가 확대 방안에 대해 업계 공동으로 대응하고 있다"고 말했다.
당초 월 70억~80억원에 달했던 손해액 감소 효과가 실제로는 20억원 수준에 그치면서 비급여 관리 강화만으로 손해율을 개선하는 데 한계가 드러난 셈이다.
일반보험도 보험이익 증가에 기여했다. 3분기 누적 일반보험이익은 486억원으로 전년 동기(180억원) 대비 170.0% 증가했다. 같은 기간 손해율은 77.7%에서 71.3%로 6.4%포인트 하락했다.
자동차보험은 여전히 적자에서 벗어나지 못했다. 3분기 누적 손실은 476억원으로 전년 동기(442억원)보다 34억원 확대됐다. 누적 손해율은 85.0%로 전년 동기(85.4%)보다 0.4%포인트 낮아졌지만 손익 개선으로 이어지지는 못했다.
최근 분기 손해율도 다시 상승했다. 3분기 자동차보험 손해율은 85.7%로 직전 분기(83.3%)보다 2.4%포인트 높아졌다. 누적 손해율의 소폭 개선에도 자동차보험의 수익성 회복이 지연되고 있는 모습이다.
KB금융은 지난 9월 10일부터 시행된 경상환자 제도 개선, 이른바 '8주 룰'이 자동차보험 손실을 줄이는 계기가 될 것으로 기대하고 있다. 경상환자의 장기 치료에 대한 관리가 강화되면서 보험금 지급 부담이 줄어들 수 있다는 판단이다.
윤 상무는 "11월 말에서 12월 초에는 구체적인 효과의 윤곽이 드러날 것"이라며 "KB손보 기준 올해부터 2028년까지 3년간 누적 손익 개선 효과는 900억~1000억원으로 추정한다"고 말했다.
미래 이익 기반인 CSM은 외형 성장과 신규 유입 둔화가 엇갈렸다. KB손보의 9월 말 CSM 잔액은 10조8974억원으로 전년 동기 대비 16.0%, 직전 분기 말 대비 1.6% 증가했다.
반면 신규 계약을 통해 확보한 미래 이익은 줄었다. 3분기 누적 신계약 CSM은 1조1882억원으로 전년 동기 대비 5.0% 감소했다. 3분기 신계약 CSM도 3742억원으로 직전 분기보다 5.6% 줄었다.
CSM 잔액이 늘고 있지만 신규 계약을 통한 미래 이익 축적 속도는 둔화된 셈이다. 기존 계약에서 발생하는 이익을 유지하는 동시에 신계약 수익성을 확보해야 하는 과제가 남아 있다.
여기에 예금보험료 인상 가능성이 CSM 성장세를 흔들 변수로 떠올랐다. KB금융은 예금보험공사 연구용역에서 제시된 인상안이 적용되면 보험계약 관련 비용 부담이 늘어나 CSM과 지급여력(K-ICS·킥스)비율이 모두 하락할 것으로 예상했다.
윤 상무는 "업권이 수용할 만한 수준으로 조정되더라도 KB손보 기준 CSM이 5000억원 이상 감소하고 킥스비율은 5%포인트 이상 하락할 것으로 예상한다"고 말했다.
CSM 감소 예상액 5000억원은 9월 말 잔액의 약 4.6%에 해당한다. 현재 CSM 잔액을 기준으로 단순 계산하면 10조원대 초반까지 낮아질 수 있는 규모다. 인상안은 아직 확정되지 않았으며 업계와 예보 간 협의가 진행 중이다.
KB손보의 9월 말 잠정 킥스비율은 187.9%로 직전 분기 말보다 0.4%포인트 상승했다. 그러나 회사 추정대로 예금보험료 인상 영향이 반영되면 현재 비율에서 5%포인트 이상 하락할 수 있다.
KB손보는 손해율 관리와 자본건전성 확보를 병행해 본업의 회복 흐름을 이어간다는 입장이다. KB손보 관계자는 “향후 수익성 중심의 내실 성장과 자본건전성 관리를 통해 안정적인 이익 창출 기반을 강화할 계획”이라고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
