
 Home

[딜사이트 방태식 기자] 유한양행이 올해 3분기 주력 의약품의 판매 확대와 라이선스 수익 증가에 힘입어 수익성을 대폭 개선했다. 특히 약품사업 매출이 성장세를 이어간 가운데 매출원가율도 낮아지면서 영업이익이 전년 동기 대비 40% 넘게 증가했다.
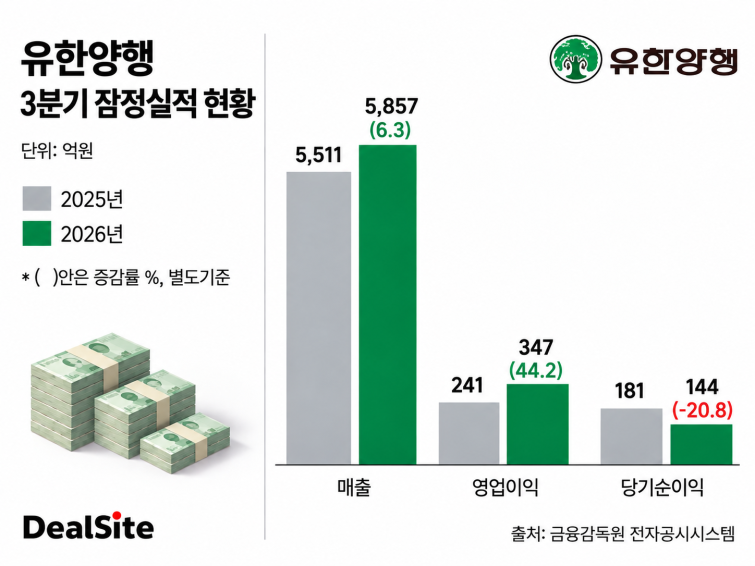
유한양행은 올 3분기 별도재무제표 기준 매출 5857억원, 영업익 347억원, 당기순이익 144억원을 기록했다고 28일 잠정 공시했다. 매출은 전년 동기 대비 6.3%(346억원) 늘었으며 영업이익도 44.2%(106억원) 증가했다. 반면 같은 기간 당기순이익은 20.8%(37억원) 줄었다.
유한양행의 호실적은 약품사업 성장과 라이선스 수익 확대가 견인했다. 올 3분기 약품사업 매출은 3738억원으로 전년 동기 대비 4.5% 증가했다. 이 가운데 처방의약품 매출은 3078억원으로 3.7% 늘었으며 비처방의약품 매출도 660억원으로 8.6% 성장했다.
라이선스 수익도 크게 늘었다. 올 3분기 라이선스 수익은 79억원으로 전년 동기 대비 82.7% 증가했다. 비소세포폐암 치료제 '렉라자' 기술수출 계약에 따른 수익 인식이 확대되면서 영업이익 개선에 힘을 보탠 것으로 풀이된다.
반면 해외사업 매출은 소폭 감소했다. 올 3분기 해외사업 매출은 1333억원으로 전년 동기 대비 1.3% 줄었다. 원료의약품 매출이 971억원으로 8.4% 감소한 영향으로 해석된다. 반면 헬스케어사업 매출은 692억원으로 32.7% 증가하며 성장세를 보였다.
수익성 개선에는 매출원가율 하락도 영향을 미쳤다. 올 3분기 매출원가율은 71%로 전년 동기 72.5% 대비 1.5%포인트(p) 낮아졌다. 이에 따라 영업이익률도 4.4%에서 5.9%로 1.5%p 상승했다. 같은 기간 연구개발비는 500억원으로 9.9% 증가했으며 광고선전비도 202억원으로 33.7% 늘었다. 비용 증가에도 매출 확대와 원가율 개선에 힘입어 영업이익이 증가한 것으로 풀이된다.
다만 당기순이익은 전년 동기 대비 감소했다. 영업이익 증가에도 영업외손익이 악화되면서 순이익이 줄어든 모습이다.
유한양행은 향후 신약 파이프라인 개발을 통해 중장기 성장동력 확보에도 주력할 계획이다. 회사는 현재 HER2 표적 이중항체 '네스프로타미그'와 대사이상 지방간염(MASH) 치료제 'YH25724' 등 혁신 신약 개발을 추진하고 있다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
