
 Home

[딜사이트 이우찬 기자] “영업이익률도 중요하지만 영업이익 규모가 전체적으로 증가하는 데 주목해달라. 이익 규모는 지속해서 우상향할 것으로 확신한다”(황종현 HD현대일렉트릭 재무담당 상무)
HD현대일렉이 초고압 변압기의 전력기기 사업부문이 추춤했으나 배전기기 사업 호조세에 힘입어 3분기에도 순항했다. 수익성이 월등한 전력기기 사업부문이 전년 동기대비 역성장하며 영업이익률이 소폭 하락했으나 회사 전체 이익 규모는 3000억원에 육박할 만큼 견고했다.
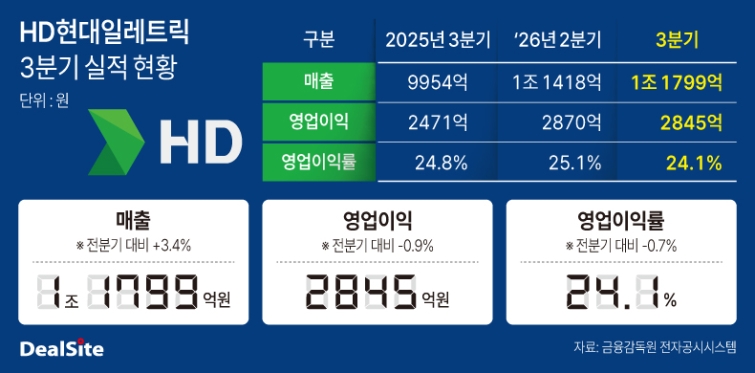
HD현대일렉은 3분기 매출 1조1799억원, 영업이익 2845억원을 기록했다고 27일 밝혔다. 지난해 동기 대비 매출은 18.5%, 영업이익은 15.1% 증가했다. 영업이익률은 24.1%로 수익성은 소폭 떨어졌다. 지난해 동기 영업이익률은 24.8%였고 올해 2분기에는 25.1%였다.
배전기기와 신사업이 3분기 실적을 이끌었다. 배전기기·신사업 매출은 3250억원으로 전 분기, 지난해 동기 대비 각각 40%, 86% 증가했다. 반도체 산업을 축으로 배전변압기 수요가 확대되고 북미 시장에서 배전기기 매출이 늘었다. 또 지난해 12월 수주한 1800억원의 전남광주 신안 안좌도 배터리에너지저장장치(BESS) 프로젝트에서 1250억원이 매출로 인식됐다.
전력기기 사업은 횡보했다. 매출 5420억원으로 전 분기 대비 1% 증가했다. 지난해 동기와 비교하면 8% 감소했다.
시장 일각에서는 전력기기 사업이 위축되면서 HD현대일렉의 이익률 하락을 우려하는 목소리도 나왔다. 전통적으로 초고압 변압기의 전력기기 사업은 박리다매의 배전기기 사업보다 이익 규모와 이익률이 우수한 편이다.
회사는 시장의 이 같은 우려를 일축했다. 황종현 재무담당 상무는 이날 컨퍼런스콜에서 “투자자와 애널리스트들이 영업이익률 신경 많이 쓰고 이익률 하락을 걱정하는 것으로 안다”며 “회사는 초고압 전력변압기 매출 의존도를 줄이는 전략을 펴고 있다”고 말했다. 황 상무는 “배전기기, 회전기기, 신사업 확장을 위해 노력하고 있다”며 “배전기기의 경우 북미에서는 이익률도 상당히 올라가고 있고 회사 전체 영업이익 규모는 지속해서 우상향할 것으로 확신한다”고 언급했다.
HD현대일렉은 이날 청주 배전캠퍼스 2단계 투자 계획도 발표했다. 1년2개월 동안 총 1980억원을 투자해 배전기기 생산 클러스터를 구축하고 생산능력을 확대할 계획이다. 연간 2500억원가량의 매출 증가를 예상했다.
황 상무는 이번 투자에 관해 “배전변압기 투자로 연간 1000억원의 매출이 최대 3000억원까지 늘어날 것으로 전망하고 있다”며 “ 빅테크 대규모 수주에 따라 천안공장 배전변압기 캐파로 감당히기 부족하다고 판단했다”고 설명했다.
회사는 중장기 전망도 긍정적으로 내다봤다. 수주 가이던스에 따르면 4분기 예상 수주액은 1조3000억~1조4000억원에 이른다. 슬롯이 다 채워져서 수주할 수 없는 상황이 발생하고 있으며 전력기기와 회전기기 사업에 관해서도 상당 부문 구체적으로 시설 투자를 검토하고 있는 것으로 확인됐다.
HD현대일렉 관계자는 “빅테크와 전력기기, 배전기기 패키지 계약에 관한 논의가 구체적으로 진행되고 있어 11월까지 관련 내용을 확정해 시장에 공유할 수 있을 것 같다”며 “전력기기, 배전기기 등을 비롯해 패키지 계약을 협상 원칙으로 삼고 있다”고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
