
 Home

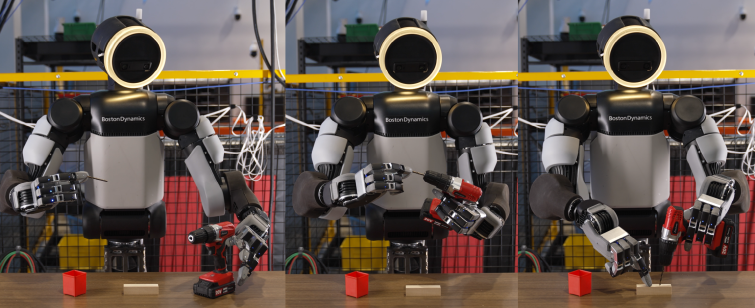
[딜사이트 신지하 기자] SK하이닉스가 중복상장 논란 끝에 미국 손자회사 솔리다임의 나스닥 기업공개(IPO) 추진을 전격 철회하면서 현대차그룹 보스턴다이나믹스로 시선이 쏠린다. 보스턴다이나믹스도 솔리다임처럼 인수를 통해 자회사로 편입한 미국 법인으로, 나스닥 상장이 점쳐지고 있다. 다만 이번 솔리다임 사례로 해외 자회사 상장도 중복상장 잣대를 피하기 어렵다는 선례가 생기면서 향후 상장 셈법이 한층 복잡해진 분위기다.
27일 업계에 따르면 현대차그룹은 지난 7월 소프트뱅크가 보유 지분 9.65% 풋옵션을 행사했다고 공개한 이후 3억2500만달러(약 4867억원) 규모 인수 작업을 진행해 온 것으로 전해졌다.
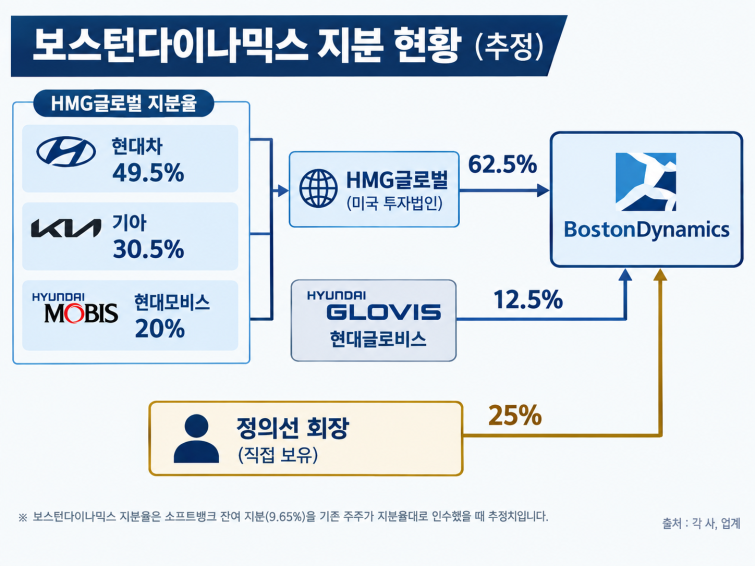
현대차 측이 거래 종결 여부와 시점 등을 구체적으로 밝힌 적은 없지만 기존 주주가 지분율대로 나눠 샀다면 HMG글로벌(현대차·기아·현대모비스 공동 출자) 62.5%, 정의선 회장 25%, 현대글로비스 12.5%로 지분이 재편된 것으로 추정된다.
보스턴다이나믹스는 현대차그룹이 2021년 6월 소프트뱅크로부터 지분 80%를 인수해 품은 미국 로봇기업이다. 당시 계약에는 일정 기한까지 상장하지 못하면 소프트뱅크가 잔여 지분을 현대차그룹에 넘길 수 있는 풋옵션이 포함됐다.
시장에서는 휴머노이드 로봇 아틀라스 양산이 본격화하는 2028년 전후로 상장 가능성을 점치고 있다. 양산 설비 구축과 로봇 사업 확대에 막대한 자금이 드는 만큼 투자 수요가 풍부한 미국 증시에서 대규모 자금을 끌어오려 한다는 분석이다.
보스턴다이나믹스 상장은 정 회장 승계와도 맞물린다. 정 회장이 상장 후 보유 지분 일부를 현금화하면 현대모비스 지분 매입 등 순환출자를 끊는 데 쓸 재원을 확보하게 된다는 계산이다.
다만 현대차그룹은 아직 상장 계획을 공식화하지 않았다. 김흥수 현대차 GSO본부장(부사장)은 지난 8월 열린 'CEO 인베스터데이' 미디어 간담회에서 "IPO는 결정된 바 없고, 내부적으로 보스턴다이나믹스 발전을 위해 여러 좋은 방향을 검토하고 있다"며 "결정하게 되면 적절한 시기에 시장과 소통하겠다"고 말했다.
업계에서는 이번 솔리다임 사례가 보스턴다이나믹스 상장 논의에도 적잖은 부담이 된다고 보고 있다. 솔리다임 상장 추진을 두고 지분가치 희석과 주주가치 훼손 우려가 거셌던 데다, 금융당국도 해외 상장에 중복상장 규제를 똑같이 적용하겠다고 밝혀서다. 현대차그룹 계열사 주가에 보스턴다이나믹스 기대감이 이미 반영된 점도 부담이다.
총수가 지분을 직접 보유한 점도 솔리다임과 다른 변수다. 솔리다임은 미국 중간법인 AI컴퍼니, SK하이닉스, SK스퀘어, SK㈜를 차례로 거쳐 최태원 SK그룹 회장과 닿는다. 반면 보스턴다이나믹스는 HMG글로벌과 현대글로비스 외에 정 회장이 25% 안팎을 직접 쥐고 있어 상장에 따른 지분가치 상승분이 총수 개인에게 곧바로 돌아간다.
전문가 사이에서는 솔리다임 사례가 보스턴다이나믹스에 미칠 영향을 두고 진단이 엇갈린다. 총수가 지분을 직접 쥔 만큼 이해상충 논란이 더 커진다는 시각이 있는 반면, 솔리다임과 사정이 달라 직접적인 파장은 제한적이라는 견해도 나온다.
김대종 세종대 경영학과 교수는 "솔리다임 상장 검토 중단은 해외 자회사 상장 과정에서 모회사 주주 보호가 중요한 심사 기준으로 작용한다는 점을 보여준다"며 "정 회장이 개인 지분을 약 25% 보유하고 있다는 점에서 이해상충 문제가 더욱 중요하다"고 말했다. 상장으로 기업가치가 오르면 정 회장은 곧바로 이익을 얻지만 계열사 주주는 여러 단계를 거치는 탓에 혜택을 충분히 누리지 못한다는 지적이다.
김 교수는 독립적인 사외이사 중심 심의기구로 이해상충을 엄격히 검증하고, 배당 확대 등 실질적인 보호 방안을 마련해야 한다고 강조했다. 이어 "핵심은 상장 자체가 아니라 상장으로 발생하는 이익을 누구에게 어떻게 배분하느냐"라며 "기존 주주의 동의와 신뢰를 확보하지 못하면 기업가치 제고도 어려워질 수 있다"고 말했다.
반면 이한상 고려대 경영대 교수는 솔리다임과 보스턴다이나믹스를 똑같은 중복상장으로 단정하기는 어렵다고 봤다. 정 회장이 지분을 취득한 건 인수 당시 일로 이제 와서 되돌릴 수 없고, 오히려 지분을 직접 보유한 만큼 다층 지배구조를 거치는 솔리다임보다 지분 흐름이 투명하게 드러난다는 이유에서다.
이 교수는 "현대차그룹이 아직 보스턴다이나믹스로 뭘 하겠다고 밝힌 것도 없고, 현대차나 기아 자원을 보스턴다이나믹스에 몰아줬다는 증거도 없어 문제가 있다고 예단하기 어렵다"고 말했다. 대신 이 교수는 앞으로 아틀라스 거래를 눈여겨봐야 한다고 봤다. 현대차·기아 이사회가 공장에 로봇을 들일 때 다른 제품과 비교하는 절차를 제대로 거쳤는지, 원가 절감 효과 등을 시장에 투명하게 밝히는지가 관건이라는 설명이다. 그는 "로봇을 들여 원가를 절감하고 경쟁력을 높일 수 있다면 주주들이 싫어할 이유가 없다"며 "다만 그렇다면 투자자들에게 투명하게 공개해야 한다"고 덧붙였다.
현대차 관계자는 솔리다임 상장 철회가 보스턴다이나믹스 상장에 미칠 영향에 대한 질문에 "IPO와 관련해 결정된 사항이 없어 밝힐 내용이 없다"고 답했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
