
 Home

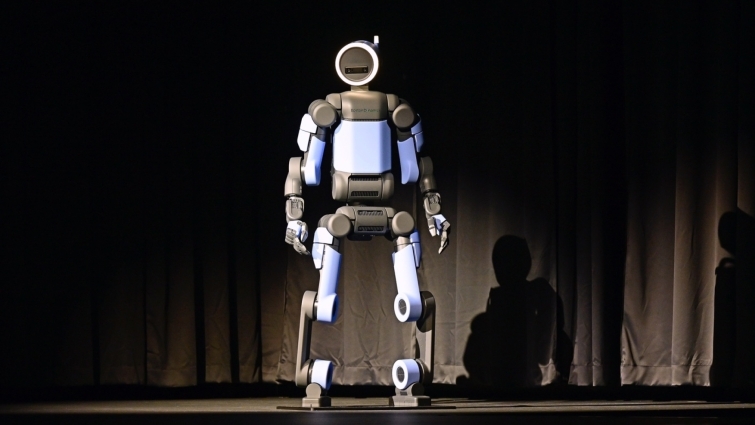
[딜사이트 최유라 기자] 현대차그룹이 5500억원을 출자해 설립한 미국 로봇 인공지능(AI) 연구소 '로보틱스 앤드 AI 인스티튜트(RAI)'의 장부가치가 출자액의 28% 수준까지 낮아졌다. 설립 이후 매출이 발생하지 않은 가운데 누적 손실이 확대되면서 지분의 회계상 가치가 크게 떨어진 것이다. RAI는 로봇의 운동지능과 인지지능 등 선행기술을 개발하는 한편 중장기적으로 로봇 AI 플랫폼을 판매해 수익화하는 계획도 세웠으나 결국 실현되지 않았다.
29일 외신과 관련 업계에 따르면 소프트뱅크그룹은 현대차그룹이 보유한 RAI 지분 인수를 추진하고 있다. 거래는 미국 외국인투자심의위원회(CFIUS) 심사를 받고 있으며 인수가격 등 구체적인 조건은 알려지지 않은 것으로 전해진다.
RAI는 현대차그룹이 2022년 미국에 설립한 로봇·AI 선행연구조직이다. 지분은 ▲현대차 47.5% ▲기아 28.5% ▲현대모비스 19% ▲보스턴다이나믹스 5%로 구성됐다. 현대차·기아·현대모비스는 RAI 설립 당시 총 4억2400만달러를 출자하기로 했다. 당시 환율을 적용하면 약 5500억원 규모다.
주목할 점은 출자 이후 RAI의 장부가치가 지속적으로 낮아졌다는 점이다. 현대차 반기보고서에 따르면 별도재무제표 기준 RAI 장부금액은 지난해 2834억원에서 올해 6월 732억원으로 감소했다. 결손 누적을 이유로 2101억원을 감액하면서다. 현대차는 RAI 지분 전량을 매각하기로 결정하면서 남은 금액을 매각예정비유동자산으로 분류했다. 기아 역시 향후 처분 계획에 따라 RAI 지분을 같은 항목으로 옮겼다. 별도 기준 장부금액은 1700억원에서 439억원으로 줄었으며 순공정가치와 장부금액의 차이 1261억원은 손상차손으로 인식했다. 현대모비스도 그룹 계획에 맞춰 지분 매각에 나선다는 입장이다.
연결재무제표에서도 RAI 지분가치 하락은 이어졌다. 별도재무제표가 취득원가를 유지하는 원가법을 적용하는 것과 달리 연결재무제표는 RAI의 순자산 변동을 반영하는 지분법을 적용한다. 현대차의 연결 기준 RAI 장부금액은 2022년 2664억원에서 2023년 2465억원, 2024년 2082억원, 지난해 1019억원으로 감소했다. 취득 첫해인 2022년부터 이미 취득원가 2834억원을 밑돌았다.
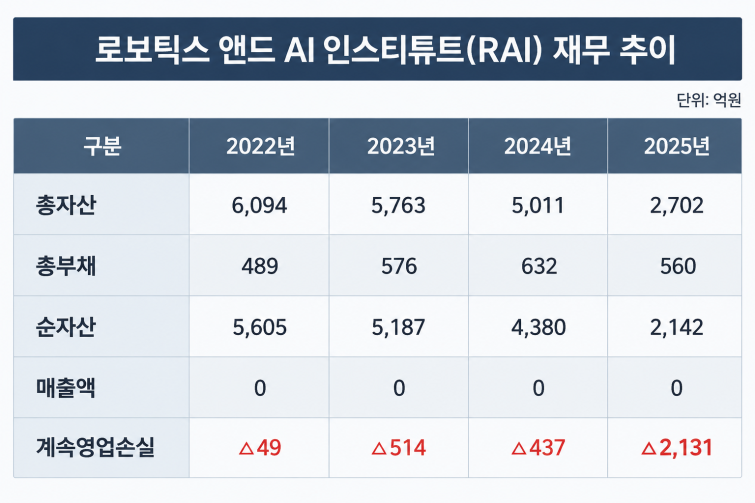
RAI의 재무상태에서도 손실이 확인된다. 총자산은 2022년 6094억원에서 지난해 2702억원으로 감소했다. 특히 감소분의 대부분이 지난해에 집중됐다. 2022년부터 2024년까지 3년간 총자산 감소폭은 1083억원이었지만 지난해 한해에만 2309억원 줄었다. 계속영업손실 역시 2023년 514억원에서 지난해 2131억원으로 확대됐다. 설립 이후 매출은 발생하지 않았다.
현대차가 보유한 47.5% 지분의 장부금액 732억원을 지분율로 단순 환산하면 RAI 전체 장부금액은 1541억원이다. 기아의 28.5% 지분 장부금액 439억원을 기준으로 환산해도 비슷한 수준이다. 현대차·기아·현대모비스가 설립 당시 출자하기로 한 5500억원과 비교하면 약 28%에 해당한다.
물론 이 수치는 각사의 장부금액을 지분율로 환산한 것으로 실제 소프트뱅크그룹과의 거래가격이나 향후 회수금액을 의미하지는 않는다. 다만 설립 당시 출자액의 3분의 1에도 못 미치는 수준까지 장부가치가 낮아진 것은 RAI의 누적 손실이 지분 가치에 반영된 결과다.
매각가 자체도 이미 낮아진 장부가치보다 더 할인될 가능성이 제기된다. 업계에서는 RAI 매각가로 약 1억달러 수준이 거론되는데, 이는 출자액 5500억원의 4분의 1에도 못 미치는 수준이다. 매각 협상에서는 현대차그룹이 보스턴다이내믹스 잔여 지분 인수 과정에서 이익을 보는 만큼, RAI는 그에 상응한 할인된 가격으로 넘기는 방향으로 조율된 것이란 해석도 나온다.
RAI는 처음부터 순수한 기초연구에만 머무르는 조직을 목표로 한 것은 아니다. 보스턴다이나믹스 창업자인 마크 레이버트가 최고경영자(CEO) 겸 연구소장을 맡아 로봇의 운동지능과 인지지능 등 선행기술을 개발하고 외부 환경과 상호작용하며 축적한 데이터를 활용해 로봇을 학습시키는 연구를 진행했다. 동시에 중장기적으로 로봇 AI 플랫폼을 판매하는 등 자체적인 수익화 모델을 구축한다는 구상도 갖고 있었다.
하지만 실제 사업 성과로 연결되기까지는 시간이 필요했다. 설립 이후 매출은 발생하지 않은 데다, 계속영업손실이 지난해 2000억원을 넘어섰다. 이에 따라 RAI 지분의 회계상 가치도 크게 낮아졌다. 현대차그룹이 RAI 지분 정리를 추진하는 배경을 단순히 연구개발 기능을 축소하는 것으로만 보기 어려운 이유다.
이렇다 보니 그룹의 선택은 수익화까지 시간이 걸리는 RAI 대신 이미 제품화 단계에 있는 보스턴다이내믹스에 힘을 싣는 쪽이었다. 현대차그룹은 RAI 지분 매각과 별도로 앞서 보스턴다이나믹스의 잔여 지분 인수 절차에 들어갔다. 소프트뱅크는 7월초 보스턴다이나믹스 보유 지분 9.65%에 대한 풋옵션을 행사했고 현대차그룹은 7월16일 해당 지분 인수 계획을 공식화했다.
보스턴다이나믹스는 휴머노이드 로봇 아틀라스 등의 제품화를 추진하고 있다. 업계 관계자는 "실제 현장에서 곧바로 적용할 수 있는 신속한 제품화에 연구 무게를 두는 모습"이라며 "확실한 성과를 낼 수 있는 핵심 역량에 집중하려는 의도로 보인다"고 말했다.
현대차그룹은 지난 7월 소프트뱅크가 보유한 보스턴다이내믹스 잔여 지분(9.65%)에 대한 풋옵션을 행사하며 이를 인수하기로 했는데, 인수가는 약 5000억원 수준인 반면 해당 지분 가치는 3조원에 달하는 것으로 추산돼 약 2조5000억원의 차익이 기대된다. 반면 RAI는 설립 출자액의 4분의 1도 안되는 가격에 넘기는 셈이라 수익화까지 시간이 걸리는 선행 연구조직과 이미 제품화 단계에 들어선 자회사 사이에서 그룹의 자원 배분 방향이 뚜렷하게 갈렸다는 평가도 나온다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
