
 Home

[딜사이트 조은지 기자] 가상자산 거래소들이 인공지능(AI)을 앞세워 금융사기 차단에 나섰지만 정작 얼마나 효과적으로 범죄를 막고 있는지는 베일에 가려져 있다. 업비트의 AI 기반 이상금융거래탐지시스템(FDS)이 차단한 의심거래는 지난해 17만여건으로 전년보다 74% 급감했다. 차단 건수만으로 예방 성과를 판단하기 어려운 데다 실제 금융사기 적발 비율이나 정상거래를 잘못 막은 오탐률도 공개되지 않고 있다. AI 도입 경쟁이 본격화된 가운데 거래소들이 기술의 실효성과 이용자 보호 역량을 입증해야 할 단계에 접어들었다는 평가다.
21일 가상자산업계에 따르면 업비트와 빗썸 등 주요 원화거래소는 AI 기반 이상금융거래탐지시스템(FDS)을 활용하거나 관련 체계를 고도화하고 있다. 가상자산은 24시간 거래되는 데다 외부 지갑으로 즉시 이전할 수 있어 금융사기가 발생한 뒤 자산이 거래소 밖으로 빠져나가면 피해 회수가 어려워진다는 특성이 있다.
◆AI로 이상거래 잡는다…차단 건수만으론 성과 판단 한계
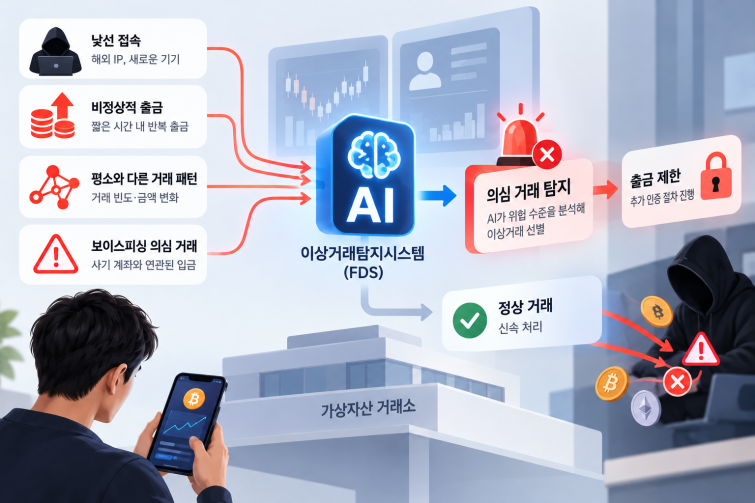
업비트는 2021년부터 자체 개발한 AI 기반 FDS를 운영하고 있다. 시스템이 이용자의 거래·입출금 패턴을 분석해 이상징후를 포착하면 위험 수준에 따라 출금을 제한하거나 추가 확인 절차를 진행하는 방식이다.
기존 FDS는 일정 금액 이상의 출금이나 짧은 시간 내 반복 거래 등 사전에 정해놓은 조건에 해당하는 거래를 걸러내는 방식이 중심이었다. AI 기반 FDS는 여기에 이용자의 과거 거래와 입출금 패턴을 학습해 평소와 다른 움직임을 찾아내는 방식이 더해진다.
업비트의 AI FDS를 통해 차단된 의심거래는 2024년 67만1347건에서 지난해 17만1910건으로 74.4% 감소했다. 올해도 5월 말까지 4만2165건이 차단됐다. 다만 차단 건수 감소가 실제 금융사기 시도 감소에 따른 것인지, 탐지 기준이나 집계 방식의 변화 때문인지는 확인되지 않았다.
더욱이 차단된 거래 가운데 실제 금융사기로 확인된 비율이나 정상거래를 잘못 차단한 오탐률 등 성과를 평가할 수 있는 지표는 공개되지 않고 있다. 단순 차단 건수만으로 AI FDS의 탐지 정확도와 피해 예방 효과를 판단하기 어려운 이유다.
빗썸도 지난 7월 AI 기반 FDS 도입을 추진했다. 기존 룰 기반 탐지에 머신러닝을 결합해 이용자의 거래 패턴을 학습하고 새로운 형태의 이상거래를 실시간으로 식별하는 구조다. 앞서 자금세탁방지(AML) 업무 가운데 기초 모니터링을 AI로 자동화한 데 이어 보이스피싱 의심 거래와 위험 출고 탐지까지 활용 범위를 넓혔다.
◆사기 피해 75% 출금지연 예외 계좌서…당국 기준 강화
AI를 통한 사전 탐지의 중요성은 기존 출금지연 제도의 허점에서도 드러난다. 금융위원회에 따르면 2025년 6월부터 9월까지 가상자산거래소 연계 사기이용계좌 2526건 가운데 1490건(59%)이 출금지연 예외 대상 계좌에서 발생했다. 피해금액 기준으로는 전체 2257억원 가운데 1705억원(75.5%)이 예외 계좌에 집중됐다.
이에 금융당국과 DAXA, 거래소들은 지난 4월 거래횟수와 거래기간, 입출금금액 등을 공통적으로 고려하도록 출금지연 예외기준을 강화했다. 예외 적용 고객에 대해서도 자금 원천을 확인하고 출금정보를 수집·분석하는 모니터링 시스템을 구축하도록 했다.
금융당국이 강화된 기준을 적용해 시뮬레이션한 결과 출금지연 예외 대상 고객은 기존의 1% 이내로 줄어드는 것으로 나타났다. 그만큼 종전 기준에서는 즉시 출금이 가능한 계좌의 범위가 넓었다는 의미다.
출금지연 제도가 일정 조건에 따라 자금 이동을 제한하는 장치라면 AI FDS는 개별 거래의 위험 신호를 분석해 의심거래를 선별하는 역할을 한다. 출금지연 예외 기준을 강화하더라도 정상적인 출금 절차를 거치는 거래에서 금융사기 징후를 찾아내려면 별도의 탐지체계가 필요한 셈이다.
업비트의 경우 AI FDS 탐지 결과를 AML 모니터링에도 연계해 자금세탁 가능성이 높은 거래를 식별하고 있다. 거래소가 방대한 입출금 내역에서 의심거래를 먼저 추려내면 담당자가 위험도가 높은 거래를 집중적으로 점검할 수 있다는 점에서 AI 활용의 실익이 있다.
◆정상거래까지 막으면?…오탐·이의제기 절차 과제
문제는 AI가 얼마나 많은 거래를 차단했느냐보다 얼마나 정확하게 차단했느냐다. 정상적인 거래를 금융사기로 잘못 판단하는 '오탐'이 늘면 이용자의 출금이 부당하게 제한될 수 있기 때문이다.
특히 가상자산은 가격 변동성이 크고 24시간 거래가 이뤄지는 만큼 정상적인 출금이 지연되더라도 이용자가 불편과 거래상 불이익을 겪을 수 있다. 거래소가 위험거래를 적극적으로 차단하는 것 못지않게 잘못 제한된 거래를 신속하게 정상화하는 절차도 중요한 이유다.
금융당국 역시 강화된 출금지연 제도를 마련하면서 보이스피싱과 관계없이 즉시 출금이 필요한 정상 이용자에게는 예외를 허용하도록 했다. 이는 AI FDS의 오탐을 구제하는 절차와는 별개지만, 금융사기 차단과 정상 이용자의 거래 편의를 함께 고려해야 한다는 점에서는 맞닿아 있다.
AI FDS가 의심거래를 포착한 이후 어느 단계에서 출금을 제한하고 담당자가 재검토하는지, 이용자가 정상거래임을 소명하면 어떤 절차를 거쳐 제한을 해제하는지도 핵심적인 관리 영역이다. 거래소들이 AI 도입과 차단 실적을 내세우는 데서 나아가 실제 금융사기 확인율과 오탐 관리 수준을 보여줘야 한다는 지적이 나오는 배경이다.
업계 관계자는 "가상자산은 외부 지갑으로 빠르게 이동할 수 있어 사고가 발생한 뒤 대응하는 것보다 이상징후를 사전에 탐지하는 게 중요하다"며 "AI는 방대한 거래 데이터를 실시간으로 분석하는 데 강점이 있지만 정상 거래까지 막는 오탐 가능성이 있는 만큼 최종 판단에는 사람의 검토가 함께 필요하다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
