
 Home

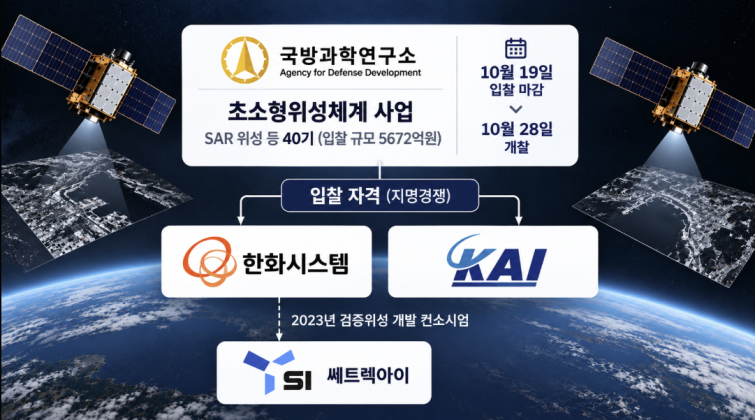
[딜사이트 조은비 기자] 쎄트렉아이가 2020년부터 만들어 온 정부 위성 ‘네온샛’이 제작 막바지에 들어서면서 추가 사업 행보에 관심이 쏠리고 있다. 후속 대형 일감으로 꼽는 5672억원 규모의 군 초소형위성체계 사업은 오는 19일 입찰을 마감한다.
하지만 입찰 자격이 이 사업의 시험용 위성 개발 계약을 맺은 한화시스템과 KAI 두 곳에만 있어 쎄트렉아이는 직접 입찰할 수 없다. 이에 같은 그룹 계열사인 한화시스템의 수주 여부가 쎄트렉아이의 다음 대형 일감 확보를 좌우할 것이라는 분석이다. 수주 결과가 나오기 전 매출 공백 시기는 해외 사업으로 메운다는 복안이다.
쎄트렉아이는 2020년 KAIST와 835억원 규모의 네온샛 개발 계약을 맺었다. 네온샛은 시험용 1기와 같은 설계의 양산형 10기로 이뤄진 사업이다. 이달 누리호 5차 발사로 양산형 5기가 궤도에 올랐고, 남은 5기는 전체 조립과 환경 시험을 앞두고 있다. KAIST 인공위성연구소 관계자는 “2차 양산기 제작도 계획대로 순조롭게 진행 중”이라며 “내년 하반기 발사까지 충분히 준비가 가능하다”고 밝혔다.
남은 5기가 내년 하반기 누리호 6차에 실리면 네온샛 제작은 사실상 마무리된다. 다만 쎄트렉아이는 지난 7월 KAIST와 2033년 말까지 이어지는 우주탐사 사업 계약을 새로 맺었다. 계약 금액은 고객 요청으로 공개하지 않았다. 그러나 공시 기준상 지난해 매출(2069억원)의 10% 이상인 약 207억원 이상이다.
후속 대형 일감인 초소형위성체계는 국방과학연구소가 주관해 구름이 끼거나 밤에도 지상을 촬영할 수 있는 소형 영상레이더(SAR) 위성 등 40기를 개발하는 사업이다. 국방과학연구소는 2023년 한화시스템과 KAI에 각각 시험용 위성(검증위성) 개발을 맡겼다.
이번 본사업 입찰도 두 곳만 참여하는 지명경쟁으로 진행한다. 결과는 오는 28일 개찰로 나온다. 쎄트렉아이는 당시 한화시스템과 컨소시엄을 꾸려 시험용 위성 개발에 참여했지만, 이번 입찰 자격은 한화시스템과 KAI에만 있다.
결국 이 사업에서 쎄트렉아이에게는 한화시스템의 수주 여부가 매우 중요하다. 교보증권은 한화시스템이 이번 사업을 따내면 그룹 내 위성 제조 역량을 갖춘 쎄트렉아이가 참여할 가능성이 높다고 봤다. KAI가 사업을 가져가면 쎄트렉아이는 사실상 사업 참여가 불가능하다.
KAI는 경남 사천에 위성 제작 시설을 갖추고 있고, 최근에는 위성통신망 사업에 쓸 통신위성도 벨기에 에어로스페이스랩(ASL)과 함께 개발하기로 했다. 쎄트렉아이의 최대주주가 경쟁사 한화에어로스페이스라는 점도 이유다.
반면 수주에 성공했을 경우 한화 그룹 안에서 한화시스템과의 협력이 확대될 전망이다. 한화시스템은 2031년까지 고도 350㎞ 안팎의 낮은 궤도(초저궤도)에 SAR 위성 64기를 운영한다. 지금까지 계열사와 생산·시험 설비를 함께 쓴 사례는 없지만 초저궤도 위성 개발에서는 계열사들이 부품을 나눠 맡는다. 한화시스템 관계자는 “에어로스페이스는 위성 추력기, 쎄트렉아이는 본체와 전장품, 한화솔루션은 태양전지판 등으로 협력할 예정”이라고 말했다.
다만 초저궤도 위성 협력이 매출로 이어지기까지는 시간이 걸리는 만큼 그사이 네온샛 매출 감소분은 해외 수출이 메운다. 쎄트렉아이는 지난 2월 2831억원 규모의 해외 위성영상 획득 장비 공급 계약을 따냈다. 반기 말 수주잔고는 5574억원이다. LS증권은 수주잔고가 지난해 말보다 약 61% 늘어난 것이 이 계약 영향이라고 분석했다.
교보증권에 따르면 이 계약은 처음 4년 동안 공급 매출 대부분이 인식되고, 이후 5년은 유지보수 매출이 이어진다. 네온샛 제작이 끝난 뒤에도 당분간 매출을 받칠 수 있는 구조다. 교보증권은 해외 사업의 수익성이 국내 정부 사업보다 높은 것으로 파악했다. 쎄트렉아이는 비밀유지 의무를 이유로 연도별 매출 흐름은 공개하지 않았다.
자체 위성으로 버는 매출도 늘고 있다. 쎄트렉아이는 지난해 3월 직접 개발한 고해상도 관측위성 ‘스페이스아이-티’를 발사했다. 자회사 SIIS가 이 위성으로 찍은 영상을 해외 고객 2곳에 여러 해에 걸쳐 공급한다. 교보증권은 고객 한 곳당 연 매출을 70억~80억원으로 추산했다. 위성 1기의 연간 감가상각비가 80억~90억원이어서, 고객 두 곳만으로 감가상각비를 넘는 매출을 올리는 구조다.
한편 이익률은 아직 낮다. 쎄트렉아이는 지난해 매출 2069억원, 영업이익 102억원으로 흑자 전환했지만 영업이익률은 4.9%였다. 올해는 1분기 20억원 영업손실을 냈다가 2분기 14억원 영업이익으로 돌아섰다. 권오휘 교보증권 연구원은 보고서에서 “대형 프로젝트는 수주 이후 다년에 걸쳐 매출이 인식되는 만큼 향후 수주 여부가 2027년 이후 중장기 실적 기반을 결정하는 핵심 변수”라고 분석했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
