
 Home

[딜사이트 최지혜 기자] 롯데리츠가 내년 약 7500억원 규모의 차입금 만기를 맞는다. 호텔 자산 편입으로 차입 부담이 커진 가운데 기존 저금리 차입금의 재조달에 따른 이자비용 증가 가능성도 높아졌다. 임대료 인상과 보유현금 활용으로 배당을 유지할 계획이지만 차환 조건에 따라 배당재원 확보 부담이 커질 전망이다.
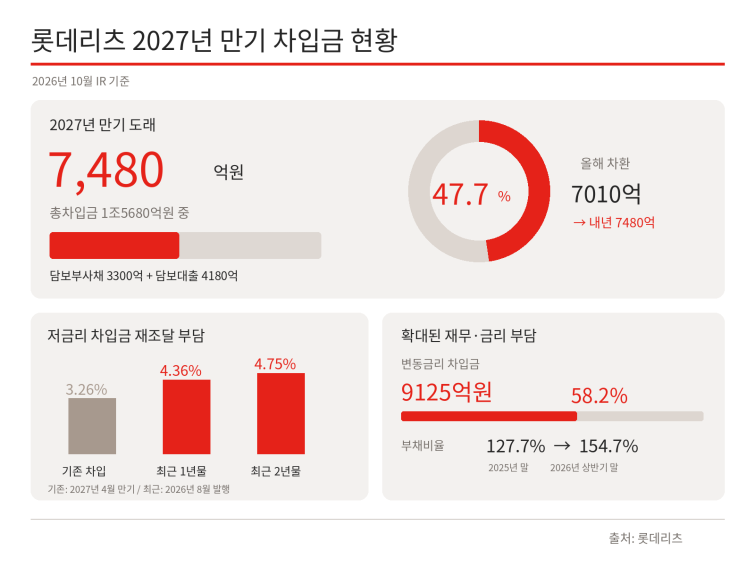
16일 업계에 따르면 롯데리츠의 내년 만기 도래 차입금은 총차입금 1조5680억원의 47.7%인 7480억원이다. 담보부사채 3300억원과 담보대출 4180억원 등이다. 올해 7010억원 규모 차환에 이어 내년에도 전체 차입금의 절반에 가까운 자금을 다시 조달해야 한다.
차환 과정에서 주목할 부분은 기존 차입금과 신규 조달금리의 차이다. 실제 롯데리츠가 보유한 내년 4월 만기 1600억원 규모 담보부사채의 금리는 연 3.26%다. 반면 올해 8월 발행한 담보부사채 금리는 1년물 4.36%, 2년물 4.75%였다.
최근 조달금리 수준이 이어지면 기존 저금리 차입금을 상환하기 위해 더 높은 이자를 부담해야 한다. 총 1600억원을 기존 3.26%에서 4.36%로 차환할 경우 단순 계산되는 연간 추가 이자비용은 17억6000만원 수준이다.
담보를 제공한 조달에서도 금리 경쟁력이 뚜렷하지는 않았다. 롯데리츠의 올해 8월 1년물 담보부사채 금리 4.36%는 한화리츠가 9월 발행한 1년물 일반 회사채 금리 4.38%와 큰 차이를 보이지 않았다. 발행 시점과 조건에 차이는 있지만 담보부 조달이 금리 부담을 크게 낮추지는 못한 것이다.
변동금리 차입금 비중도 높다. 롯데리츠의 변동금리 차입금은 9125억원으로 전체의 58.2%를 차지한다. 차환 시점에 조달금리가 높아지는 부담뿐 아니라 기존 대출의 기준금리 상승에 따른 비용 증가에도 노출돼 있다.
올해 롯데리츠의 차입금 부담은 자산 확대 과정에서 커졌다. 롯데리츠는 1월 2650억원 규모 L7홍대를 편입했다. 상반기 말 부채총계는 1조7441억원으로 지난해 말보다 2892억원 증가했고 부채비율은 127.7%에서 154.7%로 상승했다. 호텔 편입으로 임대수익 기반을 넓혔으나 재무 부담도 확대된 것이다.
롯데리츠는 차입구조 조정으로 대응할 방침이다. 고정금리 비중을 50% 이상으로 높이고 내년 만기 차입금을 2029~2030년으로 분산하는 방안을 추진하고 있다. 만기 2~3년 이상 조달을 중심으로 특정 시점에 차환이 집중되는 부담을 줄이겠다는 계획이다.
배당은 임대료 인상분과 보유현금으로 방어한다. 롯데리츠는 금리 상승에 따른 이자비용 증가분을 두 재원으로 흡수해 내년 배당의 안정성을 유지하겠다고 밝혔다. 다만 임대료 증가분이 금융비용을 충분히 상쇄하지 못하면 보유현금으로 부족분을 채워야 한다. 내년 차환 조건이 이자비용뿐 아니라 배당 유지에 투입할 현금 규모를 결정할 변수로 떠오른 이유다.
롯데리츠 측은 삼성증권 주관 기업설명회에서 “금리 인상에 따른 이자비용 증가분은 임대료 인상분과 보유현금을 활용해 배당 안정성을 유지하겠다”고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
