
 Home

[딜사이트 윤기쁨 기자] SKS프라이빗에쿼티가 투자한 서진시스템 자회사 텍슨의 기업공개(IPO)에 중복상장 규제가 변수로 지적된다. 텍슨은 반도체 장비를 중심으로 실적 성장세를 이어가지만, 모회사 서진시스템이 코스닥에 상장돼 있어 심사 부담이 커졌기 때문이다. 4년 내 IPO를 통한 회수를 목표로 했던 SKS PE로서는 지분 매각과 추가 수익 실현 불확실성이 커지면서 엑시트 전략을 다시 짤 것으로 보인다.
13일 투자업계에 따르면 SKS PE는 텍슨 지분 약 25%를 확보한 재무적투자자(FI)로 참여하고 있다. SKS PE는 2024년 한국성장금융과 한국자산관리공사(캠코) 등이 출자한 프로젝트펀드를 통해 텍슨이 발행한 전환사채(CB)에 900억원을 투자했다. SKS크레딧이 별도로 100억원을 투입하면서 당시 전체 투자 규모는 1000억원을 기록했다.
투자 당시에는 텍슨이 4년 이내 IPO를 추진하는 조건이 포함됐다. SKS PE가 투자한 CB의 표면금리는 2.5%, 만기보장수익률은 약 10% 수준으로 알려졌다. SKS PE는 IPO 이후 주식 전환과 지분 매각을 주요 회수 경로로 염두에 둔 것으로 풀이된다. 상장이 계획대로 이뤄지지 않을 경우에는 투자금 회수 시점과 방식이 달라질 수밖에 없다.
텍슨 자체의 실적은 개선되고 있다. 2001년 설립된 텍슨은 통신장비를 주력으로 성장한 뒤 2015년 서진시스템에 인수됐다. 이후 반도체 장비와 에너지저장장치(ESS), 데이터센터 등으로 사업 영역을 넓혀왔다. 특히 최근에는 반도체 장비 관련 매출 비중을 확대하면서 기존 통신 인프라 중심의 사업 구조에서 벗어나고 있다.
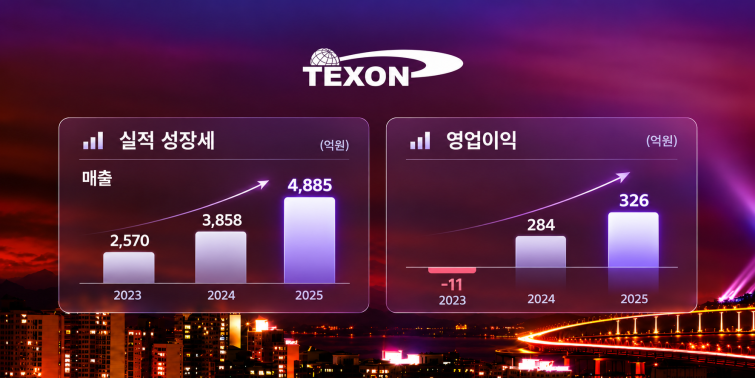
2023년 연결 기준 2570억원이었던 텍슨 매출은 2024년 3858억원, 지난해에는 4885억원으로 늘었다. 영업이익도 2023년 11억원 적자에서 2024년 284억원, 지난해 326억원으로 개선됐다. 반면 모회사 서진시스템은 올해 1분기 330억원, 2분기 194억원의 영업손실을 기록했다. 자회사 텍슨이 그룹 내에서 상대적으로 안정적인 실적을 내는 구조가 만들어진 셈이다.
문제는 이재명 정부가 들어선 이후 규제로 막힌 중복상장 이슈다. 금융위원회와 한국거래소는 지난 8월부터 모회사 일반주주의 권익을 침해할 우려가 있는 중복상장에 대한 심사를 강화했다. 물적분할 자회사뿐 아니라 따로 M&A를 통해 인수하거나 별도로 설립한 자회사의 상장까지도 심사 대상에 포함한 것이다. 텍슨은 물적분할을 통해 만들어진 회사는 아니어서 IPO 자체가 제한되는 것은 아니다. 하지만 모회사 주주에게 미치는 영향과 상장을 통해 창출되는 가치 등을 보다 엄격하게 입증해야 한다.
텍슨의 경우 실적 성장과 사업 독립성은 상장 추진에 유리한 요인으로 꼽힌다. 반도체 장비와 데이터센터 등으로 사업 영역이 확대되면서 모회사와 별도의 성장 논리를 갖추고 있어서다. 다만 서진시스템 연결 실적에서 텍슨의 중요도가 커지고 있다는 점은 반대로 중복상장 심사 과정에서 부담이 될 수 있다. 수익성이 높은 자회사를 별도로 상장할 경우 기존 서진시스템 주주의 가치가 훼손될 수 있다는 논란이 불거질 여지가 있다.
상장 심사 불확실성이 커지면서 SKS PE의 회수 전략에도 부담이 커졌다. IPO가 예정대로 진행되지 않을 경우 모회사와의 합병이나 제3자 매각, 풋옵션 행사 등 다른 회수 수단을 검토해야 한다. 다만 이들 방식은 IPO를 통한 시장 매각보다 회수 절차가 복잡하고, 가격 협상이나 상환 재원 확보 등 추가 변수가 뒤따를 수 있다. 텍슨의 실적이 개선됐지만 상장 경로가 막힐 경우 SKS PE로서는 당초 기대했던 전략을 실행하는 것이 불가능하다는 지적이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
