
 Home

[딜사이트 이광호 기자] 코스닥 상장사 ‘아이언디바이스’가 올해 상반기에 지난해 연간 매출을 뛰어넘는 성장세를 기록했지만, 기업공개(IPO) 당시 내놓은 장밋빛 전망에는 여전히 한참 못 미치고 있다. IPO 당시 제시한 올해 목표 매출 593억원 가운데 상반기 달성액은 104억원으로 17.5%에 불과하다. 매출의 90% 이상이 스마트파워앰프와 특정 고객사에 집중된 데다 매출총이익률은 오히려 절반 이하로 떨어졌다. 외형은 빠르게 커졌지만 사업 다변화와 수익성 확보라는 과제는 여전히 풀리지 않은 셈이다.
13일 금융감독원 전자공시시스템에 따르면 아이언디바이스는 올해 상반기 매출액 104억원을 기록했다. 전년 동기 20억원 대비 431.6% 증가한 수준이다. 반기 만에 지난해 연간 매출 101억원도 넘어섰다. 그러나 IPO 당시 제시했던 실적 전망과 비교하면 여전히 갈 길이 멀다.
아이언디바이스는 2024년 9월 상장 당시 2024년 150억원, 2025년 297억원, 2026년 593억원의 매출을 전망했다. 매년 두 배 가까운 외형 성장을 예상한 것이다. 그러나 실제 매출은 2024년 84억원, 2025년 101억원에 그쳤다. 전망치 달성률은 각각 55.8%, 34.1%에 불과했다.
올해도 목표 달성이 쉽지 않은 상황이다. 상반기 매출 104억원은 연간 전망치의 17.5% 수준이다. 당초 제시한 593억원을 채우려면 하반기에만 약 489억원의 매출을 추가로 올려야 한다. 상반기 실적의 4.7배에 달하는 규모다. 매출 증가세가 가팔라졌지만 IPO 당시 제시한 고속 성장 청사진과 실제 실적 사이의 간극은 여전히 큰 셈이다.
문제는 성장의 상당 부분이 특정 제품과 고객사에 집중돼 있다는 점이다. 분기별로 보면 스마트파워앰프 매출은 1분기 44억원에서 2분기 52억원으로 18.3% 증가했다. 두 분기 매출을 합치면 96억원으로 상반기 전체 매출의 91.9%에 해당한다. 정부 연구개발 과제에서 발생한 기타 매출은 8억원으로 8.1%를 차지했다.
스마트파워앰프 의존도는 오히려 심화되고 있다. 전체 매출에서 차지하는 비중은 2024년 75.1%에서 지난해 81.0%, 올해 상반기 91.9%로 높아졌다. 신규 제품군을 성장동력으로 제시했지만 실제 매출 구조는 갈수록 단일 제품 중심으로 굳어지는 모습이다.
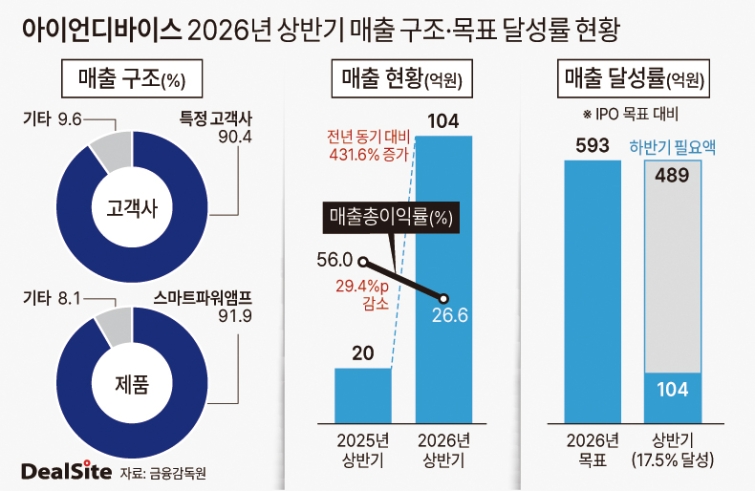
고객사 편중도 심각하다. 상반기 특정 고객사(삼성전자) 매출은 94억원으로 전체 매출의 90%에 달했다. 2위 고객 매출은 2억원에 불과했다. 올해 매출 급증의 성과가 사실상 삼성전자 한 곳에 집중된 셈이다. 특정 고객사의 발주 규모와 제품 채택 여부에 따라 실적이 크게 좌우될 수 있는 구조다.
이는 IPO 당시 제시했던 매출처 다변화 계획과도 거리가 있다. 아이언디바이스는 2024년 상장 당시 2025년 매출처를 6곳으로 다변화하겠다고 공언했다. 오디오·디스플레이용 반도체를 넘어 SiC·GaN 등 화합물반도체용 파워IC를 새로운 성장축으로 제시했다. 그러나 올해 상반기까지도 매출의 대부분이 스마트파워앰프와 삼성전자에 집중돼 있다. 신규 고객사와 제품군이 기존 주력 사업에 버금가는 매출원으로 자리 잡지 못한 것이다.
외형 성장의 질도 문제다. 매출이 5배 이상 늘었지만 매출총이익은 그만큼 증가하지 못했다. 상반기 매출총이익은 28억원으로 전년 동기 11억원 대비 152.1% 증가했다. 매출 증가율 431.6%에는 크게 못 미치는 수준이다. 이에 따라 매출총이익률은 56.0%에서 26.6%로 29.4%포인트 하락했다. 매출 규모는 커졌지만 매출 1원당 남는 이익은 오히려 절반 이하로 줄어든 셈이다.
매출원가가 매출보다 빠르게 불어난 영향이다. 상반기 매출원가는 약 76억원으로 전년 동기 약 9억원 대비 8배 이상 증가했다. 원재료비는 45억원으로 전년 동기 7억원 대비 6배 이상 늘었고 외주가공비도 19억원으로 전년 동기 3억원에서 크게 증가했다. 원가 부담이 커지면서 매출 확대 효과가 매출총이익 증가로 온전히 이어지지 못했다.
영업적자도 지속됐다. 상반기 영업손실은 23억원으로 전년 동기 26억원 대비 3억원 줄어드는 데 그쳤다. 매출이 약 84억원 증가했지만 영업손실 축소 폭은 3억원 수준에 머문 것이다. 영업이익률은 개선됐지만 절대적인 적자 규모는 여전히 20억원대를 유지하고 있다.
IPO 당시 제시했던 수익성 전망과의 괴리도 크다. 아이언디바이스는 상장 당시 2026년 영업이익 약 134억원을 예상했다. 그러나 올해 상반기까지 23억원의 영업손실을 기록했다. 당초 전망치를 달성하려면 하반기에만 약 157억원의 영업이익을 내야 한다. 매출뿐 아니라 수익성 측면에서도 상장 당시 제시한 청사진을 실현하기가 만만치 않은 상황이다.
결국 관건은 스마트파워앰프와 삼성전자에 집중된 성장 구조를 얼마나 빠르게 바꿀 수 있느냐다. 스마트파워앰프는 스마트폰이 고음질 소리를 재생할 수 있도록 스피커를 구동하는 반도체로, 아이언디바이스의 주력 제품이다. 현재 매출 성장세를 이어가려면 주요 고객사의 스마트폰 신제품 채택 확대와 공급 물량 증가가 뒷받침돼야 한다. 특정 고객사의 제품 전략과 발주 규모에 실적이 좌우되는 구조에서는 안정적인 성장 기반을 확보하기 어렵다.
스마트폰에 국한된 사용처를 자동차와 모니터, 디스플레이사운드 등으로 넓혀야 하는 이유다. 오디오햅틱드라이버와 디스플레이사운드앰프, SiC·GaN 기반 파워IC 등 신규 제품군이 실제 매출로 연결되는지도 중요하다. IPO 당시 제시한 사업 다변화 계획이 실적으로 이어지지 않는 한 특정 제품과 고객사에 기댄 외형 성장이라는 한계를 벗어나기 어렵다는 지적이다.
이와 관련해 딜사이트는 매출처 다변화와 수익성 개선 계획 등을 확인하기 위해 아이언디바이스 측에 수차례 연락을 시도했으나 닿지 않았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
