
 Home

[딜사이트 박준우 기자] 코스닥 상장사 '뷰티스킨'의 전환사채(CB) 풋옵션 리스크가 수면 위로 떠올랐다. 100억원 규모 6회차 CB의 조기상환 청구가 오는 13일부터 시작되는 가운데 주가는 전환가액을 크게 밑돌고 있다. 전액에 대해 풋옵션이 행사될 경우 다음달 12일 갚아야 할 돈은 약 106억원에 달하지만, 담보가 설정된 금융상품을 제외한 상반기 말 현금은 약 27억원에 그친다. 주요 유형자산 대부분도 이미 차입금 담보로 제공된 상태다. 이에 뷰티스킨은 풋옵션 청구가 시작되기 전 사채권자들과 협의에 나설 계획이다.
7일 금융감독원 전자공시시스템에 따르면 뷰티스킨이 발행한 6회차 CB의 첫 조기상환 청구기간은 이달 13일부터 시작된다. 사채권자가 이 기간 보유 물량의 전부 또는 일부에 대해 풋옵션을 행사하면 뷰티스킨은 최초 조기상환기일인 다음달 12일 해당 금액을 지급해야 한다.
해당 CB의 발행규모는 100억원이다. 조기상환수익률 연 3%(3개월 복리)를 적용하면 전액에 대해 첫 풋옵션이 행사될 경우 상환액은 약 106억1600만원으로 불어난다. 회사 측이 보유한 6회차 CB 콜옵션 행사기간은 오는 12일 종료되고, 바로 다음날부터 사채권자의 첫 풋옵션 청구가 시작된다.
해당 CB는 뷰티스킨이 운영자금을 확보하기 위해 2024년 발행한 물량이다. 하우·라이프·알파플러스자산운용 등이 운용하는 코스닥벤처펀드를 비롯한 15개 펀드가 인수에 참여했다. 이후 뷰티스킨은 CB 발행으로 조달한 자금을 3년에 걸쳐 운영자금으로 활용했다.
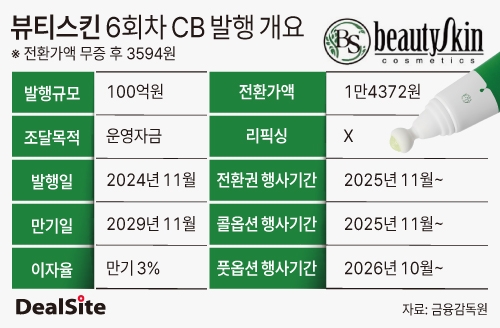
문제는 풋옵션 청구 개시를 불과 일주일 앞두고 주가가 전환가액을 크게 밑돌고 있다는 점이다. 뷰티스킨 주가는 지난 6일 종가 기준 2425원인 반면 전환가액은 3594원이다. 현재 주가가 전환가액까지 오르려면 약 48.2% 상승해야 한다. 여기에 6회차 CB에는 주가 하락에 따라 전환가액을 낮추는 시가하락 리픽싱 조항도 없다. 주가가 떨어져도 전환가격이 추가로 낮아지지 않는 만큼 현재로서는 주식 전환을 통한 투자금 회수의 문턱이 높아진 셈이다.
6회차 CB의 최초 전환가액은 1만4372원이었지만 지난해 말 1주당 3주를 배정하는 무상증자를 거치면서 3594원으로 조정됐다. 권리락 직후 주가는 연이틀 상한가를 기록했지만 상승세를 이어가지 못했고, 최근에는 조정된 전환가액마저 밑도는 수준에 머물고 있다.
풋옵션이 대규모로 행사될 경우 뷰티스킨의 자금 부담은 만만치 않다. 올 상반기 말 별도기준 현금및현금성자산은 약 27억원, 단기금융상품은 5억원으로 현금성 재원은 총 32억원 수준이다. 이 가운데 단기금융상품 5억원에는 차입금 담보로 질권이 설정돼 있다. 이를 제외하면 현금및현금성자산은 약 27억원으로, 전액 풋옵션에 따른 상환액 106억원과 단순 비교할 경우 약 79억원의 추가 재원이 필요하다. 여기에 사업 운영에 필요한 운전자금까지 고려하면 보유 현금을 CB 상환에 모두 투입하기도 쉽지 않다.
추가 차입으로 부족분을 메우는 데도 부담이 따른다. 상반기 말 별도기준 부동산·기계장치 등 유형자산 장부가액은 약 214억원이다. 이 가운데 차입금 등을 위해 담보로 제공된 유형자산의 장부가액은 약 199억원으로 전체의 92.7%에 달한다. 같은 기간 단기차입금도 약 169억원이다. 상반기 말 별도기준 뷰티스킨의 유동비율은 73.2% 수준이다.
뷰티스킨이 과거 자금조달 과정에서 스스로 추가 차입의 제약을 언급했다는 점도 부담 요인이다. 뷰티스킨은 지난해 말 페슬 인수 당시 자금 조달을 검토하는 과정에서 매출채권 회수에 평균 9개월이 걸려 내부자금 활용에 제약이 있고, 추가 담보 재원이 부족해 금융기관 차입도 쉽지 않다는 취지로 설명했다. 결국 보유자금에 더해 7회차 CB와 8회차 교환사채(EB)를 발행해 페슬 인수대금을 마련했다.
뷰티스킨은 우선 사채권자들과 협의를 통해 풋옵션 대응에 나설 방침이다. 풋옵션 청구가 시작되는 이달 13일 이전 사채권자들과 만나 조기상환 문제와 향후 사업계획 등을 설명할 계획인 것으로 전해진다. 협의 결과에 따라 실제 풋옵션 행사 규모와 회사의 상환 부담도 달라질 전망이다.
문제는 협의가 원활하게 이뤄지지 않은 상태에서 대규모 풋옵션이 행사될 경우다. 보유 현금과 추가 차입만으로 상환 재원을 충당하기 쉽지 않은 만큼 다시 CB 등 메자닌 발행에 손을 댈 가능성도 배제하기 어렵다. 기존 CB를 갚기 위해 새 CB를 발행한다면 사실상 'CB 돌려막기'가 되는 셈이다. 뷰티스킨은 지난해 말에도 페슬 인수 자금을 마련하기 위해 7회차 CB와 8회차 EB를 발행한 바 있다.
새 CB를 발행하더라도 조달 조건이 관건이다. 시가하락 리픽싱 조항이 없었던 6회차와 달리 후속 7회차 CB에는 리픽싱 조항이 포함됐다. 현재처럼 주가가 낮고 기존 CB의 상환 부담까지 불거진 상황에서 다시 메자닌 시장을 찾는다면 리픽싱을 비롯해 투자자에게 유리한 조건을 제시해야 할 가능성이 있다. 이 경우 당장의 상환 시점은 넘길 수 있어도 향후 주식 희석이나 재차 도래할 상환 부담으로 이어질 수 있다.
뷰티스킨 관계자는 "회사가 보유한 재원을 모두 상환에 투입할 경우 풋옵션 대응이 가능은 하다"며 "우선 풋옵션 행사기간이 도래하기 전 사채권자들을 만나 대화를 나눠볼 것"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
