
 Home

[딜사이트 강울 기자] OK저축은행이 상반기 순이익을 7배 가까이 늘렸지만 정작 본업인 예대업무의 이익은 뒷걸음질쳤다. 2400억원대 유가증권 처분이익이 실적을 끌어올린 반면 순이자이익은 감소했다. 상반기에는 조달비용 감소가 이자이익을 방어했지만 금리가 다시 오르면 상황이 달라질 수 있다. 금리 상승분을 대출금리에 반영할 여력이 제한적인 만큼 본업 수익성 관리가 향후 실적의 변수로 떠오르고 있다.
6일 금융권에 따르면 OK저축은행의 올해 상반기 순이익은 2291억원으로 전년 동기 331억원보다 1960억원 증가했다. 지난해 연간 순이익인 1688억원도 반년 만에 넘어섰다. 상반기 매도가능증권 처분이익이 약 2405억원에 달한 데다 대손상각비도 2731억원에서 2237억원으로 18.1% 줄면서 실적 개선을 뒷받침했다.
순이익이 급증한 것과 달리 본업의 주요 수익원인 순이자이익은 줄었다. 상반기 순이자이익은 4007억원으로 전년 동기 4157억원보다 3.6% 감소했다. 대출금 평균잔액과 평균 대출금리가 모두 낮아진 영향이다.
그나마 조달비용 감소가 이자이익 하락폭을 줄였다. 이자수익은 같은 기간 6120억원에서 5371억원으로 12.2% 감소했지만 이자비용 역시 1963억원에서 1364억원으로 30.5% 줄었다. 대출 운용에서 벌어들인 이자가 크게 감소한 상황에서도 예금 등에 지급하는 비용이 더 큰 폭으로 줄면서 순이자이익 감소폭을 3%대로 막은 셈이다.
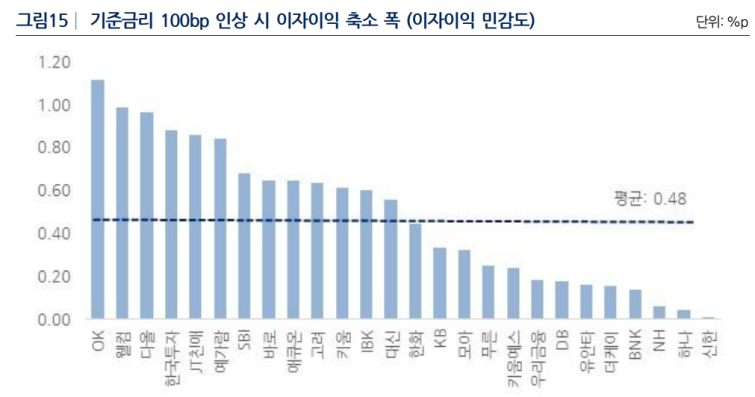
문제는 금리 방향이 바뀌면 상반기 이자이익을 방어했던 조달비용 감소 효과가 반대로 작용할 수 있다는 점이다. NICE신용평가가 기준금리 1%포인트 상승을 가정해 분석한 결과 OK저축은행의 총자산 대비 이자이익률 하락폭은 약 1.1%포인트로 나타났다. 신용평가사 유효등급을 보유한 저축은행 26개사 가운데 가장 높은 수준으로, 분석 대상 평균인 0.48%포인트의 약 2.3배다.
저축은행의 예금과 대출 간 만기 차이가 금리 상승기에 조달 부담을 키우는 구조다. NICE신용평가 분석 대상 저축은행의 예수금 가운데 1년 이내 만기가 돌아오는 비중은 평균 79.0%인 반면 대출금은 44.3%에 그쳤다. 금리가 오르면 만기가 짧은 예금은 높아진 금리로 빠르게 재조달해야 하지만 기존 대출에서 받는 이자는 상대적으로 천천히 올라가는 셈이다. 실제 과거 금리 인상기에 기준금리 상승분이 조달비용에 반영된 정도는 0.88배로 대출이자수익률의 0.20배보다 크게 나타났다.
OK저축은행처럼 개인신용대출 비중이 높은 저축은행은 조달비용 상승분을 대출금리에 전가하기도 쉽지 않다. NICE신용평가가 금리 상승 시 이자이익 감소폭이 큰 곳으로 분류한 OK·웰컴·SBI·다올·예가람·JT친애저축은행의 개인신용대출 비중은 평균 43.4%로 분석 대상 평균 23.6%를 크게 웃돌았다. 신용대출은 이미 금리가 높은 경우가 많아 법정 최고금리 등에 가까워질수록 추가 금리 인상 여력이 좁아진다. 예금금리는 빠르게 오르는 반면 대출금리를 같은 폭으로 높이기 어려워 예대금리차가 축소될 가능성이 커지는 구조다.
금리 민감도가 높다고 당장 손실을 감당할 이익 체력이 부족한 것은 아니다. NICE신용평가가 올해 상반기 수준의 대손비용률이 유지된다고 가정해 분석한 결과 기준금리가 0.5%포인트 추가 상승하더라도 OK저축은행의 대손 차감 후 경상이익률은 플러스를 유지하는 것으로 나타났다. 금리가 오르더라도 현재 수준의 대손비용을 이익으로 흡수할 여력은 남아 있다는 의미다.
관건은 이 같은 완충력이 얼마나 유지되느냐다. 상반기 실적 개선에 힘을 보탠 대손비용 감소세가 꺾일 경우 금리 상승에 따른 이자이익 감소와 함께 수익성을 압박할 수 있다. 특히 고금리 환경이 장기화하면서 차주의 상환여력이 떨어질 경우 대손비용이 다시 늘어날 가능성도 있다. 이자이익이 줄어들수록 추가 부실을 흡수할 수 있는 이익 여력도 함께 좁아진다.
금융권 관계자는 “OK저축은행의 상반기 호실적은 유가증권 투자이익에 힘입은 것으로 실적 개선세를 이어가려면 본업의 수익성이 뒷받침돼야 한다”며 “상반기 순이자이익이 이미 감소한 상황에서 조달비용까지 높아지면 수익성 회복에 부담이 커질 수 있다”고 말했다.
유가증권 처분이익의 반복 가능성도 변수다. 상반기 약 2405억원에 달했던 유가증권 처분이익은 시장가격과 매각 시점에 따라 규모가 달라지는 만큼 예대업무에서 발생하는 이자이익과 같은 반복적인 수익원으로 보기 어렵다. 향후 투자이익 규모가 줄어들면 본업의 이익 흐름이 전체 실적에 미치는 영향은 그만큼 커진다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
