
 Home

[딜사이트 이광호 기자] 이익은 뛰었는데 기업가치는 오히려 현금 수준까지 쪼그라들었다. 패션플랫폼은 지난해부터 수익성 개선세를 이어가며 올해 상반기 영업이익 73억원을 기록했지만 시가총액은 보유 현금 160억원과 비슷한 수준에 머물고 있다. 반기 말 자본총계 841억원과 비교하면 시장이 인정하는 가치는 5분의 1에도 못 미친다. 급기야 시총 200억원 문턱을 넘지 못해 관리종목에 지정되면서 실적과 기업가치의 엇박자가 더욱 선명해지고 있다.
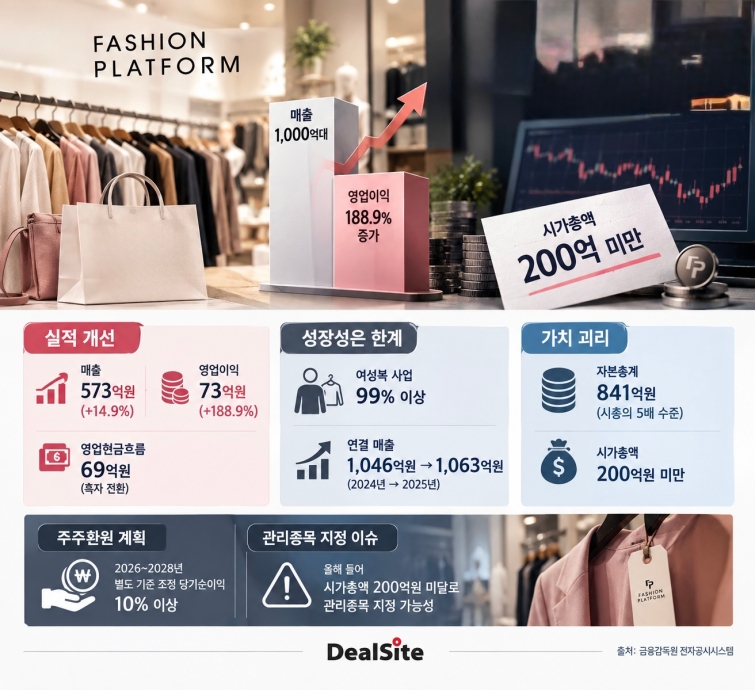
6일 금융감독원 전자공시시스템에 따르면 패션플랫폼의 올해 상반기 연결 매출은 573억원으로 전년 동기 대비 14.9% 증가했다. 영업이익은 73억원으로 188.9% 늘었다. 영업이익률도 5.1%에서 12.8%로 크게 개선됐다. 영업활동에서도 69억원의 현금을 창출했고 이는 같은 기간 순이익 63억원을 웃돈다. 현금및현금성자산은 지난해 말 104억원에서 올해 6월 말 160억원으로 56억원 늘었다.
수익성 회복은 올해 들어 갑자기 나타난 흐름도 아니다. 패션플랫폼의 연결 영업이익은 2024년 17억원에서 지난해 84억원으로 5배 가까이 늘었다. 올해 상반기에만 지난해 연간 영업이익의 약 87%를 벌어들이며 이익 증가세를 이어갔다.
반면 기업가치는 거꾸로 움직였다. 패션플랫폼은 시가총액이 200억원 미만인 상태가 이어지면서 지난 8월 관리종목으로 지정됐다. 실적 개선에도 시총은 최근 150억원 안팎까지 내려왔다. 수년 전 300억~400억원대였던 시총이 절반 수준으로 쪼그라들면서 거래소의 관리종목 지정 기준선마저 밑돌았다.
실적과 기업가치의 엇박자에는 좀처럼 커지지 않는 외형이 자리하고 있다. 패션플랫폼의 연결 매출은 2024년 1046억원에서 2025년 1063억원으로 1.6% 늘어나는 데 그쳤다. 올해 상반기에는 14.9% 성장하며 반등했지만 지난해까지 이익 증가 속도에 비해 매출 외형은 사실상 정체돼 있었다.
사업 구조도 높은 밸류에이션을 받는 플랫폼 기업과는 다르다. 사명에 '플랫폼'이 들어가지만 지난해 매출의 99.1%인 1054억원이 패션부문에서 나왔다. 더레노마, 보니스팍스, 르샵블랑, 리에떼, 데코 등 여성복 브랜드를 백화점과 아울렛, 로드숍 등을 통해 판매하는 전통 패션사업이 주력이다.
지난해부터 이어진 이익 개선이 어느 수준에서 안착하느냐도 시장의 재평가를 가를 변수다. 지난해 상반기에는 약 53억원의 기타비용이 발생하며 순손실을 기록했지만 올해 상반기에는 해당 비용 부담이 사라지면서 63억원의 순이익을 냈다. 순이익의 흑자전환에는 이 같은 기저효과가 반영됐지만 영업이익 자체도 25억원에서 73억원으로 3배 가까이 늘었다. 순이익의 기저효과와 별개로 본업의 수익성 개선은 뚜렷한 만큼 관건은 현재의 이익 수준을 얼마나 이어갈 수 있느냐다.
더 눈에 띄는 것은 장부가치와 시장가치의 간극이다. 패션플랫폼 반기보고서에 따르면 6월 말 연결 기준 자본총계는 841억원이다. 최근 150억원 안팎인 시가총액과 비교하면 5배를 웃도는 규모다. 단순 계산한 주가순자산비율(PBR)은 0.2배에도 못 미친다.
패션플랫폼은 현금및현금성자산 160억원 외에도 투자부동산 185억원, 유형자산 221억원, 재고자산 310억원을 보유하고 있다. 시가총액만 놓고 보면 회사가 보유한 현금에도 미치지 못하는 수준까지 기업가치가 떨어진 셈이다. 장부가액이 실제 처분가치와 일치하는 것은 아니지만 이익과 현금창출력이 개선되는 상황에서도 시장의 할인율은 좀처럼 낮아지지 않고 있다.
회사도 기업가치 제고에 나섰다. 지난 6월 패션플랫폼은 2026~2028년 별도 기준 조정 당기순이익의 10% 이상을 배당과 자기주식 매입·소각 등에 활용하겠다는 중장기 주주환원정책을 공시했다. 최근 5년간 현금배당이 없었던 만큼 실제 배당과 자사주 매입·소각으로 정책을 얼마나 실행하느냐가 시장의 신뢰를 되찾을 또 다른 시험대다.
관리종목 탈출은 더 급한 과제다. 시가총액 기준을 다시 충족하지 못하면 실적과 별개로 상장 유지 부담이 이어질 수밖에 없다. 특히 코스닥 시가총액 기준이 내년부터 200억원에서 300억원으로 높아지는 만큼 패션플랫폼으로서는 실적 개선을 기업가치 상승으로 연결해야 할 필요성이 한층 커졌다.
패션플랫폼 관계자는 “여성 의류 브랜드 판매량은 양호한 편이지만 주가가 실적을 따라오지 못하는 상황”이라며 “주주환원 정책은 아직 구체적으로 확정된 내용이 없다”고 말했다. 신사업 추진 가능성에 대해선 “검토하고 있지 않다”고 했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
