
 Home

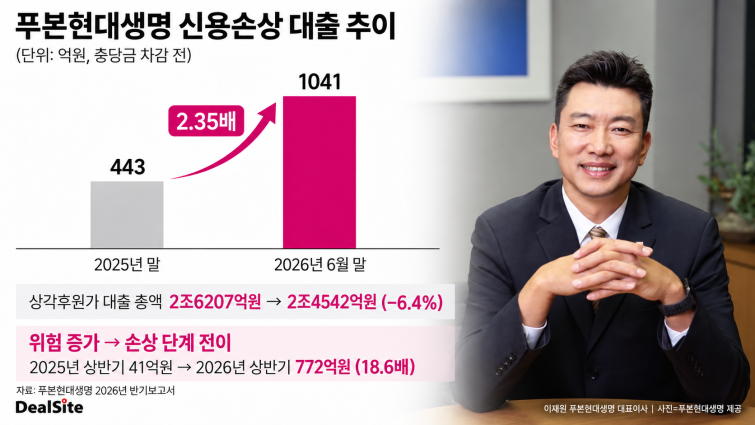
[딜사이트 한영훈 기자] 이재원 푸본현대생명 대표가 대출 위험관리에서 초라한 성적표를 받았다. 전체 대출을 1600억원 넘게 줄였는데도 회수에 차질이 예상되는 신용손상 대출은 반년 만에 2.35배로 불었다. 대출 몸집은 줄었지만 부실의 무게는 오히려 커진 셈이다. 푸본현대생명이 스스로 강점으로 내세운 ‘안정적인 자산 운용 및 리스크관리’ 역량에도 물음표가 붙는다.
더 뼈아픈 대목은 이미 신용위험이 높아진 대출 가운데 772억원이 올해 상반기 실제 신용손상 단계로 넘어갔다는 점이다. 전년 동기의 18.6배다. 이 대표는 위험관리 계획 의결에 참여하고 대체투자 대출 점검 결과가 보고된 회의에도 지속적으로 참석했다. 위험 신호가 지난해 하반기부터 커진 만큼 이 대표의 관리 체계가 실제 건전성 방어로 이어졌는지를 따져볼 필요가 있다는 지적이 나온다.
2일 푸본현대생명의 반기보고서를 분석한 결과, 올해 6월 말 신용손상 대출은 1041억원으로 지난해 말 443억원의 2.35배로 증가했다. 같은 기간 상각후원가 측정 대출 총액은 2조6207억원에서 2조4542억원으로 6.4% 줄었다. 분석 대상은 원금 상환 등을 반영해 장부금액을 계산한 대출이며, 손실에 대비해 쌓은 충당금을 차감하기 전 잔액을 비교했다.
전체 대출이 약 1665억원 감소하는 사이 신용손상 대출은 약 599억원 늘었다. 이에 전체 대출에서 신용손상 대출이 차지하는 비중도 1.69%에서 4.24%로 뛰었다. 감독상 부실채권으로 분류되는 고정이하대출 역시 419억원에서 1008억원으로 증가했다. 국제회계기준(IFRS9)에 따른 신용손상 대출과 감독상 고정이하대출은 분류 기준이 다르지만, 두 지표 모두 대출 총량 감소와 반대로 악화했다. 단순히 분모인 대출 규모가 줄면서 비율만 높아진 것이 아니라 부실로 분류된 대출 잔액 자체가 커졌다는 의미다.
건전성 악화 흐름은 신용위험 단계별 이동에서도 선명하게 나타난다. 푸본현대생명은 대출의 신용위험을 정상 단계와 위험 증가 단계, 신용손상 단계로 나눠 관리한다. 이 가운데 위험 증가 단계는 신용위험이 크게 높아졌지만 아직 손상되지는 않은 대출을 뜻한다.
올해 상반기 위험 증가 단계에서 실제 신용손상 단계로 넘어간 대출은 772억4400만원으로 전년 동기 41억4500만원의 18.6배에 달했다. 반대로 위험이 완화돼 앞 단계로 이동한 대출은 303억원에서 476억원으로 늘었다. 그럼에도 올해는 신용손상 단계로 악화된 금액이 개선 방향으로 이동한 금액을 약 296억원 웃돌았다. 지난해 상반기에는 개선 방향 이동액이 손상 전이액보다 컸지만 올해는 관계가 뒤집혔다.
위험 증가 단계 잔액 자체는 올해 상반기 약 761억원 줄었다. 그러나 이를 건전성 개선으로만 보기는 어렵다. 같은 기간 이 단계에서 신용손상 단계로 이동한 대출만 772억원에 달했기 때문이다. 위험 증가 단계와 신용손상 단계를 합친 잔액은 4.6% 감소했지만, 이 가운데 신용손상 대출이 차지하는 비중은 12.6%에서 31.0%로 치솟았다. 신용위험이 높아졌거나 이미 손상된 대출의 총량은 줄었지만 그 안에서 더 나쁜 단계의 비중은 오히려 커진 셈이다.
위험 신호는 올해 갑자기 나타난 것도 아니다. 지난해 하반기 위험 증가 단계 잔액은 2401억원에서 3081억원으로 28.3% 늘었다. 같은 기간 전체 대출은 1.5% 줄었다. 지난해 연간으로 보면 위험 증가 단계 잔액은 7.9% 감소했지만 상·하반기를 나눠보면 하반기 들어 흐름이 반전됐다. 전체 대출을 줄이는 와중에도 신용위험이 높아진 대출은 오히려 불어난 것이다.
푸본현대생명은 사업보고서에서 ‘안정적인 자산 운용 및 리스크관리’를 경쟁상 강점으로 제시하고 있다. 대출의 연체율과 신용상태 변화도 매월 점검한다고 공시했다. 그러나 지난해 하반기 위험 증가 단계 대출이 늘어난 데 이어 올해 상반기에는 이 가운데 772억원이 신용손상 단계로 이동했다. 매월 위험을 점검하는 체계가 실제 부실 전이를 얼마나 막아냈는지가 관건으로 떠오른 이유다.
이 대표 역시 이 같은 위험관리 과정에서 떨어져 있지 않았다. 이 대표는 지난해 열린 위험관리위원회 9차례 회의와 올해 상반기 4차례 회의에 모두 참석했다. 지난해 9월30일에는 대체투자 대출 점검 결과와 투자한도 관리현황이 보고된 회의에 참석했고, 12월23일에는 올해 위험한도 설정 안건에 찬성했다.
올해 3월24일에도 전년도 위험관리 보고서와 올해 주요 위험지표, 투자한도 관리계획에 찬성했다. 같은 회의에서는 대체투자 대출 점검 결과도 보고됐다. 대출 위험 점검 결과를 보고받고 위험관리 기준을 결정하는 과정에 이 대표가 지속적으로 참여해온 만큼, 손상대출 급증에 대응해 어떤 관리 조치를 했는지가 그의 위험관리 성과를 평가할 핵심 잣대가 될 전망이다.
대출 건전성 악화는 손익에도 흔적을 남겼다. 전체 상각후원가 대출의 충당금 손익은 지난해 상반기 74억2000만원 순환입에서 올해 상반기 19억6400만원 순전입으로 돌아섰다. 환입은 앞서 쌓은 충당금을 되돌려 이익으로 인식하는 것으로, 두 기간의 충당금 손익 변동폭은 93억8400만원에 달한다.
같은 대출군의 이자·처분·충당금 손익 합계는 672억4600만원에서 547억6600만원으로 124억8000만원 줄었다. 충당금 손익 변동폭 93억8400만원은 전체 손익 감소폭의 75.2%에 해당한다. 지난해에는 충당금 환입이 대출 손익을 끌어올렸지만 올해는 반대로 충당금을 추가 적립하면서 비용 부담이 커졌다. 이 합계는 자금조달비용과 공통경비 등을 차감하기 전 수치다.
신용손상 대출에 대응하는 충당금도 지난해 말 20억원에서 올해 6월 말 167억원으로 늘었다. 충당금 적립 확대에도 이를 차감한 신용손상 대출의 장부금액은 422억원에서 875억원으로 두 배 넘게 증가했다. 실제 손실 규모는 향후 원리금 회수와 담보 처분 결과 등에 따라 달라진다.
푸본현대생명은 올해 상반기 1586억원의 순이익을 냈다. 전체 실적은 흑자를 기록했지만 대출 부문에서는 신용손상 대출 확대와 충당금 손익 악화가 동시에 나타났다. 순이익 개선과 별개로 대출 위험관리에서는 다른 성적표가 나온 셈이다.
푸본현대생명은 위험을 반영한 경영성과 평가를 위험관리 원칙으로 정하고 있다. 내부규범상 업무집행책임자의 성과를 평가하고 그 결과를 보수·재선임·해임 등에 활용하는 주체는 대표이사다. 위험 증가 단계에 있던 대출이 대거 신용손상 단계로 넘어가는 과정에서 어떤 대응에 나섰는지, 이를 담당 임원의 성과평가에 어떻게 반영했는지는 이 대표가 설명해야 할 대목이다.
보험업계 한 관계자는 “대출 잔액을 줄인 것만으로 위험관리 성과를 말하기는 어렵다”며 “위험이 높아진 대출 772억원이 손상 단계로 넘어간 만큼, 이 대표가 어떤 대응을 했고 그 결과를 운용 책임자 평가에 어떻게 반영했는지 설명해야 한다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
