
 Home

[딜사이트 윤종학 기자] 커버드콜형 상장지수펀드(ETF)는 분배형 가운데 규모와 분배율 모두 1위로 이는 옵션을 팔아 받은 프리미엄이 분배 재원이라 배당이나 채권 이자 수준에 묶이지 않는다는 강점을 가진다. 실제로 현재 시장의 80%는 2024년 이후 상장된 커버드콜형 상품으로 채워졌고, 옵션 매도 주기를 짧게 가져가거나 변동성이 큰 개별 종목을 기초자산으로 삼은 상품이 분배율 상위를 차지한 것으로 나타났다.
2일 딜사이트가 ETF 리그테이블과 최근 1년(2025년 9월 21일~2026년 9월 21일) 분배금 지급 이력을 종목별로 대조한 결과 커버드콜형 ETF는 62종, 순자산 28조8203억원으로 집계됐다. 분배형 ETF 209종(80조4910억원)의 35.8%로 재원별 계열 중 가장 크다. 2위 채권형(23조2382억원)과는 5조5821억원 차이다.
◆ 가격 상승 여력을 팔아 받는 프리미엄
커버드콜형의 분배 재원은 옵션 프리미엄이다. 보유한 주식을 기초자산으로 콜옵션을 매도하고 그 대가로 받는 프리미엄이 분배금으로 나간다. 배당형은 기업이 지급한 배당금, 채권형은 채권 이자, 리츠형은 부동산 임대료처럼 기초자산이 만들어낸 현금흐름을 전달한다. 하지만 커버드콜형은 기초자산의 가격 상승 여력 일부를 팔아 현금을 만든다. 국내 상장사 배당수익률이 2~3%대, 채권 이자가 3~4%대에 묶이는 데 비해 분배율을 10%대로 올릴 수 있는 배경이다. 반대로 기초자산이 크게 오를 때 상승분을 온전히 따라가지 못하기도 한다.
기초자산도 점점 다양해지는 추세다. 62종 중 주식을 기초자산으로 삼은 상품이 57종 26조9103억원이다. 미국 30년 국채를 기초자산으로 콜옵션을 매도하는 상품이 4종 1조8353억원, 금이 1종 748억원이다. 국채형 4종의 연 분배율 중위값은 13.01%로 주식형(12.24%)을 웃돈다. 옵션을 매도할 수 있는 시장이 있으면 자산 종류와 무관하게 같은 구조를 적용할 수 있다.
◆ 분배율 1위 SOL 팔란티어 27.93%…단일종목·섹터형 상위
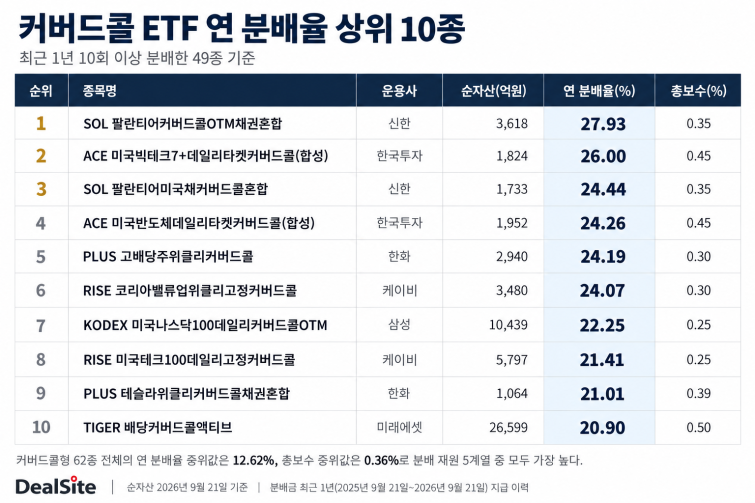
분배율 1위는 신한자산운용의 SOL 팔란티어커버드콜OTM채권혼합으로 27.93%다. 이어 ACE 미국빅테크7+데일리타겟커버드콜(합성) 26.00%, SOL 팔란티어미국채커버드콜혼합 24.44%, ACE 미국반도체데일리타겟커버드콜(합성) 24.26%, PLUS 고배당주위클리커버드콜 24.19%, RISE 코리아밸류업위클리고정커버드콜 24.07% 순이다.
이어 KODEX 미국나스닥100데일리커버드콜OTM 22.25%, RISE 미국테크100데일리고정커버드콜 21.41%, PLUS 테슬라위클리커버드콜채권혼합 21.01%, TIGER 배당커버드콜액티브 20.90%가 10위권에 들었다.
상위권은 단일종목이나 특정 섹터를 기초자산으로 삼은 상품이 대부분이다. 기초자산의 변동성이 클수록 옵션 프리미엄이 커지는 구조가 반영된 결과다.
신한자산운용 관계자는 "높은 월분배율을 지급할 수 있었던 배경에는 기초자산의 특성과 옵션 전략을 함께 고려한 상품 설계가 있다"며 "AI 소프트웨어 분야에서 중장기 성장 가능성이 높은 팔란티어에 주목하고 개별 종목 특유의 높은 변동성을 인컴 재원으로 활용했다"고 설명했다.
팔란티어·테슬라·엔비디아 등 개별 종목에 미국채를 섞어 변동성을 조절한 혼합형 상품은 7종 9231억원 규모로 집계됐다. 옵션 행사가를 현재 주가보다 높게 설정하는 OTM(외가격) 방식을 쓰면 프리미엄은 줄어들지만 그만큼 주가 상승분에 참여할 여지가 남는다. 분배 재원과 자본이득을 어느 비율로 가져갈지가 상품별 설계 차이로 나타나는 지점이다.
순자산 상위와 분배율 상위는 겹치지 않는다. 순자산 1위는 삼성자산운용의 KODEX 200타겟위클리커버드콜로 6조1406억원이다. 한 종목이 커버드콜형 전체의 21.3%를 차지하며 연 분배율은 15.05%다. 2위 TIGER 배당커버드콜액티브(2조6599억원)는 20.90%, 3위 TIGER 미국나스닥100타겟데일리커버드콜(2조5596억원)은 15.53%, 4위 KODEX 미국배당커버드콜액티브(1조7093억원)는 9.52%다.
◆ 2년 반 만에 29조 시장
커버드콜 ETF는 2012년 10월 TIGER 200커버드콜OTM이 처음 상장했다. 하지만 2023년까지 상장된 11종의 현재 순자산 합계는 5조원을 밑돈다. 규모가 만들어진 것은 최근 2년 여다.
2024년 이후 상장 종목이 51종으로 전체의 82%, 순자산은 23조9억원으로 79.8%를 차지한다. 연도별 상장은 2024년 23종, 2025년 18종, 2026년 10종이다. 2024년 12월 상장한 KODEX 200타겟위클리커버드콜은 1년 9개월 만에 6조원대로 커지며 계열 1위에 올랐다.
상장이 최근에 몰린 만큼 분배율 비교에는 제약이 따른다. 상장 1년이 지나지 않은 종목이 16종 3조6194억원이다. 2026년 4월 상장한 TIGER 반도체TOP10커버드콜액티브(8624억원·5회), 7월 상장한 KODEX 200커버드콜액티브(8502억원·2회), 3월 상장한 SOL 200타겟위클리커버드콜(6668억원·5회) 등 순자산 상위권도 포함돼 있어 연 분배율 집계에서는 제외했다.
운용사는 양강 구도다. 삼성자산운용이 14종 13조568억원으로 45.3%, 미래에셋자산운용이 16종 9조8665억원으로 34.2%다. 두 회사 합산 79.5%다. KB자산운용이 11종 2조8981억원(10.1%)으로 3위, 신한자산운용 6종 1조5619억원(5.4%), 한국투자신탁운용 5종 7591억원(2.6%), 한화자산운용 7종 5857억원(2.0%)이 뒤를 이었다. 키움투자자산운용과 브이아이자산운용도 각각 1종, 2종을 운용한다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
