
 Home

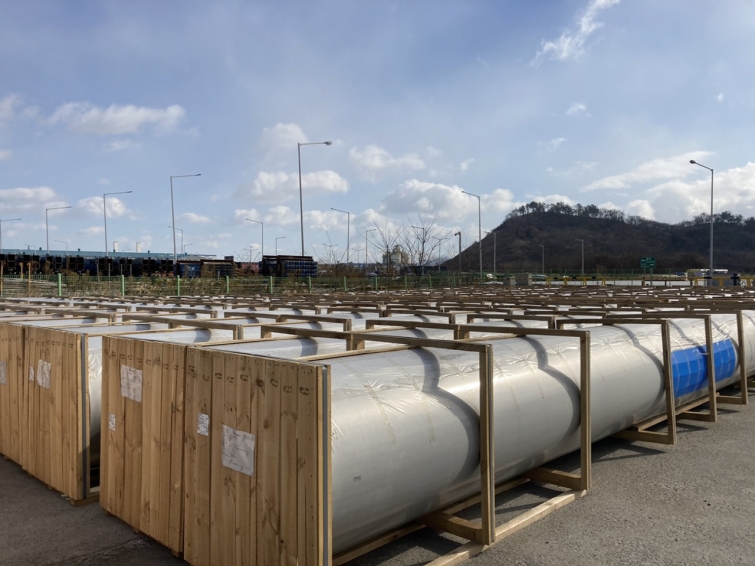
[딜사이트 이승주 기자] 세아제강지주가 미국 알래스카 액화천연가스(LNG) 프로젝트가 실현되면 에너지용 강관 부문 특수를 누릴 것이란 관측이 나온다. 사업이 본격화되면 미국 생산법인(SeAH Steel USA)이 양산하는 유정용 강관(OCTG)과 라인파이프 수요가 급증할 수 있다는 분석이다. 다만 대표적인 고부가가치 제품인 스테인리스(STS)강관 북미시장 선점에는 아직 갈 길이 멀다. 미국 정부로부터 철강 관세를 적용받고 있으나 현지 생산 물량이 없고 향후 라인전환에 따른 비용도 만만치 않아 실익은 크지 않다는 평가다.
업계에 따르면 미국 정부는 최근 알래스카 LNG 프로젝트인 ‘프로젝트 노스’를 두고 한국과 사업 검토에 착수한다는 입장을 발표했다. 이 프로젝트는 미국 알래스카 노스슬로프 지역에서 생산된 천연가스를 약 1300km의 가스관을 통해 남부 니키스키로 운송 및 액화시켜 수요처에 공급하는 사업이다. 전체 사업비만 해도 60조(약 445억달러)를 상회하며 연간 2000만톤(t)의 LNG 생산을 목표로 설정하고 있다.
한미 양국이 현재 투자금액을 두고 엇갈린 반응을 보이고 있지만 프로젝트 노스가 미국 중간선거의 격전지로 평가받는 알래스카의 핵심사업이라는 점에서 향후 사업 개시에 속도가 붙을 것이란 분석도 제기된다. 지난달 30일(현지시간) 한국의 대미투자를 발표하는 백악관 행사에서 브렌던 듀발 글렌파른 최고경영자(CEO)는 “파이프라인 건설에는 3년이 걸리며, 자금 조달이 이뤄지는 즉시 착공할 수 있다”고 밝혔다.
시장에서는 세아제강지주의 에너지용 강관 부문 특수에 대한 기대감이 커졌다. 알래스카 LNG 프로젝트로 OCTG와 라인파이프의 수요가 크게 늘어날 것이라는 점에서다. OCTG는 가스전의 시추와 굴착에 사용되며 라인파이프는 장거리 가스 이송에 쓰인다. 세아제강지주는 2016년 미국 휴스턴 공장을 인수, 현지 생산법인(SeAH Steel USA, SSUSA)에 1억달러 이상을 투자하며 연간 25만t 규모 OCTG, 탄소강 라인파이프 생산능력(CAPA)을 갖추고 있다.
이미 미국 내에서는 에너지용 강관에 대한 병목 현상이 발생하고 있다. 북미 판매법인(SeAH Steel America, SSA)과 생산법인 SSUSA의 올해 상반기 매출 합계는 1조2365억원으로 전년 동기 대비 24.0% 증가한 것으로 나타났다. 국내 증권가에서는 미국 유정관 및 송유관 수요 개선, 가격 인상으로 SSA와 SSUSA의 올해 하반기 영업이익이 각각 781억원, 516억원으로 전년 대비 388.9%, 29.7% 늘어난다고 전망했다.
그 중에서도 시장에서 가장 주목하는 제품은 STS강관이다. LNG를 액화 수송하는데 이용되는 STS강관은 원재료의 특성과 가공 난이도의 영향으로 OCTG 및 라인파이프에 비해 t당 영업이익이 최소 5배 이상 발생하는 고부가가치 제품이다. 업계 추산 영업이익률은 OCTG와 라이파이프가 5~10%, STS강관이 15~25% 수준이다.
미국 현지 STS강관 생산업체들이 대부분 중·소구경 사이즈 제품에 특화된 반면 세아제강지주는 LNG 운송을 위한 대구경 사이즈 제품을 생산할 수 있다는 게 강점이다. 다만 시장을 완벽하게 선점하고 있다는 평가를 받진 못한다. STS강관의 현지 생산이 불가능한 영향이다. 실제 SSUSA는 STS강관 생산라인이 전무하며 세아제강 국내 순천공장에서만 연간 4만t의 제품이 출하된다.
문제는 STS강관에 부과되는 50% 철강 관세의 영향으로 수익성 개선이 다소 제한적일 수밖에 없다는 점이다. 세아제강 입장에선 향후 수요 증가에 따른 무역확장법 232조 관세 면제 신청이 받아들여지지 않으면 타 업체와의 가격 경쟁에서 불리해질 수 있다.
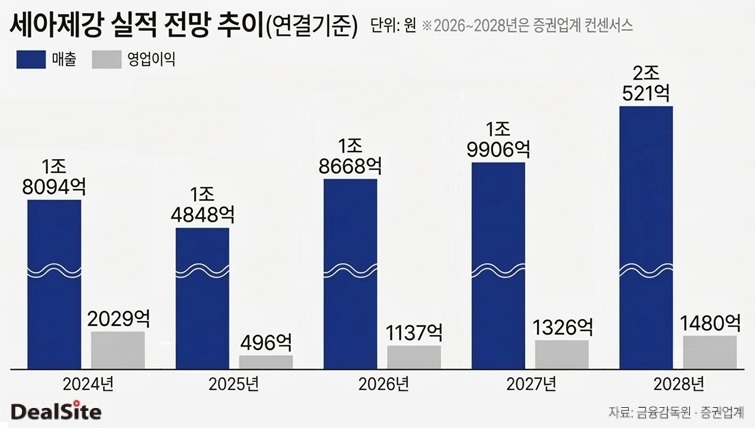
증권가에서도 보수적인 전망을 내놓는다. 세아제강이 알래스카 LNG 프로젝트가 본격화되는 2028년에도 영업이익이 1480억원에 머물며 철강 관세 이전(2024년, 2029억원) 수치까진 회복하지 못할 것이라는 분석이다.
그렇다고 당장 세아제강지주가 SSUSA에 생산라인을 신설하기도 어렵다. STS강관의 미국 내 수요가 늘어나도 제조를 위한 설비 투자·기존 강관 제조라인에 대한 레이아웃 변경 등 공장 전반에 대한 비용을 수반돼야 해 증설 결정을 내리기 쉽지 않다는게 사측의 설명이다.
한 철강업계 관계자는 “알래스카 LNG 프로젝트가 본격화되면 미국 내 에너지강관 생산라인을 갖춘 업체들이 수혜를 입을 것”이라면서도 “현지 생산라인이 없는 경우 수요처에서 제품을 비싼 값에 매입하기를 기대하는 것 외에 별 다른 방법이 없다”고 진단했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
