
 Home

[딜사이트 김나영 기자] "지금 우리 주식은 너무 싸다"
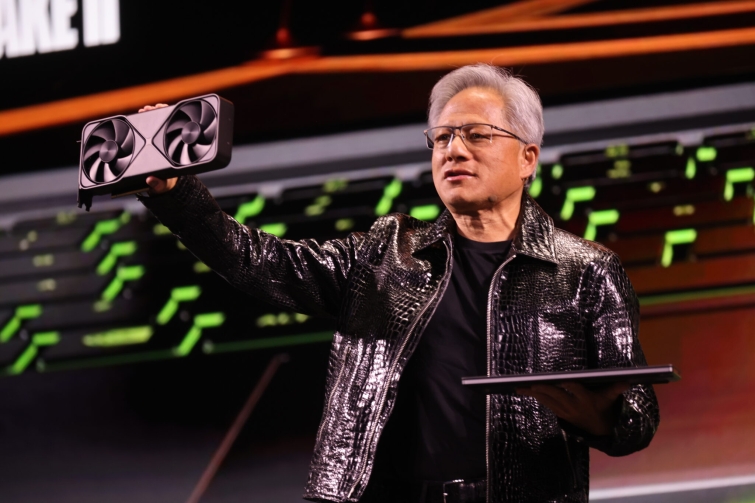
엔비디아가 1500억달러 규모의 자사주 매입을 추가로 승인했습니다. 지난 5월 분기 배당금을 주당 1센트에서 25센트로 대폭 올리며 발표했던 800억달러 규모의 자사주 매입에 더해진 조치예요. 젠슨 황 CEO는 "엔비디아 주식을 사들이는 것은 엄청난 기회"라며 시장에 강한 자신감을 드러냈습니다. 회사가 이번 매입 한도를 모두 소진하면 유통 주식 수가 약 4% 줄어들게 되는데요. 유통 주식 수가 줄어들면 주당순이익(EPS)이 높아져 주주 가치가 상승하는 효과가 있습니다.
세계에서 가장 몸값이 비싼 엔비디아는 시가총액이 5조 5000억달러를 넘겼고 올해 주가도 23% 상승했습니다. 하지만 실적 성장 속도에 비하면 주가는 10년 만에 가장 저렴한 수준에 머물러 있어요. 2028 회계연도 기준 주가수익비율(PER)은 14.5배로, 지난 5년 평균치인 62.9배의 절반에도 못 미칩니다. 월가 애널리스트들은 엔비디아의 2028 회계연도 순이익이 전년 대비 60% 급증한 3850억달러에 달할 것으로 보는데, 회사가 벌어들이는 이익이 주가보다 훨씬 빠르게 커지면서 기업가치 배수가 크게 압축된 것입니다.
"우리는 성장 가치주"…경쟁사 대비 저평가된 이유
젠슨 황 CEO는 엔비디아를 "세계 최초이자 유일한 성장 가치주"라고 정의했습니다. 가파른 성장세를 보이면서도 주가가 저렴해 성장주와 가치주의 매력을 모두 갖췄다는 뜻이죠. 실제로 2028 회계연도 기준 빅테크 기업들의 PER을 보면 애플(35.5배), 아마존(23.2배), 알파벳(22.6배), 마이크로소프트(21.7배) 모두 엔비디아보다 높습니다. 반도체 경쟁사인 브로드컴(18.2배), AMD(38.2배), 인텔(54.7배)과 비교해도 엔비디아는 마이크론을 제외하면 가장 낮습니다. 이들 경쟁사 중 누구도 엔비디아처럼 내년 70%의 매출 성장을 예고하지 못했는데도 말이죠.
시장이 엔비디아에 낮은 배수를 매기는 이유는 폭발적인 성장 이후 성장률이 꺾일 수 있다는 투자자들의 불안감 때문입니다. 딥워터 자산운용의 진 먼스터는 성장률 둔화 곡선에 대한 우려가 밸류에이션을 짓누르는 핵심 원인이라고 분석했어요. 이에 맞서 엔비디아는 잉여현금흐름의 절반을 주주에게 돌려주겠다는 약속을 지키며 공격적인 환원책을 펴고 있습니다. 월가에서는 이번 자사주 매입이 주가 저평가를 해소하고 주당순이익을 끌어올리는 강력한 계기가 될 것으로 평가하고 있습니다.
엔비디아의 주가는?
29일(현지시간) 엔비디아의 주가는 전일대비 0.72% 내린 227.21달러에 장을 마감했어요. 이 기업의 주가는 최근 6개월 동안 37.56% 상승했습니다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지

