
 Home


[딜사이트 방태식 기자] 일동제약이 지난 수년간 이어온 외부 투자의 성과가 엇갈리고 있다. 디앤디파마텍 등 일부 투자에서는 원금을 웃도는 자금을 회수한 반면 비케이메디케어와 엔젠바이오 등에서는 보유자산 가치가 하락했기 때문이다. 시장에서는 전체 출자자산의 약 4분의 1을 차지하는 아이리드비엠에스(아이리드)의 향후 성과가 일동제약의 바이오 투자 성적표를 좌우할 주요 변수가 될 것이란 관측이 나온다.
30일 업계에 따르면 일동제약은 그동안 직접 지분 투자뿐 아니라 투자조합 출자 등을 통해 투자 포트폴리오를 확대해왔다. 올 상반기 말 기준 보유 중인 타법인 출자자산의 장부가액은 총 522억원 수준이다.
최근 가장 눈에 띄는 투자 회수 사례는 디앤디파마텍이다. 일동제약은 2021년 큐더스패밀리 3호 신기술사업투자조합에 30억원을 출자했다. 지난해 10월 조합 만기에 따라 디앤디파마텍 주식 5만3023주를 현물로 배분받았으며 당시 공시상 취득가액은 약 107억원으로 평가됐다.
일동제약은 이후 무상증자로 늘어난 보유주식 21만2092주 중 13만2092주를 장내 매각해 올 2월까지 약 131억원을 회수했다. 최초 출자금 30억원의 4배가 넘는 규모다.
잔여 지분 가치까지 고려하면 투자 성과는 더욱 커진다. 올 상반기 말 기준 일동제약이 보유한 디앤디파마텍 주식 8만주에 29일 종가(4만2000원)를 적용하면 평가액은 약 34억원이다. 이미 투자원금을 웃도는 자금을 회수한 가운데 추가 매각이 가능한 지분도 남겨둔 셈이다.
다만 모든 외부 투자가 성과로 이어진 것은 아니다. 대표적인 사례가 비케이메디케어다. 일동제약은 2024년 비케이메디케어가 발행한 상환전환우선주(RCPS)를 약 50억원에 취득하고 회사를 종속기업으로 편입했다. 해당 투자자산의 장부가액은 지난해 말 평가이익 반영으로 약 53억원까지 늘었지만 올 상반기 말 기준 전액 손상 처리됐다.
비케이메디케어의 경영 상황도 악화됐다. 지난해 23억원의 순손실을 기록한 데 이어 올 상반기 말에는 자본총계가 마이너스(-) 63억원으로 완전자본잠식 상태가 이어졌다. 결국 지난 5월 회생절차를 신청했고 부산회생법원은 7월 회생절차 개시를 결정했다.
엔젠바이오 역시 투자 이후 보유 지분의 가치가 크게 낮아졌다. 일동제약은 2019년 항암 신약 동반진단 분야 협력을 위해 엔젠바이오에 약 27억원을 투자했다. 하지만 올 상반기 말 관련 지분의 장부가액은 약 3억2800만원으로 최초 취득금액의 12% 수준에 그쳤다. 지난해 말 6억4900만원과 비교해도 반년 만에 절반 가까이 감소했다.
아보메드 투자자산도 최초 투자금액을 밑돌고 있다. 일동제약은 2021년 신약 R&D 협력을 위해 아보메드에 60억원을 투자했으며 지난해에도 6억원을 추가 투입했다. 다만 올 상반기 말 보유 지분의 장부가액은 약 44억원에 불과한 상황이다.
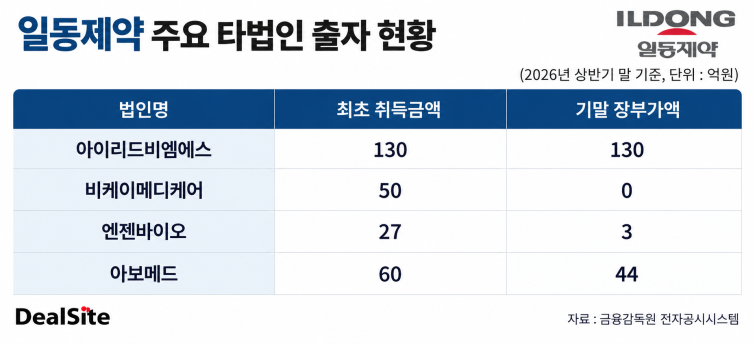
이러한 상황에서 일동제약의 주요 투자자산인 아이리드에 시장의 시선이 쏠리고 있다. 올 상반기 말 아이리드 지분의 장부가액은 약 130억원으로 전체 타법인 출자자산 522억원의 약 25%에 달한다. 단일 투자자산 가운데 차지하는 비중이 큰 만큼 향후 아이리드의 R&D 성과와 기업가치 변화가 일동제약의 투자 성과에도 적지 않은 영향을 미칠 것이라는 분석이다.
아이리드는 일동제약 사내벤처에서 출발한 저분자화합물 신약개발 기업이다. 단순 재무적 투자처와 달리 일동제약과 신약 R&D 측면에서 연관성이 높은 투자자산이라는 점도 특징이다. 향후 기술이전이나 파이프라인 개발 등에서 성과가 가시화될 경우 일동제약이 보유한 지분 가치에도 긍정적으로 작용할 여지가 있다.
일동제약 관계자는 “아이리드는 계열내최초(First-in-Class) 후보물질 발굴을 담당하는 계열사로 자가면역, 섬유화증 질환 등과 관련한 유망 파이프라인을 확보하고 다양한 R&D 작업을 추진하고 있다”며 “R&D 프로젝트의 진행 상황과 관련 시장 환경, 내외부 여건 등을 고려해 운영 전략을 이어가는 한편 기술이전과 투자 유치를 위한 파트너링 및 오픈이노베이션 활동 등도 병행할 계획”이라고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
