
 Home

[딜사이트 강울 기자] 보험금은 예상보다 덜 나갔는데 정작 보험이익은 늘지 못했다. 푸본현대생명이 올해 상반기 보험금 예실차에서 이익을 냈지만 미래 손실이 예상되는 계약에서 발생한 비용이 이를 깎아먹었다. 관련 비용 부담은 지난해보다 크게 줄었지만 여전히 보험계약마진(CSM)과 위험조정 상각으로 얻은 이익을 웃돌면서 보험 본업의 수익성을 끌어올리는 데 걸림돌이 되고 있다.
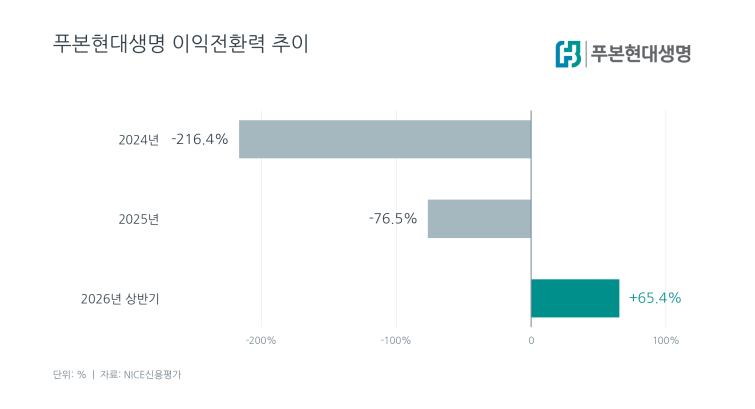
1일 NICE신용평가에 따르면 푸본현대생명의 올해 상반기 이익전환력은 65.4%로 지난해 마이너스(-)76.5%에서 141.9%포인트 개선되며 플러스로 돌아섰다. 다만 분석 대상 생명보험사의 중위값인 74.2%에는 못 미쳤다.
이익전환력은 보험계약마진(CSM)과 위험조정 상각으로 인식한 이익이 보험금·사업비 예실차와 손실부담계약 관련 비용 등을 거쳐 얼마나 보험이익으로 전환되는지를 보여주는 지표다. 푸본현대생명의 이익전환력이 플러스로 돌아선 데는 보험금 예실차 개선과 손실부담계약 비용 감소가 영향을 미쳤다.
특히 보험금 예실차가 이익에 힘을 보탰다. 푸본현대생명의 올해 상반기 보험금 예실차율은 71.5%였다. CSM과 위험조정 상각액의 합계를 100으로 놓으면 예상보다 보험금이 적게 발생하면서 71.5의 플러스 효과가 더해졌다는 의미다.
문제는 손실부담계약에서 발생한 비용이 이보다 더 컸다는 점이다. 올해 상반기 손실부담계약비용률은 마이너스(-) 103.9%였다. 같은 기준으로 보험금 예실차에서는 71.5의 이익이 더해진 반면 손실부담계약에서는 103.9의 마이너스 효과가 발생했다. 보험금이 예상보다 적게 나간 데 따른 이익을 손실부담계약 비용이 모두 상쇄하고도 남은 셈이다.
손실부담계약은 앞으로 받을 보험료보다 지급할 보험금과 사업비 등이 더 클 것으로 예상되는 계약이다. 향후 발생할 것으로 예상되는 손실을 실제 보험금 지급 시점까지 미루지 않고 회계상 미리 반영한다. 현재 보험금 지급 실적이 예상보다 양호해도 미래 손실이 커지면 당기 보험이익을 깎을 수 있는 구조다.
손실부담계약 비용 부담 자체는 크게 줄었다. 지난해 -240.1%였던 손실부담계약비용률은 올해 상반기 -103.9%로 136.2%포인트 개선됐다. 그럼에도 관련 비용이 CSM과 위험조정 상각으로 얻은 이익을 넘어서는 구조는 벗어나지 못했다.
손실부담계약 비용은 푸본현대생명의 수익성을 오랫동안 짓눌러온 요인 중 하나다. 한국기업평가는 지난 5월 푸본현대생명의 후순위채 신용등급을 A에서 A-로 낮추면서 2023~2025년 3년 연속 순손실의 주요 원인으로 고금리 퇴직연금 이자비용과 손실부담계약 관련 비용을 지목했다. 지난해에는 투자성과 부진까지 겹치면서 순손실이 1187억원으로 확대됐다고 분석했다.
보험업계 관계자는 “생명보험사는 신규 담보의 손해율 가정을 보수적으로 조정하면서 CSM 감소와 손실부담계약 비용 부담이 전반적으로 커졌다”며 “푸본현대생명은 상반기 수치가 집계된 생명보험사 중에서도 손실부담계약 비용 부담이 ABL생명 다음으로 큰 수준”이라고 말했다.
보험 본업에서도 아직 안정적인 흑자 구조를 만들지 못했다. 푸본현대생명의 보험손익은 상반기 기준 2024년 -131억원에서 지난해 11억원으로 흑자 전환했지만 올해는 다시 -1억원을 기록했다. 적자 규모는 사실상 손익분기점 수준까지 줄었지만 지난해 만든 흑자 흐름을 이어가는 데는 실패했다.
푸본현대생명은 보장성보험 판매를 늘리며 보험이익의 원천인 CSM을 확보하고 있다. 앞으로는 새 계약에서 CSM을 쌓는 것과 함께 손실이 예상되는 계약에서 발생하는 비용을 줄여 이를 실제 보험이익으로 연결하는 것이 관건이다.
금융권 관계자는 “푸본현대생명이 보장성보험을 확대하며 사업구조를 바꾸고 있지만 CSM을 쌓는 것만으로는 보험이익이 늘지 않는다”며 “손실부담계약 비용 부담을 줄여 CSM 상각액이 실제 이익으로 이어지도록 관리하는 것이 중요하다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
