
 Home

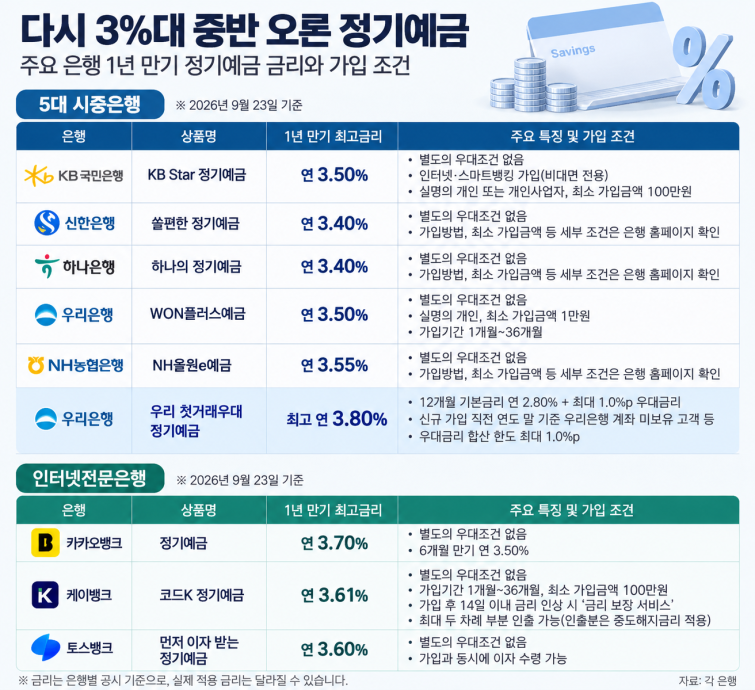
[딜사이트 차화영 기자] 한국은행의 기준금리 인상에 따라 은행 정기예금 금리도 연 3%대 중반으로 올라섰다. 5대 시중은행에서는 연 3.55%, 인터넷전문은행에서는 연 3.7%를 주는 상품까지 등장하면서 목돈을 안정적으로 굴리려는 금융 소비자들의 선택지도 넓어졌다.
별도의 우대조건 없이 받을 수 있는 금리만 놓고 보면 인터넷은행이 여전히 앞선다. 다만 시중은행과의 격차가 0.1~0.3%포인트 수준으로 좁혀진 데다 우대조건을 충족하면 시중은행에서도 연 3.8%까지 받을 수 있다. 최고금리만 보고 상품을 고르기보다 실제 받을 수 있는 이자와 우대조건, 자금을 묶어둘 수 있는 기간 등을 함께 따져볼 필요가 있다.
26일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 주요 1년 만기 정기예금 금리는 연 3.4~3.55% 수준이다. 이달 들어 은행들이 잇달아 수신 금리를 올리면서 한동안 연 3%대 초반에 머물던 정기예금 금리가 다시 연 3%대 중반으로 올라왔다.
한국은행이 지난 7월과 8월 두 차례 연속 기준금리를 인상한 이후 시장금리가 상승한 가운데 은행권의 자금조달 수요와 수신 경쟁이 맞물린 영향으로 풀이된다. 은행채 등 시장성 조달금리가 오르면서 예금을 통해 자금을 확보하려는 유인도 커진 모습이다.
5대 시중은행 가운데 현재 금리가 가장 높은 상품은 NH농협은행의 'NH올원e예금'이다. 농협은행은 23일 예·적금 상품의 기본금리를 0.2~0.25%포인트 인상하면서 NH올원e예금 1년 만기 금리도 기존 연 3.45%에서 연 3.55%로 높였다.
KB국민은행의 'KB Star 정기예금'과 우리은행의 'WON플러스예금'은 1년 기준 연 3.5%를 제공한다.
KB국민은행은 이달 14일 KB Star 정기예금의 1년 이상 2년 미만 금리를 연 3.2%에서 연 3.4%로 올린 데 이어 21일 0.1%포인트를 추가로 인상했다. 별도의 우대조건 없이 가입 기간에 따라 금리가 결정되는 비대면 전용 상품이다. 실명의 개인이나 개인사업자가 가입할 수 있으며 최소 가입금액은 100만원이다.
우리은행 WON플러스예금 역시 별도 우대조건 없이 12개월 기준 연 3.5%를 준다. 실명의 개인이 가입할 수 있고 최소 가입금액은 1만원이다. 가입 기간도 1개월부터 36개월까지 선택할 수 있어 자금 사용 계획에 맞춰 만기를 정할 수 있다.
신한은행의 '쏠편한 정기예금'과 하나은행의 '하나의 정기예금'은 1년 기준 각각 연 3.4% 수준이다. 신한은행은 이달 9일 쏠편한 정기예금 금리를 연 3.2%에서 연 3.4%로 높였다. 하나은행도 이달 10일 연 3.2%에서 연 3.3%로 올린 데 이어 22일부터 다시 연 3.4%로 인상했다.
은행별 금리 차이는 실제 이자로 환산하면 크지 않은 편이다. 1000만원을 1년간 예치한다고 가정하면 세전 이자는 연 3.4%에서 34만원, 연 3.5%에서 35만원, 연 3.55%에서 35만5000원이다. 금리가 0.1%포인트 높아질 때마다 1000만원당 연간 세전 이자가 1만원씩 늘어나는 셈이다.
우대조건을 챙길 수 있다면 일반 정기예금보다 더 높은 금리를 받을 수 있는 상품도 있다. 우리은행의 '우리 첫거래우대 정기예금'은 12개월 기본금리 연 2.8%에 최대 연 1.0%포인트의 우대금리를 더해 최고 연 3.8%를 제공한다.
신규 가입 직전 연도 말 기준 우리은행 계좌를 보유하지 않은 고객은 1.0%포인트의 우대금리를 받을 수 있다. 직전 1년간 우리은행 예·적금을 보유하지 않았거나 오픈뱅킹에 가입해 만기까지 유지하는 경우에도 우대금리가 붙는다. 다만 우대금리 합산 한도는 최대 1.0%포인트다.
최고금리만 비교하면 우리 첫거래우대 정기예금이 인터넷은행의 일반 정기예금보다 높다. 다만 연 3.8%는 우대조건을 충족해야 받을 수 있는 금리인 만큼 기존 거래 여부 등을 먼저 확인할 필요가 있다.
별도의 우대조건 없이 조금이라도 높은 금리를 받고 싶다면 인터넷은행이 선택지가 될 수 있다.
카카오뱅크는 이달 23일부터 정기예금 금리를 0.1%포인트 추가로 올렸다. 이에 따라 1년 만기 정기예금 금리는 기존 연 3.6%에서 연 3.7%로 높아졌다. 별도의 우대조건 없이 받을 수 있는 금리다. 6개월 만기 상품도 연 3.4%에서 연 3.5%로 올라 1년 동안 자금을 묶어두기 부담스럽거나 비교적 짧게 목돈을 운용하려는 고객이 고려할 수 있다.
1000만원을 1년간 맡긴다면 연 3.7%의 세전 이자는 37만원이다. 연 3.5%인 주요 시중은행 상품과 비교하면 1년간 차이는 세전 2만원이다. 금리 차이가 크지 않은 만큼 단순히 숫자가 높은 상품을 찾기보다 거래 편의성과 자금 사용 계획까지 함께 살펴볼 필요가 있다.
케이뱅크의 '코드K 정기예금'은 1년 기준 연 3.61%를 제공한다. 우대조건을 따로 채울 필요 없이 기본금리 자체가 연 3.61%다. 가입기간은 1개월부터 36개월까지 선택할 수 있고 최소 가입금액은 100만원이다. 특히 가입 후 14일 이내 예금금리가 오르면 인상된 금리를 적용해주는 ‘금리 보장 서비스'가 특징이다. 만기 전 돈이 필요할 경우에도 예금을 모두 해지하지 않고 최대 두 차례 부분 인출할 수 있다. 다만 인출한 금액에는 중도해지금리가 적용된다.
토스뱅크의 '먼저 이자 받는 정기예금'은 1년 기준 연 3.6%를 제공한다. 상품 이름처럼 이자를 가입과 동시에 먼저 받을 수 있다는 점이 특징이다. 만기까지 기다렸다가 이자를 받는 일반 정기예금과 달리 가입 직후 이자를 받아 활용할 수 있도록 설계됐다.
정기예금을 고를 때는 최고금리뿐 아니라 우대조건을 실제로 충족할 수 있는지, 언제 자금을 다시 사용할지 등을 함께 따져보는 것이 좋다. 특히 만기 전에 예금을 해지하면 약정금리보다 낮은 중도해지금리가 적용될 수 있어 만기를 길게 잡을수록 향후 자금 사용 계획을 살펴야 한다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
