
 Home

[딜사이트 이광호 기자] 코스피 상장사 ‘주성코퍼레이션’이 2023년 최대주주 변경을 기점으로 추진해온 물류 중심 사업재편에 속도를 내고 있다. 복합물류주선업을 전체 매출의 80% 이상을 차지하는 주력사업으로 키운 데 이어 최대주주가 영위하던 물류사업까지 200억원에 인수하며 외형 확대에 나섰다. 기존 사업과 고객·해외 네트워크를 공유할 수 있는 만큼 물류사업의 규모와 경쟁력을 동시에 끌어올리겠다는 구상이다. 올해 들어 수익성이 주춤한 상황에서 이번 인수가 외형 성장에 이어 이익체력까지 끌어올리는 계기가 될지 주목된다.
21일 금융감독원 전자공시시스템에 따르면 주성코퍼레이션은 최근 최대주주인 비앤피주성의 국제복합운송 등 물류사업을 200억원에 양수했다. 기존 물류사업과의 시너지와 사업영역 확대, 수익성 및 기업가치 제고 등을 인수 목적으로 제시했다. 인수 대상 사업의 지난해 매출은 182억원으로 주성코퍼레이션 지난해 전체 매출의 약 21%에 해당한다. 자산은 79억원, 부채는 31억원이다.
이번 인수는 새로운 사업에 진출하기보다 2023년부터 키워온 물류사업에 추가 성장동력을 더하는 성격이 강하다. 주성코퍼레이션은 2023년 12월 비앤피주성이 최대주주로 올라선 이후 물류 중심으로 사업구조를 빠르게 전환했다. 복합물류주선업 매출 비중은 2023년 0%에서 2024년 70%대로 급증한 데 이어 2025년에는 80%를 넘어섰다. 올해 상반기에도 물류사업 매출은 343억원으로 전체 매출 418억원의 82%를 차지했다. 해상물류가 317억원으로 대부분을 차지했고 항공물류는 26억원이었다.
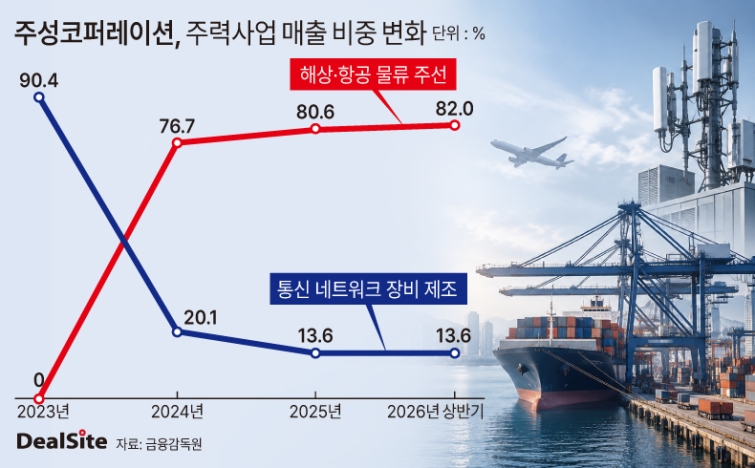
사업 간 연계성도 높은 편이다. 주성그룹 내 주성씨앤에어와 비앤피주성, 주성코퍼레이션은 모두 복합물류주선업을 영위하고 있다. 이번에 인수한 사업 역시 해상·항공 수출입 화물 운송을 주선하는 포워딩 사업으로 주성코퍼레이션의 기존 사업과 상당 부분 겹친다. 인수 사업의 고객 기반과 해외 네트워크 등을 기존 사업과 연계할 경우 물동량 확대와 영업 효율화 등을 기대할 수 있는 구조다.
특히 인수 대상 사업의 지난해 매출 182억원을 단순 합산하면 기존 물류사업의 외형을 한 단계 더 키울 수 있는 규모다. 주성코퍼레이션 입장에서는 이미 전체 매출의 80% 이상으로 성장한 물류사업에 추가 물량과 거래처를 확보해 사업재편의 완성도를 높이는 효과를 기대할 수 있다.
인수대금 200억원은 자체 보유자금으로 지급했다. 회사는 당초 외부조달 자금을 인수대금에 활용하는 방안을 검토했지만 최종적으로 자체자금을 투입하고, 유상증자와 전환사채(CB), 차입 등을 통해 운영자금과 유동성을 보강하는 방향으로 자금계획을 변경했다.
최대주주 비앤피주성을 대상으로 한 약 120억원 규모 제3자배정 유상증자는 지난 18일 납입을 완료했다. 신주 198만7594주가 주당 6045원에 발행됐으며 신주는 10월15일 상장될 예정이다. 상장 후 1년간 전량 의무보유된다. 여기에 300억원 규모 CB 발행과 50억원 단기차입까지 포함하면 회사가 마련했거나 조달을 추진 중인 외부자금은 약 470억원이다. CB 납입은 오는 11월18일로 예정돼 있다.
최대주주의 추가 출자로 지배력도 한층 강화된다. 주성코퍼레이션은 앞서 액면가 500원 주식 5주를 액면가 2500원 주식 1주로 합치는 5대1 주식병합을 단행했다. 이에 따라 발행주식 수는 약 5281만주에서 1056만주로 줄었고 비앤피주성의 보유주식도 1900만주에서 380만주로 감소했다. 지분율은 35.98%로 변동이 없었다. 이후 비앤피주성이 제3자배정 유상증자로 198만7594주를 추가 취득하면서 보유주식은 578만7594주로 늘어난다. 유상증자 후 총발행주식 수 1254만9640주를 기준으로 한 비앤피주성의 지분율은 약 46.1%다. 사업재편 과정에서 최대주주가 추가 자본을 투입하면서 경영권 기반도 강화되는 셈이다.
물류 중심으로 사업구조를 빠르게 바꾼 만큼 앞으로 관건은 확대된 외형을 수익성 개선으로 연결하는 것이다. 올해 상반기 주성코퍼레이션의 연결 매출은 418억원으로 전년 동기 407억원보다 약 3% 증가했다. 반면 매출원가는 같은 기간 356억원에서 392억원으로 10% 이상 늘었다. 이에 따라 매출총이익은 51억원에서 26억원으로 감소했고 매출총이익률도 약 12.5%에서 6.2%로 낮아졌다. 영업손익은 17억원 흑자에서 5억원 적자로 돌아섰다.
외형 성장세가 이어지는 가운데 원가 부담이 수익성 개선을 제약한 셈이다. 이번에 추가로 확보한 물류사업이 기존 고객·해외 네트워크와 결합해 물동량 확대뿐 아니라 영업 효율화까지 이끌어낸다면 물류 중심 사업재편의 다음 단계인 이익체력 강화에도 힘이 실릴 수 있다는 관측이다. 반대로 외형 확대에 그칠 경우 200억원을 투입한 사업양수의 성과를 입증하기까지 시간이 필요할 수 있다.
한편 최대주주 비앤피주성은 지난 18일 보유 중인 주성코퍼레이션 주식 380만주를 산업은행에 담보로 제공하는 주식근질권 계약을 체결했다. 계약기간은 3년이다. 이는 주성코퍼레이션의 유상증자·CB 등 자금조달과는 별개의 최대주주 측 담보계약이다.
이와 관련해 딜사이트는 이번 물류사업 인수에 따른 구체적인 수익성 개선 계획과 사업 시너지 등을 확인하기 위해 주성코퍼레이션 측에 연락을 시도했으나 닿지 않았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
