
 Home

단일종목 ±2배 상장지수펀드(ETF) 상품은 2026년 5월 27일 삼성전자·SK하이닉스를 기초자산으로 출발했다. 당국은 출시 전부터 지렛대 효과와 음의 복리효과를 경고했다. 하지만 이런 우려는 예상한 것보다 더 처참한 현실로 돌아왔다. 코스피가 사상 최고치를 찍은 뒤 급전직하 하자 정부는 7월에 보완대책과 기본예탁금 강화라는 규제책을 내놨다. 그러나 시장 변동성은 더 커졌고 이른바 꼬리가 몸통을 흔들고 있다는 지적이 쏟아지자 8월에는 괴리율 관리 강화와 모의거래 의무화까지 내놓았다. 정부의 사후약방문 규제로 변동성은 최근 잦아들었다. 그러나 그 사이 수많은 국내 개인투자자 피해가 양산됐다. 단종레 결산 보고서는 이 상품의 출시와 시장 충격, 그리고 사후 규제 강화의 정책 타임라인을 되새겨 같은 과오를 반복하지 않게 할 반성문이다.
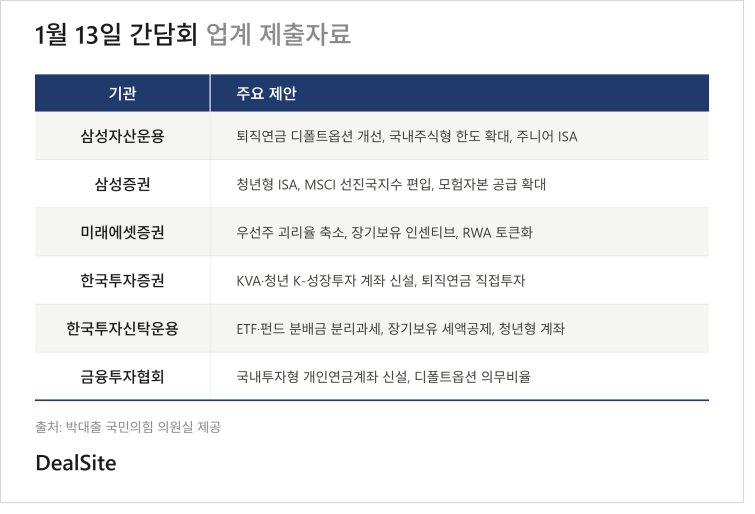
[딜사이트 윤종학 기자] 단일종목 레버리지 ETF를 민관이 도모한 출발점으로는 2026년 1월 13일 김용범 당시 청와대 정책실장이 소집한 '자본시장 매력도 제고 방안' 비공개 간담회가 지목된다. 이 자리에는 금융투자업계 수장 5인이 불려갔고 17일 뒤 금융위원회는 단일종목 레버리지 ETF 도입을 위한 시행령 개정안을 입법예고했다. 시장은 당연히 그 자리에서 업계가 규제 완화를 요구했으리라 짐작했다. 그러나 정작 그날 참석한 이들은 테이블에 레버리지 상품을 주제로 올리지 않았다며 관련 의혹을 부인하고 있다.
실제 박대출 국민의힘 의원실이 확보해 16일에 내놓은 간담회 업계 제출자료를 입수해 전수 분석한 결과에는 단종레 언급이 기술돼 있지 않다. 특히 6개 기관이 낸 서면 제안서 어디에도 단종레 도입 요구는 담기지 않았다. 오히려 업계가 내민 것은 퇴직연금과 절세, 장기투자 유도였다. 그러나 실제로 2주 뒤에 금융위는 단종레를 허용한다고 예고했고, 넉 달 뒤에는 하루 단위로 밸런스를 맞춰야 하는 이른바 단타 상품인 단종레가 출현했다.
◆ 연금·절세 일색…"단타 상품과는 정반대"
여러 증언과 자료를 분석하면 그날 자리에 앉은 이는 김우석 삼성자산운용 대표, 박종문 삼성증권 대표, 허선호 미래에셋증권 부회장, 김성환 한국투자증권 대표, 배재규 한국투자신탁운용 대표 등이다.
간담회 직후 업계에서는 운용사 대표들의 단종레 건의가 이뤄졌다는 소문이 돌았다. "해외에는 2~3배 레버리지 상품까지 있는데 국내에는 규제 때문에 시행이 어렵다며 규제 완화를 복수의 관계자가 건의했다는 내용도 돌았다. 다음날 김용범 전 정책실장 본인도 한겨레21 인터뷰에서 미국 시장에서는 가능한 레버리지 상품이나 개별주식 ETF가 한국에서는 불가능한 것이 많다며, 금융위에 나스닥에서 가능한 걸 왜 우리는 못하게 하냐고 했다고 발언했다.
이런 맥락에서 단종레는 업계가 불을 지폈고 청와대가 수용했다는 추론이 가능해졌다. 그러나 문서 내용에는 이를 뒷받침하는 단서가 없다. 6개 문서에는 퇴직연금과 절세, 장기투자 유도가 전부다. 단타 상품과는 대치되는 방향성의 건의다.
금융투자협회는 국내 퇴직연금 적립금이 469조원(2025년 3분기) 규모인데 국내 주식 투자 비중은 1.6%에 불과하다고 지적했다. G22 국가 사적연금의 국내주식 평균 비중 15.4%를 적용하면 64조7000억원이 추가로 들어올 수 있다는 계산이다. 협회는 기존 개인연금·IRP와 별도의 '국내 투자형 개인연금계좌 또는 IRP' 신설을 건의했다.
한국투자증권은 'BUY KOREA : 지금은 한국투자'라는 제목으로 총 273조원 규모의 신규 자금 유입 방안을 제시했다. 국내주식 투자 전용 계좌(KVA) 110조원, 청년 K-성장투자 계좌 23조원, 퇴직연금 92조원, 증여세 면제를 통한 '한국판 부의 회춘' 48조원이다. 전기말 국내증시 시가총액의 6.9%에 해당한다는 설명이 붙었다.
삼성자산운용은 퇴직연금 디폴트옵션 개선과 국내주식형 펀드 투자한도 확대, 주니어 ISA 도입을 제안했다. 한국투자신탁운용은 국내 주식형 ETF·펀드 분배금 분리과세와 장기보유 세액공제, 청년형 장기계좌를 내놨다. 미래에셋증권은 우선주 괴리율 축소와 장기보유 인센티브, 실물자산 토큰화(RWA)를 제시했다. 삼성증권은 청년형 ISA 도입과 MSCI 선진국지수 편입 추진, 모험자본 공급 확대를 건의했다.
한국투자신탁운용 자료는 고환율·해외직투 확대 환경에 대한 문제의식을 제시했지만 그 대책 역시 ETF·펀드 세제 혜택과 청년 장기계좌였다.
단일종목 레버리지와 연결될 수 있는 문구는 삼성증권 자료의 한 줄뿐이다. 가상자산 시장 성장 방안을 다루면서 "가상자산 ETF 등 신상품 출시 및 해외 레버리지 투자 수요 국내 흡수 등 리쇼어링 기조 강화"라고 적은 대목이다. 가상자산 ETF 맥락에서 나온 표현으로 국내 개별종목을 기초자산으로 하는 상품을 지칭한 것으로 보기는 어렵다.
◆ 위험 신호 지적에도 강행… 남겨진 손실
업계가 규제 완화를 조른 게 아니라 오히려 브레이크를 밟았다는 주장도 나온다. 삼성증권은 기본 추진방향에서 “단기간내 주가 상승으로 지수 안정성은 다소 저하됐다”며 반도체 2개사의 코스피 시가총액 비중이 2024년 말 24.5%에서 2026년 1월 9일 38.2%로 올랐다는 수치를 각주로 달았다. 삼성전자와 SK하이닉스 쏠림을 위험 요인으로 지목한 것이다.
이 비중은 이후 더 올랐다. 6월 말 기준 두 종목의 시가총액 비중은 코스피의 55%, 코스피200의 59%에 달했다. 1월에 업계가 위험하다고 한 두 종목이 넉 달 뒤 2배 레버리지 상품의 기초자산이 됐다.
단종레는 간담회 이후 1월 30일 입법예고, 4월 21일 국무회의 의결, 4월 28일 공포를 거쳐 5월 27일 16종 상장으로 이어졌다. 상장 첫 한 달간 개인이 사들인 금액은 11조3000억원이었다. 9월 15일 기준 KODEX 삼성전자단일종목레버리지와 KODEX SK하이닉스단일종목레버리지의 상장 이후 수익률은 각각 -51.91%, -62.34%로 집계된다. 이 상품들은 7월 말 각각 -63.1%, -74.8%까지 녹아내렸다. 서면으로 제안한 기관은 없었다. 회의록은 공개되지 않았다. 누가 이 상품을 꺼냈는지는 여전히 확인되지 않는다.
정무위원회 관계자는 “국정감사에 증권사, 운용사 CEO를 증인으로 요청할지는 아직 확정되기 전이라 언급하기 어렵다"면서 “결국 사태의 원인을 밝히기 위해서는 당사자 증언이 필요하다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
