
 Home

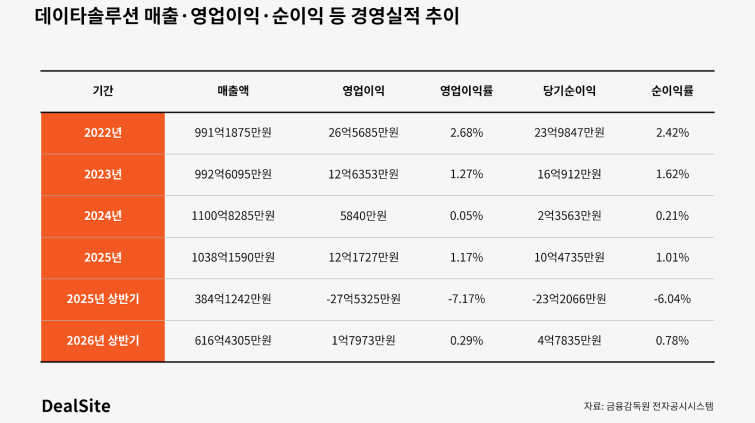
[딜사이트 박관훈 기자] 매출 616억원에 영업이익은 1억8000만원에도 못 미쳤다. 오픈베이스 핵심 자회사 데이타솔루션의 올해 상반기 성적표다. 오픈베이스 연결 외형의 절반에 해당하는 매출 규모를 갖고 있지만 영업이익률은 0.29%에 그쳤다. 지난해 연간 영업이익률도 0.05%에 불과했던 만큼 외형에 걸맞은 이익체력을 갖추는 게 과제로 떠올랐다. 과거 데이타솔루션에서 신사업 개발을 담당했던 정주영 이사가 최근 오픈베이스 최대주주에 오른 만큼 0%대에 머문 이익률을 얼마나 끌어올릴지가 2세 경영의 첫 실적 시험대가 될 전망이다.
23일 금융감독원 전자공시시스템에 따르면 데이타솔루션은 올해 상반기 별도 기준 매출 616억4305만원을 기록했다. 이는 오픈베이스의 같은 기간 연결 매출 1189억5484만원의 51.8%에 해당하는 규모다. 연결 매출에서는 계열사 간 내부거래가 제거되는 만큼 두 수치를 단순 비교한 것이지만, 데이타솔루션의 외형이 그룹에서 차지하는 무게를 보여준다.
외형에 비해 이익은 좀처럼 따라붙지 못하고 있다. 데이타솔루션의 올 상반기 영업이익은 1억7973만원으로 영업이익률은 0.29%에 그쳤다. 지난해 같은 기간 27억5325만원의 영업손실에서 흑자전환했지만 매출 1000원당 남긴 영업이익은 3원에도 못 미친다.
저수익 구조는 일시적인 현상도 아니다. 데이타솔루션은 2024년 연간 매출 1100억8285만원을 올리고도 영업이익은 5840만원에 머물렀다. 영업이익률은 0.05%다. 올해 상반기 흑자로 돌아서며 0.29%까지 높아졌지만 여전히 1%에도 크게 못 미친다. IT서비스업 특유의 실적 계절성을 감안하더라도 연간 이익률을 의미 있게 끌어올리지 못한다면 외형 성장만으로 수익성 개선을 설명하기 어려운 구조다.
사업 포트폴리오에서는 하드웨어(H/W) 상품이 압도적인 비중을 차지한다. 올 상반기 H/W 상품 매출은 374억3100만원으로 전체 매출의 60.67%에 달했다. 반면 자체 분석 소프트웨어(S/W) 매출은 36억2000만원으로 5.87%, 시스템통합(SI) 용역 매출은 93억900만원으로 15.09% 수준이다. 매출 10원 가운데 6원 이상을 H/W 상품에 의존하는 셈이다.
사업별 이익률이 공개되지 않아 H/W 비중을 0%대 영업이익률의 직접적인 원인으로 단정하기는 어렵다. 다만 델(Dell) 등 글로벌 벤더의 인프라 제품 공급이 매출의 중심을 차지하고 자체 S/W 비중은 5%대에 머문다는 점에서 사업 포트폴리오 다변화 필요성은 뚜렷하다. 결국 자체 S/W와 AI·데이터 분석, 서비스 등 부가가치를 높일 수 있는 사업을 얼마나 키우느냐가 외형을 이익으로 바꾸는 열쇠다.
데이타솔루션도 이미 방향을 틀고 있다. 현재 사업을 데이터 애널리틱스(Analytics), 엔터프라이즈·인프라, 서비스, AX·DX 등으로 구성하고 AI·머신러닝 모델링과 IBM SPSS, 클라우드 네이티브, 쿠버네티스, 생성형 AI 기반 프로세스 자동화 등을 새로운 성장 영역으로 내세우고 있다. 기존 인프라 사업에 데이터·AI 역량을 더해 수익원을 다변화하겠다는 구상이다.
지난해 주주총회에서는 전자상거래 소매업과 학술·연구용역, 자연과학·공학 연구개발업 등을 사업목적에 추가하며 사업 확장 가능성도 열어뒀다. 아직 재무제표에서는 뚜렷한 체질 변화가 나타나지 않고 있다. 올 상반기에도 H/W 상품 비중은 60%를 웃돈 반면 자체 분석 S/W는 5%대에 머물렀다. AI·AX 등으로 넓힌 사업영역을 실제 매출과 이익으로 연결하는 작업이 남아 있는 셈이다.
이 숙제는 최근 오픈베이스 최대주주에 오른 정주영 이사와도 직접 맞닿아 있다. 1984년생인 정 이사는 오픈베이스 기획실 이사로 자리를 옮기기 전 데이타솔루션에서 신사업 개발 관련 업무를 맡았다. 이후 2년 전부터 오픈베이스 기획실 이사로 근무했고 올해 3월 사내이사로 선임돼 이사회에 진입했다. 이달에는 부친인 정진섭 회장으로부터 오픈베이스 주식 600만주를 증여받아 최대주주에 올랐다.
지분을 넘겨받은 뒤에는 경영능력을 숫자로 증명해야 한다. 특히 데이타솔루션은 정 이사가 직접 근무하며 신사업을 다뤘던 회사다. 기존 사업구조와 신사업을 모두 경험한 만큼 AI·AX 등 새로운 성장동력을 실제 매출과 이익으로 연결하고 고착화된 0%대 이익률을 끌어올릴 수 있을지가 정 이사의 경영능력을 가늠할 첫 잣대가 될 전망이다.
핵심은 외형보다 이익이다. 데이타솔루션은 올 상반기 흑자전환에 성공했지만 616억원을 팔아 남긴 영업이익은 1억8000만원에도 못 미쳤다. H/W에 치우친 매출구조를 다변화하고 AI·AX 등 신사업을 새로운 이익원으로 키우지 못한다면 외형 확대만으로는 0%대 수익성의 한계를 벗어나기 어렵다.
업계 관계자는 “핵심 자회사인 데이타솔루션의 H/W 유통 의존도 탈피와 고부가가치 신사업 안착 여부가 정 이사의 2세 경영을 좌우할 첫 번째 경영 능력 시험대가 될 것”이라고 전망했다.
600만주의 지분은 부친에게서 물려받았지만 경영 성과까지 승계할 수는 없다. 그룹 외형의 절반에 해당하는 매출 규모를 가진 데이타솔루션의 0%대 이익률을 얼마나 끌어올리느냐가 정주영 체제가 받아들 첫 실적 성적표다.
이와 관련해 딜사이트는 데이타솔루션의 H/W 중심 매출구조와 수익성 개선 방안, AI·AX 등 신사업의 매출 기여도와 향후 목표, 정 이사의 과거 데이타솔루션 재직 당시 담당 업무 및 향후 역할 등을 확인하기 위해 오픈베이스 측에 공식 서면 질의서를 발송했다. 앞서 유선상으로 취재 취지를 설명했으나 사측은 정해진 회신 기한까지 공식 입장을 내놓지 않았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
