
 Home

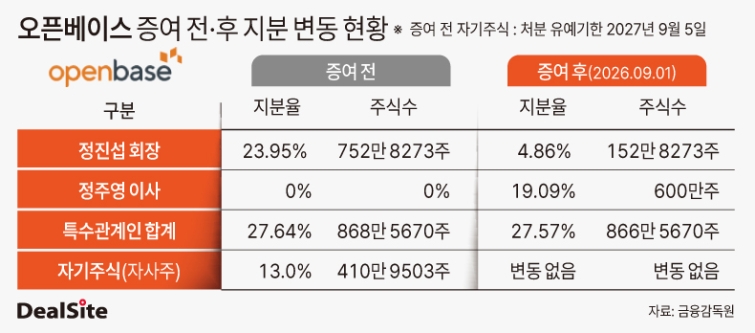
[딜사이트 박관훈 기자] 네트워크 보안 상장사 ‘오픈베이스’ 창업주 2세인 정주영 이사가 600만주를 증여받아 최대주주에 올랐지만 승계의 계산은 아직 끝나지 않았다. 일반 증여세율 적용 시 50억원 안팎으로 추산되는 증여세와 회사가 보유한 410만9503주(13.08%)의 자기주식(자사주) 처리가 남아서다. 올해 3월 사내이사로 이사회에 진입한 지 6개월 만에 지분 승계까지 마무리했지만, 증여재산 평가기간과 자사주 처리 문제가 맞물리면서 정 이사의 첫 자본정책 선택이 2세 경영의 시험대로 떠올랐다.
21일 금융감독원 전자공시시스템에 따르면 오픈베이스 창업주 정진섭 회장은 지난 1일 장남인 정주영 이사에게 보통주 600만주를 증여했다. 발행주식총수 3142만2383주를 기준으로 정 이사의 지분율은 19.09%로 뛰었고 정 회장의 지분율은 기존 23.95%에서 4.86%로 낮아졌다. 의결권이 없는 자사주를 제외한 주식을 기준으로 하면 정 이사의 지분율은 21.97%다.
이번 증여로 경영 승계도 한 단계 더 진전됐다. 2년 전부터 오픈베이스 기획실 이사로 근무해온 정 이사는 올해 3월 정기주주총회에서 사내이사로 선임돼 등기임원에 이름을 올렸다. 이후 6개월 만에 부친의 지분 대부분을 넘겨받아 최대주주까지 올라섰다. 회사 실무 참여에서 이사회 진입, 최대주주 변경으로 이어지는 승계 수순이 빠르게 진행된 셈이다.
당장 관심사는 600만주 증여에 따라 정 이사가 부담하게 될 세금이다. 아직 증여세 규모는 확정되지 않았다. 상장주식의 증여재산가액은 증여일 당일 주가가 아니라 증여일 전후 각 2개월간 종가 평균을 토대로 평가하기 때문이다.
4개월 평균주가를 1900원으로 단순 가정하면 정 이사가 증여받은 600만주의 평가액은 114억원이다. 최근 10년간 직계존속 증여재산공제를 사용하지 않았다는 전제 아래 일반 증여세율을 적용하면 산출세액은 약 52억원에 이른다. 평균주가를 1800원으로 잡으면 약 49억원, 2000원이면 약 55억원 수준이다. 최고세율 구간에서는 평균주가가 100원 움직일 때 증여재산가액이 6억원, 산출세액은 약 3억원씩 달라지는 구조다.
실제 세 부담은 크게 달라질 가능성도 있다. 오픈베이스와 정 이사가 가업승계 증여세 과세특례 요건을 충족해 이를 신청할 경우 일반 증여보다 낮은 세율을 적용받을 수 있어서다. 600만주의 평가액을 114억원으로 놓고 가업자산상당액 전액이 특례 대상이라고 단순 가정하면 세 부담은 10억원 안팎까지 내려갈 수 있다.
증여세와 함께 새 최대주주가 풀어야 할 또 하나의 숙제는 410만9503주에 달하는 자사주다. 오픈베이스가 보유한 자사주는 전체 발행주식의 13.08%다. 10주 가운데 1주 이상을 회사가 직접 들고 있는 셈이다.
개정 상법 시행으로 자사주를 장기간 그대로 보유하는 선택지도 제한됐다. 개정 상법은 회사가 취득한 자사주를 원칙적으로 취득일부터 1년 안에 소각하도록 하고 기존 보유분에도 경과조치를 뒀다. 오픈베이스 역시 법에서 정한 예외사유에 해당하지 않는다면 기존 보유 자사주를 정해진 시한까지 소각해야 하고, 계속 보유하거나 처분하려면 관련 절차를 거쳐야 한다. 이에 따라 오픈베이스도 내년까지 13%에 달하는 자사주의 처리 문제를 풀어야 한다.
어떤 선택을 하느냐에 따라 숫자도 달라진다. 410만9503주를 모두 소각하면 오픈베이스의 발행주식총수는 3142만2383주에서 2731만2880주로 줄어든다. 정 이사의 보유주식 600만주에는 변화가 없지만 발행주식 기준 지분율은 현재 19.09%에서 21.97%로 올라간다.
다만 자사주 소각 자체가 정 이사의 실질적인 의결권을 높이는 것은 아니다. 자사주는 현재도 의결권이 없어 이를 제외한 정 이사의 의결권 기준 지분율은 이미 21.97%다. 따라서 지배구조 측면에서는 소각 자체보다 자사주를 제3자에게 처분할지 여부가 더 큰 변수다. 처분된 자사주는 의결권이 되살아나는 만큼 누구에게 어떤 방식으로 넘기느냐에 따라 최대주주의 상대적인 의결권 비중과 지배구조도 달라질 수 있다.
여기에 증여가 이뤄진 시점의 주가도 미묘한 변수가 됐다. 오픈베이스의 지난 18일 종가는 1980원으로, 4월27일 장중 기록한 3630원과 비교하면 45.5% 낮다. 올해 첫 거래일인 1월2일 2350원보다 15.7%, 지난해 9월11일 2475원보다도 20.0% 떨어졌다. 증여재산가액이 증여일 전후 주가에 연동되는 만큼 연중 고점보다 크게 낮아진 주가 수준이 평가기간 동안 이어질 경우 정 이사의 증여재산가액도 그만큼 낮게 형성되는 구조다.
이 때문에 13% 자사주를 둘러싼 정책의 ‘타이밍’도 민감해졌다. 정 이사 개인에게는 증여재산 평가기간 동안 주가가 낮을수록 세 부담 측면에서 유리하지만, 일반주주에게는 자사주 소각 등 주가와 주주가치에 긍정적인 정책이 빨리 나올수록 유리하다. 같은 주가를 놓고 최대주주와 일반주주의 경제적 이해가 엇갈릴 수 있는 시기인 셈이다.
현재까지 오픈베이스가 정 이사의 증여세를 고려해 자사주 정책의 시점을 조정하고 있다고 볼 근거는 없다. 그럼에도 증여재산 평가기간이 끝난 뒤 자사주 소각 등 주주환원책이 발표될 경우 정책의 내용 못지않게 ‘왜 이 시점인가’라는 질문이 따라붙을 수 있다. 최대주주 개인의 세 부담이 사실상 확정된 뒤 주가에 긍정적인 자본정책을 내놨다는 인상을 줄 경우 의사결정의 공정성을 둘러싼 논란으로 번질 여지가 있어서다.
증여세 재원 마련 방식도 변수다. 가업승계 증여세 과세특례를 적용받지 못하면 50억원 안팎의 현금이 필요할 것으로 추산되는 만큼 자기자금 외에 배당이나 금융기관 차입, 보유주식을 활용한 담보대출 등이 선택지로 거론될 수 있다. 특히 최대주주 지분을 담보로 자금을 조달할 경우 주가 하락에 따른 담보가치 변동과 추가 담보 제공 등이 새로운 부담으로 작용할 수 있다.
정 이사가 처음 받아든 자본정책 시험지는 단순히 410만9503주의 자사주를 소각할지 여부에 그치지 않는다. 증여세 평가가 진행되는 민감한 시기에 13%에 달하는 자사주를 언제, 어떤 방식으로 처리할지, 그 결정이 최대주주와 일반주주 모두에게 납득할 만한지가 관건이다. 지분을 물려받아 최대주주가 되는 과정은 일단락됐지만 시장의 신뢰까지 승계할 수 있는지는 이제부터 증명해야 한다는 지적이다.
이와 관련해 딜사이트는 정 이사의 증여세 예상 규모와 가업승계 증여세 과세특례 적용 여부, 납부 재원 마련 방안, 자사주 처리 계획 등을 확인하기 위해 오픈베이스 측에 공식 서면 질의서를 발송했다. 앞서 유선상으로 취재 취지를 설명했으나 사측은 정해진 회신 기한까지 공식 입장을 내놓지 않았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
