
 Home

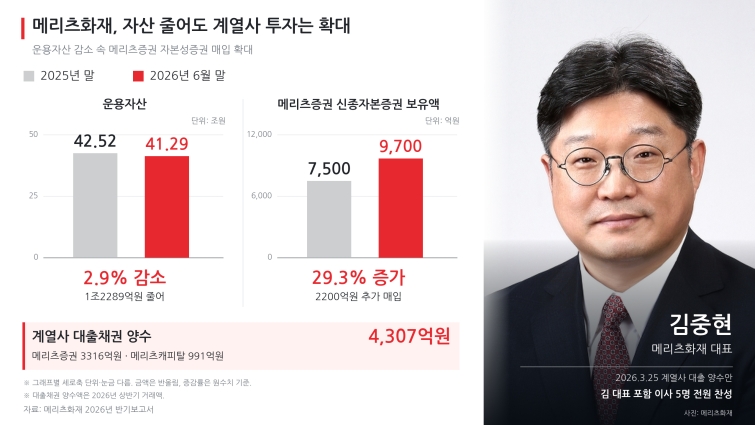
[딜사이트 한영훈 기자] 메리츠화재가 계열 금융사의 대출 처분과 자본 조달을 잇달아 떠받치고 있다. 올해 상반기 메리츠증권과 메리츠캐피탈이 보유한 대출채권 4307억원을 사들인 데 이어 메리츠증권 신종자본증권에도 2200억원을 추가로 넣었다. 계열사는 대출을 현금화하고 자본을 확충했지만 메리츠화재에는 대출 회수 부담과 계열사 투자 위험이 남았다.
더 눈에 띄는 건 메리츠화재의 전체 운용자산은 줄었는데 계열사 관련 투자는 오히려 늘었다는 점이다. 상반기 운용자산이 1조2000억원 넘게 감소했지만 대출자산은 6000억원 넘게 늘었고, 메리츠증권 신종자본증권 보유액도 9700억원까지 불어났다. 줄어든 곳간에서도 계열사 자산과 자본성증권을 더 담은 셈이다. 그룹 내 자산·위험 재배분 과정에서 보험사가 계열사의 자산을 받아내는 역할까지 맡는 구조가 뚜렷해지고 있다는 지적이 나온다.
◆운용자산 1.2조 줄었는데…계열사 대출·자본성증권은 더 담았다
16일 메리츠화재 반기보고서를 보면 회사는 올해 상반기 메리츠증권에서 3316억원, 메리츠캐피탈에서 991억원의 대출채권을 양수했다. 두 회사가 보유하고 있던 대출 원리금을 받을 권리를 메리츠화재가 사들인 것이다. 상반기에만 계열 금융사에서 메리츠화재로 넘어온 대출채권이 4307억원에 달한다. 지난해 상반기에는 같은 형태의 거래가 없었다.
같은 기간 메리츠화재 총자산은 1조1079억원 줄어 6월 말 43조1349억원이 됐다. 투자에 활용하는 운용자산도 1조2289억원 감소한 41조2862억원을 기록했다.
반대로 대출자산은 6055억원 증가한 15조6745억원으로 불어났다. 운용자산 가운데 대출이 차지하는 비중도 35.44%에서 37.97%로 2.53%포인트 높아졌다. 상반기 계열사 대출채권 양수액 4307억원은 같은 기간 전체 대출자산 순증액 6055억원의 71.1%에 맞먹는다.
메리츠증권의 자본성 자금 조달에도 메리츠화재가 나섰다. 메리츠화재가 보유한 메리츠증권 신종자본증권은 지난해 말 7500억원에서 올해 6월 말 9700억원으로 늘었다. 상반기에만 2200억원을 추가 매입했고 감소액은 없었다.
운용자산이 2.9% 감소하는 동안 메리츠증권 신종자본증권 보유액은 29.3% 증가했다. 같은 기간 유가증권 전체 잔액은 1조3324억원, 현·예금 및 신탁자산은 4973억원 줄었다. 메리츠화재의 주요 운용자산은 쪼그라들었지만 계열사 대출과 자본성증권에 들어간 돈은 오히려 늘어난 셈이다.
◆자본·건전성 관리 필요한 캐피탈…화재가 대출 991억 인수
계열사 입장에서는 메리츠화재가 보유 대출을 받아주면서 자산을 현금화할 통로가 생겼다. 특히 메리츠캐피탈은 올해 자본적정성과 자산건전성을 동시에 관리해야 하는 상황이었다.
한국신용평가에 따르면 메리츠캐피탈의 조정레버리지는 지난해 말 6.4배에서 올해 3월 말 6.9배로 상승했다. 메리츠캐피탈은 6월 모회사 유상증자 750억원과 신종자본증권 발행 750억원 등 총 1500억원 규모의 자본확충을 추진했다. 한신평도 자본확충 배경으로 레버리지 부담 완화 등 자본적정성 관리를 꼽았다.
건전성 관리 부담도 컸다. 3월 말 부동산 프로젝트파이낸싱(PF) 관련 익스포저는 2조5000억원으로 영업자산의 23.5%에 달했다. 고정이하여신비율은 7.7%, 1개월 이상 연체율은 7.1%였다. PF 익스포저와 건전성 지표를 관리해야 하는 상황에서 메리츠화재가 메리츠캐피탈의 대출채권 991억원을 받아준 것이다.
메리츠증권 역시 대규모 부동산금융 자산을 보유하고 있다. 한국신용평가에 따르면 지난해 말 부동산금융 익스포저는 약 9조6000억원으로 자기자본의 127% 수준이다. 메리츠화재는 이런 메리츠증권에서 대출채권 3316억원을 넘겨받은 데 이어 신종자본증권 2200억원까지 추가로 사들였다. 증권사 입장에서는 보유 대출의 현금화와 자본성 자금 조달을 동시에 메리츠화재가 뒷받침한 셈이다.
◆캐피탈→증권 이어 증권·캐피탈→화재…반복되는 그룹 내 자산 이동
메리츠금융 계열사 사이에서 자산을 넘겨 위험을 재배분한 것은 이번이 처음이 아니다. 2024년 6월 메리츠캐피탈은 부동산PF 자산 3278억원을 메리츠증권으로 이전했다. 이 가운데 정상보다 건전성 등급이 낮은 요주의이하여신은 2852억원이었다.
당시에는 캐피탈이 보유한 PF 자산을 증권사가 받아줬다면 올해는 보험사가 증권과 캐피탈의 대출을 동시에 받아들이는 구조다. 자산을 넘기는 계열사는 보유 대출을 줄이고 현금을 확보할 수 있지만 해당 대출에서 발생하는 차주 신용위험은 인수한 계열사로 이동한다.
올해 메리츠화재가 인수한 4307억원의 대출채권은 개별 차주와 건전성 등급이 공개되지 않아 2024년 거래처럼 건전성이 저하된 자산이 이전됐다고 단정하기는 어렵다. 그럼에도 대출을 넘긴 계열사는 현금을 확보한 반면 원리금 회수와 차주 신용위험은 메리츠화재 몫이 됐다. 차주의 상환이 늦어지거나 회수 가능성이 떨어질 경우 보험사의 현금흐름과 손익에도 부담으로 작용할 수 있다.
메리츠증권 신종자본증권에 대한 투자 위험도 커졌다. 메리츠화재가 보유한 메리츠증권 신종자본증권은 상반기 말 9700억원까지 늘었다. 신종자본증권은 메리츠증권에는 자본으로 인정되는 자금이지만 투자자인 메리츠화재 입장에서는 일반 선순위채보다 변제순위가 낮은 자본성 증권이다.계열사에는 자본을 보강해주는 돈이지만 메리츠화재에는 투자 위험을 감수해야 하는 자산으로 남는다.
이 같은 결정은 김중현 대표를 비롯한 메리츠화재 이사회의 승인을 거쳤다. 계열사의 자산 처분과 자본 조달을 뒷받침한 만큼 해당 투자의 건전성과 운용 성과 역시 현 경영진이 짊어질 몫이다.
메리츠화재 이사회는 지난 3월25일 '메리츠증권 및 메리츠캐피탈 보유 대출채권 양수의 건'을 가결했다. 김 대표를 포함한 이사 5명 전원이 찬성했다. 3월과 6월에는 메리츠증권 공모·사모 신종자본증권 매입한도도 각각 승인했다. 대출 양수부터 자본성증권 매입까지 계열사의 자산 처분과 자금 조달을 뒷받침하는 결정이 상반기 내내 이어진 셈이다.
메리츠화재 관계자는 “(자산 감소는) 금리상승 영향에 따른 결과로 해당 투자들과는 무관하다”며 “해당 투자들은 일상적인 경영활동의 일환”이라고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
