
 Home

[딜사이트 노연경 기자] 저가커피 프랜차이즈 더벤티를 운영하는 에스앤씨세인이 고속 성장 속에 1000억원 매출 돌파를 눈앞에 뒀다. 다만 수익성은 오히려 급격히 악화되고 있는 양상이다. 신규 출점과 매출 증가세가 둔화한 가운데 원재료 가격 상승과 저가커피 시장의 경쟁 심화가 겹친 결과다. 특히 지난해 해외 진출까지 본격화하면서 2023년 14%를 웃돌았던 영업이익률은 2년 만에 마이너스로 돌아섰다.
15일 금융감독원 전자공시시스템에 따르면 에스앤씨세인의 지난해 매출은 992억원으로 전년보다 4.8% 증가했다. 매출 1000억원 돌파를 눈앞에 뒀지만 영업손익은 2024년 60억원 흑자에서 지난해 7000만원 적자로 전환했다. 같은 기간 당기순손익도 50억원 흑자에서 6억 5000만원 순손실을 기록했다.
그동안 외형 성장을 이끌었던 출점 효과도 약해졌다. 더벤티의 누적 오픈 점포 증가 폭은 2021년과 2022년 각각 300개에서 2023년 200개, 2024년과 지난해 각각 150개로 축소됐다. 매출 증가율도 2022년 42.1%에서 2023년 16.8%, 2024년 3%, 지난해 4.8%로 낮아졌다. 신규 출점을 통해 매출과 공급 물량을 함께 늘리던 성장 방식이 한계에 부딪힌 셈이다.
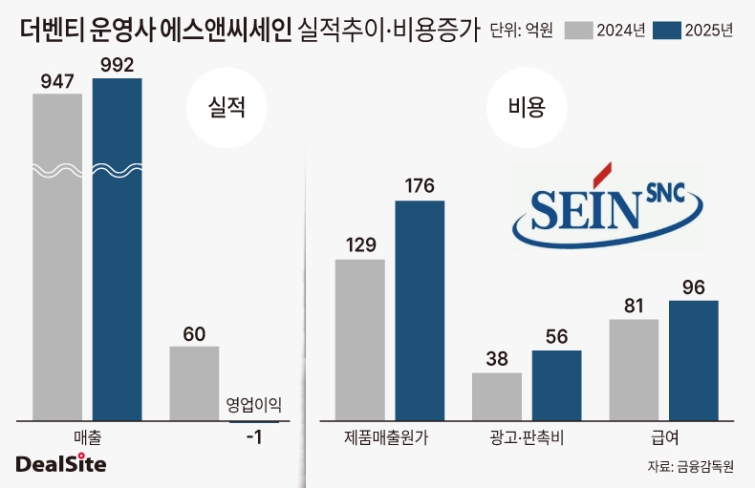
출점에 따른 성장 효과가 약해진 가운데 수익성을 직접 끌어내린 것은 제품 원가 부담이었다. 지난해 제품매출은 217억원에서 243억원으로 12% 증가했지만 제품매출원가는 129억원에서 176억원으로 36.1% 늘었다.
이에 따라 제품매출원가율은 59.8%에서 72.6%로 12.8%포인트(p) 상승했고 제품을 판매해 남긴 이익은 87억원에서 66억원으로 약 24% 감소했다. 국제 원두가격 상승에 따른 원재료 부담을 제품 공급가격에 충분히 반영하지 못한 것으로 분석된다.
원가 상승분을 제품 가격에 반영하기 어려웠던 배경에는 저가커피 시장의 치열한 가격 경쟁이 자리 잡고 있다. 국가데이터처에 따르면 국내 커피·비알코올음료 프랜차이즈 가맹점은 2024년 3만 4735개로 전년보다 7.7% 증가했다. 전체 프랜차이즈 가맹점 증가율(4%)을 웃도는 수준이다.
시장 경쟁이 치열해지면서 가격 인상은 어려워지고 고객 확보 비용은 커졌다. 실제로 에스앤씨세인의 광고선전비와 판매촉진비는 2024년 38억원에서 지난해 약 56억원으로 45% 증가했다. 이에 전체 판관비도 249억원에서 305억원으로 22.2% 늘어 매출 증가율을 크게 웃돌았다.
여기에 로열티보다 상품·제품 공급에 의존하는 회사의 매출 구조는 충격을 더욱 키웠다. 지난해 에스앤씨세인의 상품매출은 703억원, 제품매출은 243억원으로 전체 매출의 95.3%를 차지했다. 반면 가맹비와 로열티 등이 반영되는 프랜차이즈 매출은 46억원으로 4.7% 비중에 그쳤다.
가맹점주에 로열티 형식으로 받는 프랜차이즈 매출은 원재료 가격 변동의 영향을 상대적으로 적게 받지만 상품·제품매출은 조달원가가 오르면 본사의 공급 마진이 줄어든다. 에스앤씨세인은 이익률이 높은 프랜차이즈 매출 비중이 낮은 만큼 원재료 상승 충격을 흡수할 완충장치도 상대적으로 약했던 것으로 업계에선 분석하고 있다.
이와 관련해 에스앤씨세인 측에 실적 부진 이유와 개선 계획에 대해 문의했지만 “내부 경영 및 재무, 관계사 관련 사항들을 포함하고 있어 외부에 별도로 답변하기 어렵다”고 선을 그었다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
