
 Home

한류의 위상이 높아지면서 K-금융의 글로벌 행보도 속도를 내고 있다. 해외 진출은 이제 주요 금융사에 단순한 기회 모색이 아니라 핵심 사업 전략으로 자리 잡았다. 탄탄한 해외 실적은 '생산적 금융'이 강조되는 현시점에서 선순환적 수익 구조를 만들어가는 동력이 되고 있다. 딜사이트는 이번 기획을 통해 세계 각 거점에서 펼쳐지는 국내 금융사의 현지 사업과 전략, 그리고 그들의 생생한 목소리를 전한다. [편집자주]
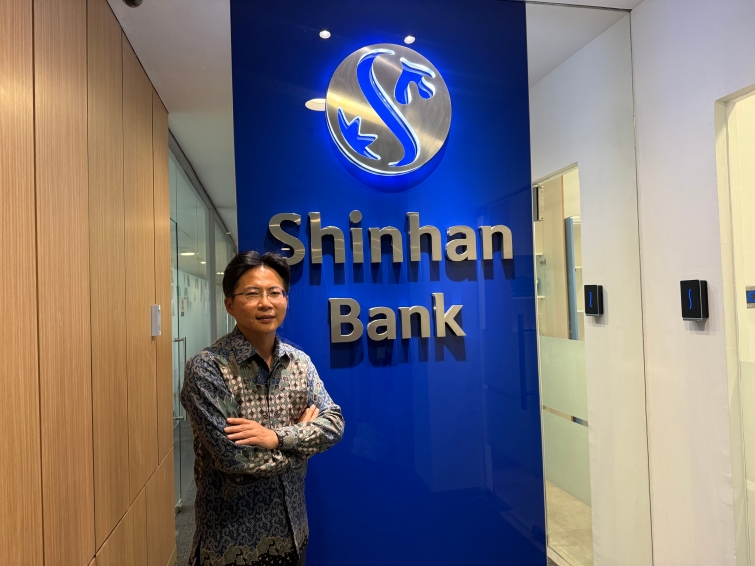
[자카르타(인도네시아)=딜사이트 이세정 기자] "지난 3~4년간 코로나19 여파로 치솟은 부실을 털어내고 건전성을 정상화하는 데 사활을 걸었습니다. 이제 성장할 수 있는 터를 닦은 만큼 매년 20% 이상 성장해 2030년 자산 순위 30위권으로 도약할 것입니다. 단독 성장만으로는 뚜렷한 한계가 있는 만큼 향후 인수합병(M&A) 가능성도 열어두고 있습니다."
조명현 신한인도네시아은행(신한인니) 행장의 목소리는 묵직하면서도 거침이 없었다. 최근 인도네시아 자카르타 본점에서 딜사이트와 만난 조 행장은 출범 10주년을 맞은 신한인니가 부실 정리에서 성장으로 방향을 돌릴 시점이라고 강조했다. 목표는 현재 50위권인 현지 은행 자산 순위를 2030년 30위권까지 끌어올리는 것이다. 자체 성장의 한계를 뛰어넘기 위한 중장기 카드로 M&A 가능성도 처음부터 배제하지 않았다.
올해 7월 신한인니 행장으로 취임한 조 행장은 1995년 신한은행에 입행한 뒤 신한은행인도본부와 신한베트남은행, 글로벌사업본부를 두루 거친 글로벌 금융 전문가다. 특히 신한베트남은행의 성장기를 현장에서 이끌었던 경험은 그에게 가장 강력한 이력으로 꼽힌다. 조 행장은 2016년부터 2년간 신한베트남은행 여신심사부장을 맡았고, 2018년부터 3년간은 지점장으로 현지 영업을 직접 뛰었다.
그가 베트남에서 근무한 기간 신한베트남은행의 순이익은 2017년 말 470억원 수준에서 2022년 1979억원까지 4배 이상으로 불어났다.
'베트남 신화'를 이끈 조 행장이 지난 7월 넘겨받은 신한인니는 수년간 이어온 부실 정상화 작업이 막바지에 접어든 상태였다. 코로나19 직격탄으로 2020년 5.7%까지 치솟았던 고정이하여신(NPL) 비율은 지난해 말 3.75%, 올해 7월 말 2.10%까지 낮아졌다. 기존 부실채권을 회수·정리하는 동시에 신규 부실을 억제하는 데 역량을 집중한 결과다.
조 행장에게 주어진 과제는 건전성을 회복한 신한인니를 다시 성장 궤도에 올려놓는 것이다. 그는 "한국계 은행이 동남아 시장에 진출해 대출을 늘리는 과정에서 가장 우려스러운 부분이 부실"이라며 "지난 수년간 기존 부실에 대한 강도 높은 회수와 추가 부실을 사전에 차단하는 예방 시스템을 구축해왔다"고 설명했다.
◆ "단독 성장엔 한계"…2030년 30위권, M&A도 선택지
신한인니가 세운 목표는 공격적이다. 올해 1분기 말 기준 인도네시아 전체 105개 상업은행 가운데 자산 순위는 56위 수준이다. 이를 2030년까지 30위권으로 끌어올리는 'BSI 3030' 비전을 달성하기 위해 외형과 수익을 매년 20% 이상 성장시키겠다는 계획이다.
문제는 성장 방식이다. 인도네시아는 현지 국영은행 3곳과 최대 민간은행 BCA 등 빅4가 자산과 여신 등 주요 시장의 절반 이상을 차지하고 있다. 수천개의 점포와 탄탄한 수신 기반을 보유한 현지 대형은행과 외국계 중소형 은행이 같은 방식으로 경쟁해 단기간에 격차를 좁히기는 쉽지 않다는 게 조 행장의 판단이다.
조 행장은 "수많은 해외 사업을 겪어봤지만, 외국계 은행이 단독으로 점포를 내고 로컬 대형 은행과 경쟁해 30위권으로 올라서는 것은 현실적으로 뚜렷한 한계가 있다"고 진단했다.
이 때문에 M&A도 중장기 성장의 선택지로 열어뒀다. 당장 현지 은행 인수에 나서겠다는 의미는 아니다. 우선 핀테크 채널링과 리테일 확대 등 현재 추진하는 사업모델의 수익성과 성장성을 입증한 뒤 이를 기반으로 더 큰 도약이 필요할 경우 M&A를 검토할 수 있다는 구상이다.
조 행장은 "우리가 현재 추진 중인 핀테크 채널링 등 비즈니스 모델로 수익과 외형 양면에서 확실한 결과값을 보여준다면, 그동안 축적한 현지 사업 노하우를 지렛대 삼아 향후 성장 전략을 M&A로 가져가는 것도 가능하다"고 강조했다.
◆ 기업대출 90% 쏠림 낮춘다…리테일·카론으로 수익 다변화
M&A에 앞서 스스로 성장할 수 있는 수익모델을 만드는 것이 우선이다. 조 행장이 주목하는 분야는 리테일 금융이다. 현재 신한인니 전체 대출 가운데 한국계 기업이 약 50%, 로컬기업이 약 40%를 차지하고 리테일 비중은 10% 수준이다. 기업대출에 90%가 집중된 포트폴리오를 다변화하면서 상대적으로 마진이 높은 리테일 자산을 늘려 수익성을 높이겠다는 구상이다.
대표적인 상품으로 자동차대출(Car Loan)을 꼽았다. 조 행장은 "주택담보대출 연체율이 낮은 한국과 달리 인도네시아는 의외로 자동차대출 연체율이 낮다"며 "인도네시아는 땅이 워낙 방대하고 부동산 담보는 부실 발생 이후 처분하는 데 평균 5년 이상 걸려 회수 리스크도 크다"고 설명했다.
자동차대출은 현지 생활 방식과도 맞닿아 있다. 조 행장은 "인도네시아는 짧은 거리라도 도보용 인도가 제대로 구축돼 있지 않아 교통수단을 이용해야 하는 문화"라며 "이 같은 특성 덕분에 리테일 대출금리가 8~9% 수준인데도 신한인니 자동차대출 연체율은 1% 미만을 유지하고 있다"고 말했다.
기업대출보다 상대적으로 높은 금리를 받을 수 있는 리테일 자산을 확대하면 기업금융에 치우친 포트폴리오를 분산하는 동시에 수익성 개선 효과도 기대할 수 있다. 신한인니는 자동차대출과 핀테크 채널링 등을 중심으로 리테일 비중을 단계적으로 높여 순이자마진(NIM)을 비롯한 수익성을 끌어올린다는 계획이다.
조 행장이 리테일 확대 못지않게 강조한 것은 리스크 관리다. 성장 속도를 높이는 과정에서 다시 부실이 늘어나면 지난 수년간의 정상화 작업이 원점으로 돌아갈 수 있기 때문이다.
◆ "인도네시아를 제2의 베트남으로"…해외사업은 '긴 호흡'
조 행장이 그리는 최종 그림은 인도네시아를 신한은행의 또 다른 해외 성공시장으로 만드는 것이다. 신한은행은 베트남에서 현지화와 장기 투자를 통해 대표적인 해외사업 성공 사례를 만들었다. 베트남에서 여신심사와 영업 현장을 모두 경험한 조 행장이 인도네시아에서도 장기적인 관점의 현지화를 강조하는 이유다.
조 행장은 "인도네시아는 다른 어떤 국가보다 금융업을 영위하기에 매우 도전적이고 험난한 시장"이라면서도 "베트남에서 성공을 거둔 것처럼 인도네시아를 신한은행 해외 사업의 또 다른 대표 성공 사례로 만드는 것이 가장 큰 과제이자 목표"라고 말했다.
그는 이를 위해서는 단기간의 실적보다 현지에서 버틸 수 있는 사업 기반을 만드는 것이 우선이라고 강조했다. 부실을 정리하는 데 수년이 걸렸듯 새로운 수익모델을 정착시키고 현지 고객 기반을 확보하는 데도 시간이 필요하다는 판단이다.
조 행장은 “해외 사업은 철저히 긴 호흡과 인내심을 가지고 롱런해야 한다”며 “한국에서처럼 ‘왜 빨리 안 되냐, 당장 성과가 안 나면 접어라, 줄여라’는 식의 단기적인 잣대로 접근해서는 결코 성공할 수 없다”고 강조했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
