
 Home

[딜사이트 김광미 기자] 에코프로가 1년 만에 사모채 시장을 찾은 가운데 메리츠증권이 발행대리인을 맡아 눈길을 끈다. 신용등급 하향 압력을 받고 있는 에코프로의 자금조달을 맡기에는 부담이 큰 상황이기 때문이다. 앞서 에코프로 자회사 에코프로비엠이 추진한 유상증자에 참여하는 등 에코프로-메리츠증권 간의 파이프라인이 공고해지고 있다는 분석이 나온다.
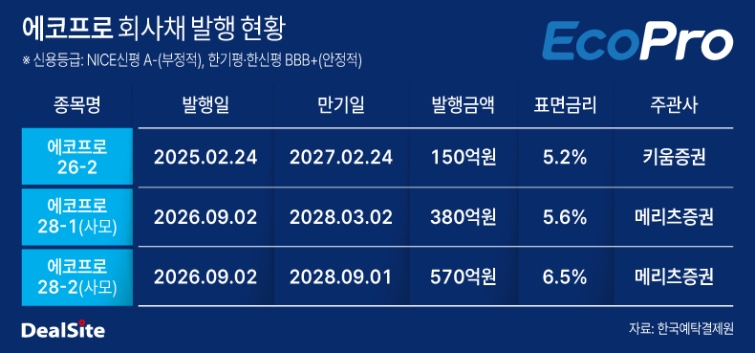
16일 투자은행(IB) 업계에 따르면 에코프로는 지난 2일 1년6개월물 무보증 사모채 380억원, 2년물 570억원 등 총 950억원을 발행했다. 금리는 각각 5.6%, 6.5%로 에코프로의 신용등급은 ‘A-’다.
에코프로가 사모채 시장을 찾은 것은 지난해 8월 이후 약 1년 만이다. 당시 1년물 사모채 140억원을 5.3%에 발행해 기존 채무를 상환했었다.이번 사모채 역시 채무상환자금 조달을 위한 것으로 풀이된다.
에코프로가 공모채보다 사모채를 통한 자금조달을 택한 배경에는 신용도 하방 압력이 자리한다. 한국기업평가는 지난해 6월 에코프로의 무보증사채 신용등급을 A-(부정적)에서 BBB+(안정적)으로 한 단계 낮췄다. 나이스신용평가도 지난달 신용등급을 A-로 유지하면서 등급전망을 안정적에서 부정적으로 하향했다.
실제 공모채 시장에서는 지난 2월 400억원을 조달한 것이 마지막이었다. 당시 1년6개월물 250억원과 2년물 150억원을 발행했으며 당초 최대 800억원까지 증액할 계획이었지만 수요예측에서 총 570억원의 주문을 받는 데 그치면서 증액 없이 모집액을 채웠다. 최종 발행금리는 각각 4.9%, 5.2%로 희망금리밴드 상단에서 결정됐다.
이영규 나이스신용평가 기업평가2실 수석연구원은 “에코프로는 지난해 이후 영업이익이 흑자로 전환되었으나 주력 계열사의 유형자산 내용연수 조정 및 재고자산 평가손실 환입 등을 제외한 실질적인 수익성 개선 폭은 크지 않은 수준”이라며 “계열 전반의 수익성이 저하된 가운데 투자소요가 지속되면서 채무부담이 확대되고 있다”고 진단했다.
실제로 에코프로의 연결 기준 순차입금은 올해 상반기 3조2074억원으로 지난해 말 2조1973억원에서 반년 만에 1조원 이상 증가했다. 나이스신용평가는 실질적인 수익성 회복이 제한된 가운데 국내외 설비투자와 인도네시아 니켈제련소 투자 등이 이어지면서 차입 부담이 확대되고 있다고 분석했다.
이 같은 상황에서 메리츠증권이 에코프로의 사모채 발행대리인을 맡으며 구원투수로 등장했다. 앞서 에코프로의 회사채 발행에서는 키움증권이 공모채, 우리투자증권이 사모채 발행대리인을 맡았지만 이번에는 메리츠증권이 참여하는 구도다. 메리츠증권이 에코프로 회사채 발행에 참여한 것은 이번이 처음이다.
메리츠증권은 올해 DCM 리그테이블 11위로 3508억4762만원의 대표주관 실적을 쌓고 있다. 대형 증권사와 비교하면 DCM 시장에서 존재감이 큰 하우스는 아니다. 다만 위험을 감수하고 높은 수익을 추구하는 영업 성향이 이번 딜에도 작용한 것으로 전해진다.
메리츠증권은 부동산 프로젝트파이낸싱(PF) 금융과 운용을 중심으로 포트폴리오를 구축해온 하우스다. 올해 1분기 기준 자기자본 대비 부동산금융 익스포저가 113%로 대형사 평균 64%를 크게 웃돌 만큼 부동산금융 비중을 높게 가져가며 공격적인 영업을 펼쳐왔다.
최근 들어 에코프로와 메리츠증권의 접점은 더욱 확대되는 모습이다. 메리츠증권은 에코프로 자회사 에코프로비엠이 추진한 유상증자에도 공동주관으로 참여했다. 에코프로비엠은 지난 6월 1조2000억원 규모 유상증자를 결정했다. 이달 금융감독원에 제출한 증권신고서의 효력이 발생하면서 최종 조달 규모는 8861억원으로 확정됐으며 납입기일은 다음달 23일이다.
또 하나 눈에 띄는 대목은 이번 사모채와 에코프로비엠 유상증자 모두 커버리지1팀이 담당한 것으로 알려졌다. 커버리지1팀장은 전재일 상무가 이끌고 있다. 에코프로-메리츠증권 딜을 전담하는 것으로 보인다.
IB업계 관계자는 “메리츠증권 커버리지1팀이 이전부터 에코프로를 잘 알고 있던 것으로 안다”며 “이번 사모채도 해당 팀에서 수임했고, 유상증자 역시 기존 관계를 바탕으로 이어진 것으로 알고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
