
 Home

아이티센글로벌은 지난해 사상 최대 실적을 기록한 데 이어 실물 금을 디지털자산으로 확장하는 새로운 성장 전략에 속도를 내고 있다. 웹3가 매출 대부분을 차지하지만, 현재 실적의 중심은 여전히 실물 금이고, 10조원 규모의 디지털 생태계 구상은 이제 수익화라는 시험대를 앞두고 있다. 이에 딜사이트는 외형 성장의 원천부터 디지털자산 사업의 밸류체인과 수익모델, 상장사 주주에게 돌아가는 이익까지 짚어보며 금에서 시작된 성장이 새로운 수익원과 기업가치 확대로 이어질 수 있을지 살펴본다. [편집자 주]
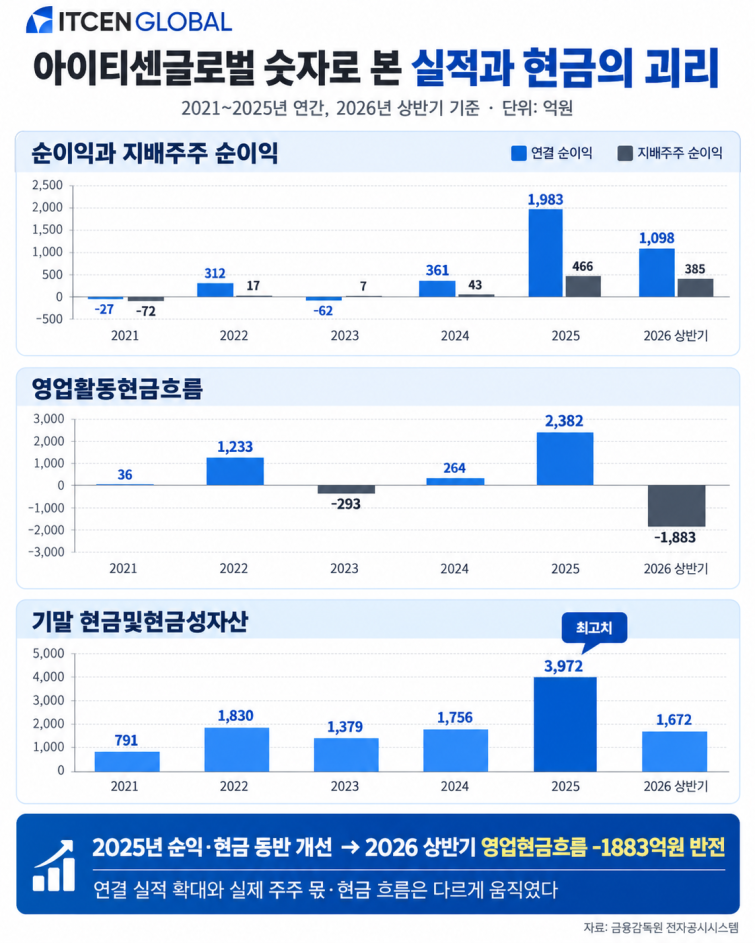
[딜사이트 조은지 기자] 아이티센글로벌이 올해 상반기 1098억원의 연결 순이익을 냈지만 이 가운데 지배기업 소유주에게 귀속된 순이익은 385억원이었다. 나머지 713억원은 비지배주주 몫이다. 이익을 내고도 영업활동에서는 1883억원의 현금이 빠져나갔다. 매출과 연결이익이 빠르게 불어난 만큼 이제는 성장의 과실을 아이티센글로벌이 얼마나 가져오고 이를 실제 현금으로 바꿀 수 있는지를 따져봐야 할 시점이다.
그룹 성장을 이끄는 웹3 사업에서 비지배지분의 영향이 큰 만큼 실물 금과 실물연계자산(RWA) 사업이 성장해도 연결 실적 증가분이 모두 지배기업 소유주 몫으로 돌아오는 것은 아니다. 회계상 이익이 실제 현금으로 이어지는지도 또 다른 문제다. '얼마나 성장하느냐'를 넘어 '얼마나 가져오느냐'가 아이티센글로벌 성장 방정식의 마지막 변수인 셈이다.
◆순익 1098억인데 주주 몫 385억
16일 금융감독원 전자공시시스템에 따르면 아이티센글로벌의 올해 상반기 연결 순이익은 1098억원이다. 이 가운데 지배기업 소유주지분 순이익은 385억원으로 전체의 35.1%를 차지했다. 비지배지분에 귀속된 순이익은 713억원으로 지배기업 소유주 몫의 약 1.9배다.
이 같은 차이는 아이티센글로벌이 연결 종속회사의 지분을 100% 보유하지 않은 데서 발생한다. 종속회사의 매출과 영업이익은 연결 실적에 포함되지만 당기순이익은 지분 구조에 따라 지배기업 소유주와 비지배주주 몫으로 나뉜다. 그룹 전체의 이익 증가분이 그대로 지배기업 소유주 몫으로 이어지지 않는 이유다.
핵심은 그룹 실적을 이끌고 있는 한국금거래소다. 아이티센글로벌은 중간 지배회사를 통해 한국금거래소 지분 67.25%를 보유하고 있다. 나머지 32.75%는 비지배주주 몫이다. 한국금거래소는 올해 상반기 매출 5조534억원과 순이익 757억원을 기록하며 그룹의 실적 성장을 견인했다. 금 사업에서 이익이 커질수록 연결 순이익도 증가하지만 한국금거래소에서 발생한 이익 전부가 아이티센글로벌 소유주에게 귀속되지는 않는 구조다.
실제로 지난해 아이티센글로벌의 연결 순이익 1983억원 가운데 지배기업 소유주지분 순이익은 466억원, 비지배지분 순이익은 1516억원이었다. 2024년에도 연결 순이익 361억원 중 지배기업 소유주 몫은 43억원에 그쳤다.
지배기업 소유주 귀속 비중은 빠르게 높아지고 있다. 2024년 11.9%에서 지난해 23.5%, 올해 상반기 35.1%로 상승했다. 그럼에도 올해 상반기 연결 순이익의 64.9%는 여전히 비지배지분에 귀속됐다. 연결 순이익이 커지는 속도와 아이티센글로벌 소유주가 누리는 이익의 크기를 따로 들여다봐야 하는 이유다.
이익뿐 아니라 연결 자본에서도 비지배지분 비중이 크다. 올해 상반기 말 연결 자본총계는 6215억원으로 이 가운데 지배기업 소유주지분은 1644억원, 비지배지분은 4571억원이다. 비지배지분이 전체 연결 자본의 약 73.5%를 차지한다.
향후 KGLD를 비롯한 RWA와 웹3 사업이 본격적으로 수익을 내더라도 어느 법인에서 이익이 발생하느냐에 따라 아이티센글로벌의 몫은 달라진다. 비지배지분이 큰 계열사에 이익이 집중된다면 연결 실적이 빠르게 성장해도 지배기업 소유주에게 돌아오는 성장의 과실은 상대적으로 제한될 수 있다.
◆1098억 흑자에도 영업현금 -1883억
이익의 귀속만큼 눈에 띄는 것은 현금흐름이다. 아이티센글로벌은 올해 상반기 1098억원의 순이익을 기록했지만 영업활동현금흐름은 1883억원 순유출을 기록했다. 전년 동기 345억원 순유출과 비교하면 현금 유출 규모가 5배 이상으로 불어났다.
현금흐름표를 보면 올해 상반기 영업에서 창출된 현금은 마이너스(-) 1124억원이었다. 여기에 법인세 등 영업활동 관련 현금 유출이 더해지면서 전체 영업활동현금흐름은 -1883억원까지 확대됐다. 회계상 1000억원이 넘는 순이익을 냈지만 같은 기간 영업에서는 현금을 만들어내지 못한 셈이다.
금 유통사업의 외형이 빠르게 커지면서 매출채권과 재고자산, 매입채무 등 운전자본 움직임이 현금흐름에 미치는 영향도 커졌다. 매출이 늘어도 대금 회수가 늦어지면 매출채권에 현금이 묶이고, 금을 비롯한 상품을 먼저 확보하면 재고 부담이 커진다. 외형 성장의 속도가 빨라질수록 이익과 현금 사이의 시차도 확대될 수 있는 구조다.
이는 올해 상반기 실적에서 현실화됐다. 순이익은 1098억원을 기록했지만 영업현금은 반대로 1883억원 빠져나갔다. 이익 성장의 질을 판단하려면 손익계산서뿐 아니라 늘어난 외형을 실제 현금으로 회수하는 능력까지 함께 봐야 하는 이유다.
연간 영업활동현금흐름도 등락을 반복해왔다. 2023년 293억원 순유출에서 2024년 264억원 순유입으로 돌아섰고 지난해에는 2382억원의 순유입을 기록했다. 지난해 대규모 현금을 만들어낸 뒤 올해 상반기 다시 큰 폭의 순유출로 돌아선 만큼 하반기에는 매출채권 회수와 운전자본 정상화를 통해 현금흐름을 얼마나 되돌려놓느냐가 관건이다.
◆연결 현금 2300억 감소…본사엔 CB 수혈
현금 보유액도 지난해 말보다 크게 줄었다. 아이티센글로벌의 연결 기준 현금및현금성자산은 2024년 말 1756억원에서 지난해 말 3972억원으로 늘었지만 올해 상반기 말에는 1672억원으로 감소했다. 불과 6개월 만에 약 2300억원이 빠져나갔다.
연결 기준 1672억원의 현금을 아이티센글로벌 본체가 모두 자유롭게 사용할 수 있는 것도 아니다. 연결 현금에는 비지배주주가 존재하는 종속회사가 보유한 현금도 포함되기 때문이다. 그룹이 보유한 현금과 상장사 본체가 직접 쓸 수 있는 자금 사이에도 간극이 존재하는 셈이다.
별도 기준 아이티센글로벌의 현금및현금성자산은 지난해 말 35억원에서 올해 상반기 말 300억원으로 늘었다. 같은 기간 별도 영업활동현금흐름은 22억원 순유출, 투자활동현금흐름은 18억원 순유출이었다. 반면 재무활동에서는 305억원이 유입됐다. 본사 현금이 265억원 늘어난 배경에 영업보다 외부 자금조달의 영향이 컸다는 의미다.
아이티센글로벌은 지난 5월 400억원 규모의 제16회 전환사채(CB)를 발행했다. 조달자금 가운데 320억원은 채무상환, 80억원은 운영자금으로 사용할 계획이다. CB 조달액의 80%가 신규 성장투자가 아닌 기존 차입금 상환에 배정됐다. RWA 등 신사업 확대를 추진하는 시점에도 본사 차원에서는 기존 재무부담을 낮추는 데 상당한 외부 자금이 필요했던 셈이다.
아이티센글로벌은 “운전자본의 일시적 변동과 법인세 정산분의 상반기 집중, 비현금성 평가이익 조정이 주요 원인”이라며 “하반기 매출채권 회수가 본격화되면 현금흐름이 개선될 것으로 전망된다”고 전했다.
상반기 현금 유출이 회사 설명대로 매출채권 회수 시점 등에 따른 일시적 현상인지는 하반기 현금흐름에서 드러날 전망이다. 현금 유출은 회수 시점에 따라 반전될 수 있지만 비지배지분이 큰 지배구조는 다른 문제다. RWA와 웹3가 새로운 성장동력으로 자리 잡더라도 이익이 어느 계열사에서 발생하고 지배기업 소유주에게 얼마나 귀속되느냐에 따라 아이티센글로벌 주주가 누리는 성장의 과실은 달라진다.
아이티센글로벌의 성장 방정식이 완성되려면 매출과 연결이익을 키우는 것만으로는 부족하다. 금에서 시작해 RWA로 확장하는 성장의 과실을 지배기업 소유주 귀속이익과 실제 현금으로 가져올 수 있어야 한다는 지적이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
