
 Home

[딜사이트 방태식 기자] 큐리언트가 1000억원대 유상증자를 통해 관리종목 지정 리스크 해소에 나선다. 신약개발 과정에서 손실이 누적되며 올 상반기 법인세비용차감전계속사업손실(법차손) 규모가 자기자본에 육박한 가운데 대규모 자본확충을 통해 관련 비율을 낮추겠다는 전략이다. 특히 예정발행가액에 25%의 할인율을 적용하며 안정적인 자금조달에도 공을 들였다.
11일 업계에 따르면 큐리언트는 이달 주주배정 후 실권주 일반공모 방식의 유상증자를 결정했다. 발행 예정 신주는 710만주로 예정발행가액은 주당 1만4310원이다. 이를 통해 큐리언트는 총 1016억원을 조달할 예정이다.
시장에서는 이번 유상증자가 대규모 연구개발(R&D) 자금 확보와 함께 관리종목 지정 리스크를 낮추기 위한 자본확충 성격도 갖는 것으로 보고 있다. 큐리언트는 신약개발 과정에서 손실이 누적됐고 이에 따라 자기자본 대비 법차손 비율 역시 빠르게 상승했기 때문이다.
코스닥시장 상장규정에 따르면 최근 3개 사업연도 중 2개 사업연도에서 법차손이 자기자본의 50%를 초과할 경우 관리종목 지정 사유가 발생한다. 큐리언트의 법차손 비율은 2024년 47.4%에서 지난해 79.8%로 상승했다. 올 상반기에는 법차손 211억원을 기록하며 자기자본 218억원 대비 비율이 96.7%까지 치솟았다. 지난해 이미 법차손 비율이 50%를 한 차례 넘어선 만큼 올해도 50%를 초과할 경우 관리종목 지정 요건에 해당하게 된다.
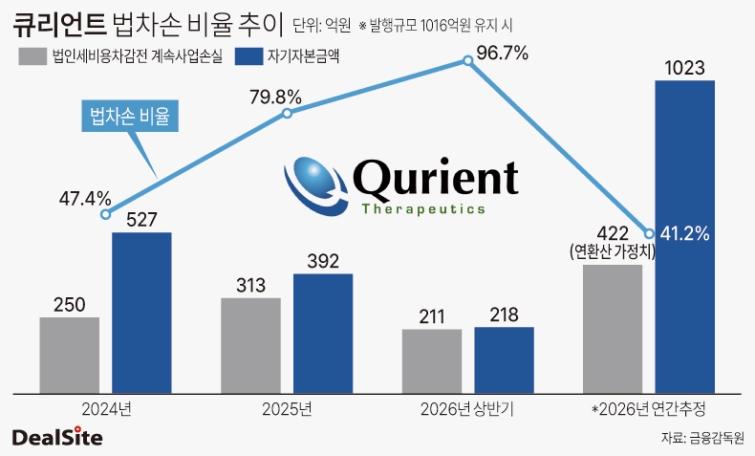
큐리언트는 유상증자 여부에 따른 올해 법차손 비율을 시뮬레이션했다. 올 상반기 법차손을 단순 연환산한 422억원으로 가정하면 유상증자를 실시하지 않을 경우 연말 자기자본은 7억원 수준까지 감소하고 법차손 비율은 5819%에 달할 것으로 예상했다. 반면 이번 유상증자가 계획대로 마무리되면 자기자본이 1023억원 수준으로 늘어나고 법차손 비율은 41.2%까지 낮아질 전망이다.
다만 실제 조달규모가 줄어들 경우 관리종목 지정 리스크가 다시 불거질 수 있다. 큐리언트는 예상 유상증자 발행금액이 20% 감소할 경우 법차손 비율이 51.41%까지 상승할 것으로 추산했다. 예정대로 1016억원을 확보하느냐가 단순한 R&D 재원 마련을 넘어 관리종목 지정 여부에도 영향을 미치는 셈이다.
큐리언트 주가는 11일 종가 기준 2만1800원을 기록했다. 일각에서는 현 주가가 유상증자 신주 예정발행가액 1만4310원보다 50% 이상 높다는 점에서 현재로서는 발행가액 하락에 따른 조달규모 축소 우려가 제한적이라는 평가가 나온다.
아울러 큐리언트는 이번 유상증자 예정발행가액 산정에 25%의 할인율을 적용했다. 비교적 높은 할인율을 통해 기존 주주들의 청약 유인을 높이는 등 자금조달 불확실성을 낮추는 데 무게를 둔 것으로 풀이된다.
큐리언트 관계자는 “이번 유상증자로 시장 내 불거졌던 불확실성이 자연스럽게 해소될 것으로 예상한다”며 “주주배정 방식을 택한 것은 회사의 성과가 기존 주주들에게 돌아가는 것이 가장 적절하다고 판단했기 때문이며 주주들이 확실한 인센티브를 가져갈 수 있도록 할인율도 결정했다”고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
