
 Home

[딜사이트 김현호 기자] 알테오젠과 지노믹트리 등의 투자 대박을 터뜨린 솔리더스인베스트먼트의 차기 메가 히트작으로 신약 개발사 올릭스가 부상하고 있다. 비상장 단계부터 투자를 시작한 뒤 코스닥 상장 이후에도 후속 투자를 이어가며 장기간 지분을 보유해온 가운데 주가 상승으로 투자 성과가 본격적으로 부각되고 있어서다. 현재 보유 지분 가치는 약 600억원에 달하며 주가가 과거 고점 수준을 회복할 경우 투자원금 대비 텐배거(10배 수익률) 이상의 수익도 기대된다.
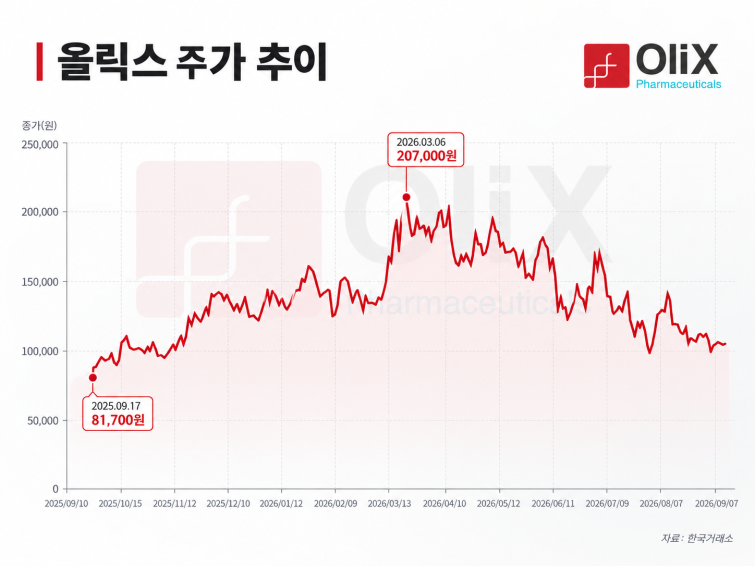
11일 업계에 따르면 솔리더스는 올릭스가 비상장사였던 시절부터 투자해 주당 약 1만7000원에 60만주 가량을 보유한 것으로 파악된다. 현재 올릭스 주가가 9만9000원대인 점을 고려하면 솔리더스가 보유한 지분 가치는 594억원에 달하는 셈이다. 한때 주가가 20만7000원까지 치솟은 만큼 기대 수익은 텐배거 이상도 가능할 전망이다.
솔리더스는 올릭스가 상장한 이후에도 메자닌 투자에 나서며 지분을 확대했다. 비상장 단계에서 처음 발굴해 투자한 뒤 상장 이후까지 후속 투자를 이어간 것이다. 당시 메자닌 투자에 참여했던 다른 투자자들은 대부분 엑시트에 나섰으나 하우스는 지분을 매각하지 않고 장기 투자자로 남았다. 바이오 기업은 연구개발과 임상, 기술이전 등 주요 성과가 기업가치에 반영되기까지 상당한 시간이 필요한 만큼 단기 회수보다는 장기 보유에 무게를 둔 투자 전략을 택한 것으로 풀이된다. 딜은 김정현 대표와 박기수 전무가 이끌었다.
올릭스는 RNA간섭(RNAi) 기술 기반의 신약을 개발하는 바이오기업이다. 지난 2010년 설립됐으며 질병을 유발하는 특정 유전자의 발현을 억제하는 RNAi 플랫폼 기술을 활용해 대사질환과 안과·피부질환 등의 치료제를 개발하고 있다. 지난 2018년 7월 기술성장기업 특례를 통해 코스닥에 입성했고 당시 시초가는 공모가를 2배 웃도는 7만2000원에 형성됐다.
아직 자체 신약 판매보다는 기술이전과 연구용역을 중심으로 매출을 내는 연구개발 단계의 바이오기업인 만큼 적자 기조는 이어지고 있다. 지난해 매출은 147억원으로 전년보다 약 158% 증가했으나 영업손실은 300억원을 기록했다. 올해 상반기도 영업손실 247억원으로 집계되며 적자가 지속됐다. 연구개발 투자가 이어지고 있는 만큼 향후 주요 파이프라인의 임상 진전과 추가 기술이전 성과가 실적 개선의 핵심 변수로 꼽힌다.
솔리더스는 바이오·헬스케어 분야에서 다수의 투자 성공 사례를 쌓아온 하우스다. 대표 포트폴리오로는 알테오젠과 지노믹트리, 지엘팜텍 등이 꼽힌다. 특히 지노믹트리에는 초기 단계부터 투자해 멀티플 15.5배를 달성하기도 했다. 향후 올릭스를 통해 대규모 회수가 이어질 경우 주요 포트폴리오를 잇는 바이오 투자 성과로 자리매김할 전망이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
