
 Home

[딜사이트 구예림 기자] 한국씨티은행이 소비자금융 철수를 결정한 지 5년 만에 새 리더십을 맞는다. 유명순 행장 체제에서 기업금융 중심으로 체질을 바꾸며 수익성을 끌어올렸지만 기업금융과 파생상품 거래 확대에 따라 위험가중자산(RWA) 관리의 중요성도 커졌다. 차기 행장에게는 유 행장이 구축한 기업금융 성장세를 이어가는 동시에 자본 활용의 효율성을 높이고 막바지에 접어든 소비자금융 철수를 마무리해야 하는 과제가 주어진다.
11일 금융권에 따르면 한국씨티은행은 차기 행장을 선출하기 위한 절차를 진행 중이다. 2020년 취임 후 한 차례 연임하며 6년간 한국씨티은행을 이끌어온 유 행장 임기 중 가장 큰 변화는 2021년 결정한 소비자금융의 단계적 폐지다. 소비자금융에서 단계적으로 철수하고 상대적으로 경쟁력을 갖춘 기업금융 등에 자본과 역량을 집중하는 방향으로 사업구조를 재편했다.
그 일환으로 한국씨티은행은 2022년 2월 소비자금융 신규 영업을 중단하고 희망퇴직과 대출 이관, 점포 축소 등을 순차적으로 진행했다. 반대편에서는 글로벌 네트워크를 활용해 우량 기업고객을 늘리고 외환·수출입금융·자금관리 등 기업금융 서비스를 강화했다.
사업 재편의 결과는 여수신 구조에서 뚜렷하게 나타난다. 전체 여신 중 기업여신 비중은 2021년 6월 말 40.1%에서 올 6월 말 56.1%로 16.0%포인트(p) 상승했다. 반면 같은 기간 가계여신은 52.7%에서 34.2%로 18.5%p 낮아졌다. 수신 역시 기업금융 비중이 2022년 말 63%에서 지난해 말 93%까지 뛰었다.
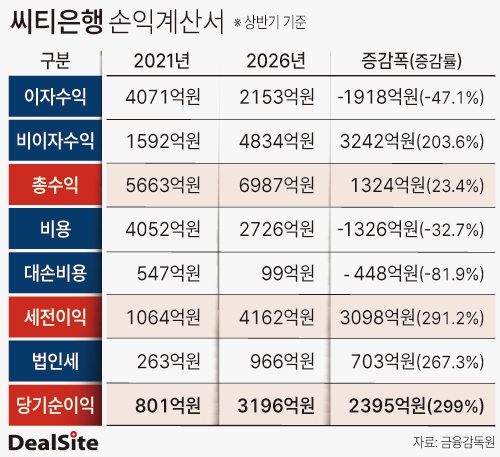
기업금융 중심으로 포트폴리오가 재편되면서 최근 수익성 개선도 두드러지고 있다. 올해 상반기 누적 당기순이익은 3196억원으로 2021년 상반기 801억원의 약 4배 수준으로 늘었다. 소비자금융 철수 과정에서 발생한 비용과 사업구조 변화 등을 감안하면 두 시점의 실적을 단순 비교하기에는 한계가 있지만, 최근 이익 규모가 크게 확대됐다는 점은 분명하다. 2분기 순이익은 1868억원으로 전년 동기보다 86% 증가하며 분기 기준 역대 최대치를 새로 썼다.
실적 개선 과정에서는 비이자수익의 역할이 두드러졌다. 상반기 비이자수익은 4834억원으로 이자수익(2153억원)의 2.2배에 달했다. 기업고객의 외환·파생상품 거래와 유가증권 관련 손익, 증권서비스 등에서 수익이 늘어난 영향이다.
수익성 개선의 이면에서는 자본 관리의 중요성도 커지고 있다. 한국씨티은행의 올 6월 말 BIS 자기자본비율과 보통주자본비율은 각각 28.24%, 27.37%로 여전히 높은 수준을 유지했지만 전년 동기 대비 각각 7.04%p, 6.94%p 하락했다. 은행 측은 시장 변동성 심화와 고객 수요 증가로 파생상품자산이 확대되면서 RWA가 늘어난 것이 주요 원인이라고 밝혔다.
현재 자본비율 자체만 놓고 건전성을 우려할 수준은 아니지만 하락폭이 컸다는 점은 향후 기업금융 확대 과정에서 자본효율 관리가 중요해졌음을 보여준다. 기업고객의 외환·파생상품 수요가 늘면서 관련 자산과 RWA가 함께 증가할 경우 사업 확대에 필요한 자본 부담도 커질 수 있기 때문이다.
기업금융 확대를 위해 자본을 계속 투입하면서 이에 상응하는 수익을 확보하지 못하면 자본효율성 역시 낮아질 수 있다. 차기 경영진으로서는 기업금융의 성장 속도뿐 아니라 투입한 자본이 얼마만큼의 이익으로 돌아오는지를 함께 따져야 하는 셈이다.
금융권에서는 수년간 진행된 사업구조 재편의 성과가 본격적으로 나타나는 시점인 만큼 차기 행장이 기업금융의 성장세와 자본효율 사이에서 균형점을 찾는 것이 중요하다고 본다. 기존 사업구조를 안정적으로 운영하면서 외환·파생상품 등 씨티그룹의 글로벌 경쟁력을 활용해 수익을 확대하되 RWA 증가를 적정 수준에서 관리하는 역량이 요구된다는 평가다.
자본효율 관리와 함께 차기 행장이 넘겨받을 또 다른 과제는 소비자금융 철수의 마무리다. 올 6월 말 기준 잔존 소비자금융 자산은 3조원대, 가계대출은 2조원대 수준이다. 신규 영업은 끝났지만 기존 대출의 상환·대환 관리 등 고객 연착륙 작업은 자산이 완전히 소진될 때까지 계속돼야 한다.
점포망도 지속적으로 조정되고 있다. 지난 6월 울산·청주지점을 폐쇄해 서울 영업부로 통합한 데 이어 오는 11월에는 제주지점 폐쇄가 예정돼 있다. 잔존 소비자금융 자산을 안정적으로 관리하는 동시에 달라진 사업구조에 맞춰 영업망과 조직을 효율적으로 운영하는 작업도 새 경영진이 이어받게 된다.
차기 행장은 유 행장이 다져놓은 기업금융 중심의 틀 위에서 '전환 이후'를 책임질 첫 수장이 된다. 기업금융의 성장세를 이어가면서 RWA와 수익성의 균형을 맞추고 남은 소비자금융 자산을 안정적으로 정리하는 것이 새 리더십의 초기 성과를 가늠할 주요 잣대가 될 전망이다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
