
 Home

[딜사이트 배지원 기자] DL이앤씨가 안정적 수익구조와 탁월한 재무 안전성을 바탕으로 실적 개선에 성공했다. DL이앤씨는 올해 2분기 영업이익과 신규수주가 모두 증가했다. 주택사업 원가율 안정화에 힘입어 수익성이 개선됐고, 도시정비사업 수주가 반영되면서 신규수주도 큰 폭으로 늘었다.
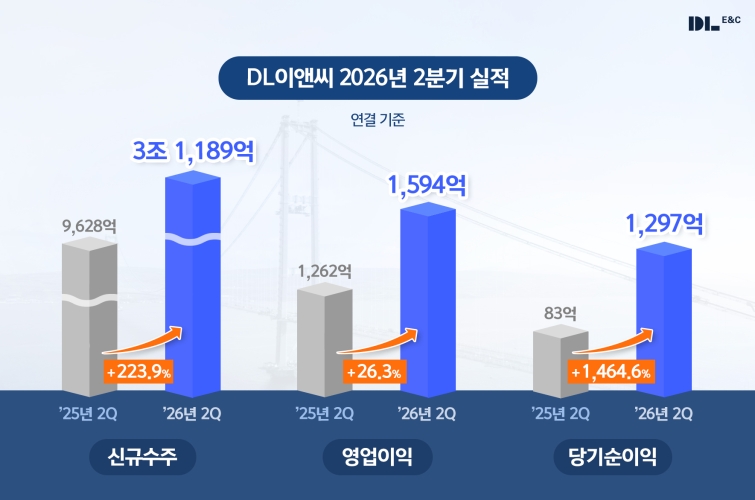
30일 DL이앤씨에 따르면 올해 2분기 연결기준 매출은 1조8029억원, 영업이익은 1594억원을 기록했다. 매출은 전년 동기 대비 영업이익은 전년 동기 대비 26% 증가했으며, 상반기 누적으로는 전년 대비 53% 늘었다. 같은 기간 신규수주는 3조1189억원으로 전년 동기 대비 223.9% 증가했다.
상반기 누적 연결 기준 매출액은 3조 5282억원으로 전년 동기(3조 7996억원) 대비 7.14% 감소했지만 매출원가는 2조 9533억원으로 전년 동기 대비 11.92% 큰 폭으로 감소했다. 영업이익 역시 3168억원을 기록하며 52.91% 급증했다.
실적 개선은 주택사업 부문의 원가율 안정화가 영향을 미쳤다. 수익성 중심의 선별수주와 원가 관리를 이어가면서 영업이익 증가세를 나타냈다.
신규수주는 도시정비사업이 견인했다. 한남5구역 시공권 확보가 반영됐으며, 목동6단지 재건축사업도 수주했다. 회사는 하반기 성수2지구 등 서울 주요 정비사업 입찰에도 참여할 계획이다.
비주택 부문에서는 발전·에너지와 데이터센터 분야 수주 확대를 추진하고 있다. 지난 6월 5500억원 규모 동제주 복합발전사업을 수주했으며, 복합발전과 양수발전 등 전력 인프라 프로젝트를 중심으로 수주를 추진 중이다. 데이터센터 분야에서는 자회사 DL건설이 상반기 1268억원 규모 부천 AI 데이터센터를 수주했으며, DL이앤씨도 하반기 수도권과 충청권에서 추진되는 데이터센터 프로젝트 수주를 기대하고 있다.
재무구조도 안정적인 수준을 유지했다. 2분기 말 기준 순현금은 약 1조2000억원, 부채비율은 86.4%를 기록했다. 회사는 2021년 인적분할 이후 매년 영업현금흐름 흑자를 이어가고 있으며, 최근 국내 신용평가사로부터 회사채 신용등급 'AA-(안정적)'과 기업어음 신용등급 'A1'을 유지했다.
이와 함께 DL이앤씨는 555억원 규모의 자기주식 취득 신탁계약을 체결하기로 했다. 계약 기간은 오는 31일부터 12월 24일까지다. 이번 자사주 매입은 2024~2026년 주주환원 정책의 일환으로, 연결 순이익의 10%를 현금배당하고 15%를 자사주 매입에 활용하는 정책을 유지하고 있다.
DL이앤씨 관계자는 “실적 개선과 더불어 적극적인 주주가치 제고 활동도 이어갈 것”이라고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
