
 Home

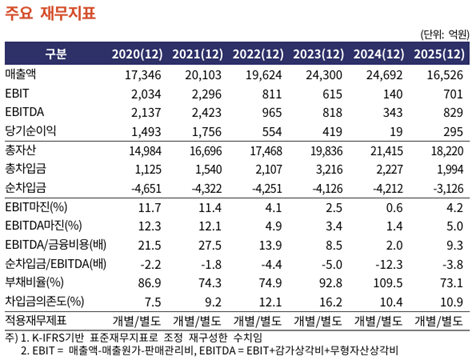
[딜사이트 배지원 기자] 국내 신용평가사들이 DL건설의 신용등급을 기존과 같이 유지했지만, 수주잔고 감소와 영업현금흐름 악화는 신용도에 부담 요인으로 지목했다. 부동산 경기 침체에 대응하기 위해 보수적인 수주 전략을 유지한 결과 외형이 축소됐고, 준공 현장의 공사비 지급이 집중되면서 잉여현금흐름(FCF)도 적자로 돌아섰다.
9일 DL건설은 최근 한국기업평가로부터 기업신용등급(무보증사채) 'A-(안정적)' 등급으로 평정받았다. DL건설의 2025년 말 계약기준 수주잔고는 약 4조1186억원으로 2023년 말(6조7236억원) 대비 38.7% 감소했다. 부동산 경기 불확실성이 이어지면서 민간 주택사업에 대한 보수적인 수주 정책을 유지한 영향이다.
토목부문에서는 지난해 일정 수준의 신규 수주를 확보했지만, 창원회원2구역 주택재개발정비사업(도급액 5987억원) 등 일부 수익성이 악화된 프로젝트의 수주를 취소하면서 전체 수주잔고 감소 폭이 확대됐다.
수주 기반이 축소되면서 외형도 위축됐다. DL건설의 지난해 매출은 1조6526억원으로 전년 대비 33.1% 줄었다. 2023년 이후 국내 부동산 경기 둔화와 보수적인 수주 기조로 신규 착공 물량이 감소한 영향이다.
현금창출력도 약화됐다. 지난해 총영업현금흐름은 2348억원으로 전년(2086억원)보다 약 12.6% 증가했다. 그러나 준공(예정) 사업장에 대한 공사비 지급이 집중되면서 운전자본 투자가 1175억원에서 3597억원으로 급증했다. 이에 따라 순영업현금흐름(NCF)은 1249억원 적자로 전환했고, 잉여현금흐름(FCF) 역시 적자를 기록했다.
운전자본 부담이 커진 것은 지난해 준공(예정) 사업장의 공사비와 관련한 매입채무 및 미지급금 지급이 확대됐기 때문이다. 영업활동을 통해 창출한 현금보다 운전자본에 투입된 자금이 더 많아지면서 현금흐름이 악화된 것으로 분석된다.
향후 실적 개선도 쉽지 않을 것이라는 전망이다. 이훈규 한국기업평가 선임연구원은 "2023년 이후 주택을 포함한 건축부문 수주잔고가 지속적으로 축소되고 있는 점을 감안하면 단기간 내 외형 성장 여력은 제한적"이라며 "일부 미분양 사업장과 관련한 추가적인 대손 반영 가능성도 존재한다"고 말했다.
그럼에도 모회사인 DL이앤씨의 지원 가능성은 DL건설 신용도를 뒷받침하는 긍정적인 요인으로 꼽힌다. 한국기업평가는 DL건설의 신용등급을 평정할 때 DL이앤씨의 지원 가능성을 자체신용도 대비 ‘1노치’ 상향 요인으로 반영했다. 자체 사업경쟁력만을 기준으로 한 자체신용도는 현재 등급보다 1노치 낮은 BBB+ 수준에 해당하는 것으로 해석된다.
DL이앤씨는 DL건설 지분 100%를 보유하고 있으며, 'e편한세상' 브랜드를 공유하는 등 사업 통합도가 높다. 공동도급 사업과 신용보강 과정에서 연대보증을 제공하고 있는 점도 유사시 지원 가능성을 높이는 요인으로 평가됐다.
실제 DL이앤씨의 재무여력도 탄탄한 수준이다. DL이앤씨는 최근 나이스신용평가와 한국기업평가로부터 회사채 신용등급 'AA-(안정적)'를 유지했고, 한국신용평가에서는 기업어음 최고등급인 A1을 받았다. 신평사들은 DL이앤씨가 약 1조3000억원의 순현금을 보유하고 있어 시장 변동성에도 충분히 대응할 수 있는 재무구조를 갖춘 것으로 평가했다.
DL건설 관계자는 “DL건설은 안정적 수익확보를 할 수 있는 민참사업, 종심제, 도심복합공공개발 등의 공공사업 및 데이터센터 수주 방향으로 포트폴리오를 변화시키고 있다”며 “수주 과도기 단계로 일시적 수주량이 감소한 상황”이라고 설명했다. 이어 “새로운 포트폴리오 방향에 맞게 수주 실적을 쌓고자 지속적으로 노력 중이며 수주도 이어가고 있다”고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
