
 Home


[딜사이트 이세정 기자] 비상장 부동산 개발 업체인 계산산업이 아세아그룹 지주사 아세아㈜의 주요 주주로 등판했다. 계산산업 측이 확보한 아세아 지분율은 11%대지만, 아세아그룹 오너일가 지분율이 46%에 육박한다는 점에서 경영권 위협 가능성은 크지 않은 상황이다.
계산산업은 이번 지분 투자 목적을 ‘단순 투자’라고 밝혔다. 하지만 자금 사정이 여의치 않은 상황에서 지분율을 늘려 시장의 관심이 쏠리고 있다. 가외수익 극대화 차원이라는 시각이 존재하는 반면, 아세아그룹 지배구조와 관련된 포석이라는 해석도 나오고 있다.
◆ 계산산업 측 지분율 11.7%…누적 매수액만 600억 훌쩍
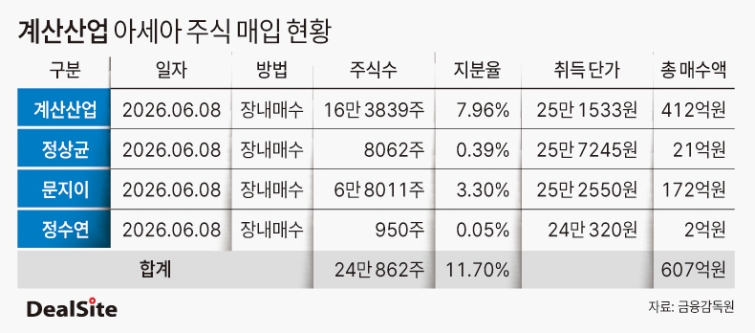
12일 금융감독원 전자공시에 따르면 계산산업은 지난 10일 아세아 지분을 5% 이상 초과 보유하고 있다는 내역을 공시했다. 세부적으로 8일 기준 계산산업은 아세아 주식 16만3839주, 지분율은 7.95%다. 여기에 계산산업 최대주주인 정상균 대표(8062주)와 특별관계자인 문희지(개명 후 문지이·6만8011주) 씨, 정수연(950주) 씨가 보유한 물량까지 모두 합치면 계산산업 측이 확보한 아세아 총 주식은 24만주 수준으로 불어난다. 지분율로는 11.7%다.
계산산업이 아세아 주식을 매집한 것은 이번이 처음이 아니다. 내부 사정에 밝은 한 관계자는 “계산산업이 과거부터 아세아 주식을 보유해 왔는데, 최근 대량 매집하며 지분율이 5%를 넘긴 것으로 알고 있다”고 말했다. 다시 말해 기 보유 중이던 아세아 주식은 있었지만, 추가 매수로 지분율이 5%를 상회하면서 공시 의무가 발생했다는 설명이다.
주목할 부분은 아세아 주식 취득단가다. 계산산업의 경우 주당 25만1533원에 아세아 주식을 취득했다. 정 대표와 문 씨, 정 씨의 취득단가는 각각 25만7245원, 25만2550원, 24만320원이다. 변동일이 모두 동일한 상황에서 취득단가가 각기 다르다는 점에서 과거 취득분과 최근 매입분의 ‘취득 평균 단가’인 것으로 추정된다. 이에 따라 누적 매수액은 ▲계산산업 412억원 ▲정 대표 20억7000만원 ▲문 씨 171억7000만원 ▲정수연 2억3000만원 총 607억원 상당이다.
◆ 작년 현금 78억 뿐, 주식 담보 대출로 120억 조달해 주식 매집
의아한 대목은 계산산업의 현금 사정이 지분 매집 규모 대비 풍족하지 않다는 점이다. 예컨대 5% 미만이던 계산산업의 아세아 지분율이 7.95%까지 늘어난 점을 감안해 단순 계산한 취득 주식수는 약 6만주 이상이다. 8일 종가 17만3800원을 대입하면 104억원으로 추산된다. 하지만 지난해 말 기준 계산산업의 현금및현금성자산(단기금융상품 포함)은 78억원에 그친다.
시장에서는 주식 매입 실탄 확보의 해답을 계산산업 단기매매증권 추이에서 유추하고 있다. 계산산업이 아세아 주식을 처음 취득한 시점은 지난 2018년으로 파악된다. 2017년만 해도 0원이던 단기매매증권 취득원가는 이듬해 21억원 규모로 불어났다. 이후 2022년까지 연간 35억원 수준을 유지하다가, 2023년부터 가파른 증가세를 그렸다. 실제로 계산산업의 단기매매증권 취득원가는 ▲2023년 50억원 ▲2024년 194억원 ▲2025년 298억원으로 불과 3년 새 6배 가까이 폭증했다.
특히 계산산업은 대출을 활용해 아세아 지분을 늘린 것으로 보인다. 지난해 말 기준 계산산업은 196억원 상당의 단기매매증권을 담보로 한국증권금융에서 120억원의 단기차입금을 조달했다. 다시 말해 금융권에서 빌린 120억원의 대출금이 이번 아세아 주식 매집의 자금줄 역할을 했다는 분석이다.
◆ 배당수익 목적, 설득력 낮은 이유
계산산업은 아세아 주식 매입 목적을 경영권과 무관한 ‘단순 투자’로 밝히고 있다. 표면적으로는 아세아가 공격적으로 주주친화 정책을 펼치고 있어 배당과 투자 수익 등을 노린 것으로 보인다. 아세아는 2022년부터 중간배당을 도입하고 별도기준 배당성향을 50% 이상으로 확대했다. 또 주기적으로 자사주를 소각하며 주당 가치를 끌어올리는데 총력을 기울이고 있다.
하지만 계산산업이 독특한 주주 구성을 갖추고 있어 가외수익 극대화 효과가 크지 않다는 점은 의아한 대목이다. 1965년 설립된 계산산업은 실버타운 등 부동산 개발업을 영위하고 있다. 최대주주인 정 대표의 지분율은 3.43%이며, 정요한 대표(각자 대표)는 3.36% 들고 있다. 소액 주주(박충열 0.21%)를 제외한 나머지 93%는 자사주다. 상법상 자사주에는 배당 권리가 없다. 결과적으로 법인으로 유입되는 배당과 투자 수익의 실질적 과실은 고작 7% 미만이다.
아세아그룹의 경영권을 염두에 둔 적대적 인수합병(M&A) 가능성은 높지 않다. 현재 이훈범 회장 일가를 비롯한 우호 세력의 아세아 지분율이 46%에 육박하기 때문이다. 장내 유통 물량을 모두 거둬들이더라도 이 회장 일가보다 열세에 놓일 수밖에 없어서다.
◆ 오너2세 지분 향방에 따라 승계 지각변동…외부 투자자 존재감 ‘쑥’
일각에서는 계산산업이 아세아그룹 지배구조에 영향을 끼칠 가능성을 배제할 수 없다는 시각을 견지 중이다. 아세아 최대주주는 오너 3세 장남인 이훈범 회장(지분율 14.6%)이지만, 동생 이인범 부회장(8.1%)과의 격차는 약 6%포인트(p)다. 여기에 오너 2세이자 이 회장 형제 부친인 이병무 명예회장이 12.2%를 보유하고 있으며, 이 명예회장 동생들인 이윤무 명예회장과 이훈송 여사가 각각 4.5%, 0.5%를 확보 중이다. 문경학원과 이 명예회장 부인 이정자 여사, 부국레미콘 등도 아세아 주주 명단에 포함돼 있다.
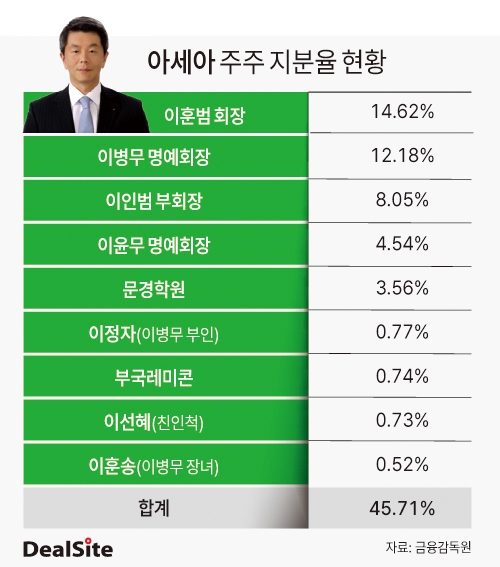
아세아그룹은 대외적으로 장자 승계 구도를 따르면서 형제 경영 체제를 구축 중이다. 하지만 이 명예회장이 두 아들 중 누구에게 자신의 주식을 넘겨주는지에 따라 승계 판도가 바뀔 수 있다는 의견이다. 또 이윤무 명예회장과 그 일가가 보유한 주식의 향방도 중요하다. 결과적으로 아세아그룹이 분산형 지배구조를 그리고 있다는 점에서 향후 승계 과정에서 계산산업의 존재감이 커질 수 있다는 관측이다.
다만 계산산업은 아세아 주식 매입 배경에 대해 “가치주 투자”라고 선을 그었다. 이 회사 관계자는 “아세아 주가가 여전히 많이 저평가됐다고 판단해서 추가적인 매수를 진행한 것일 뿐"이라며 “(계산산업이) 자산 중심의 부동산업을 영위하는 만큼 안정적인 투자를 단행했다”고 설명했다. 이어 "경영권 관여 등은 전혀 사실이 아니다”며 “오너일가와도 친분이 없다”고 말했다.
이에 대해 아세아 관계자 역시 “계산산업의 주식 취득과 관련해 사전에 교감한 사안이 아니다”고 짧게 답했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
