
 Home

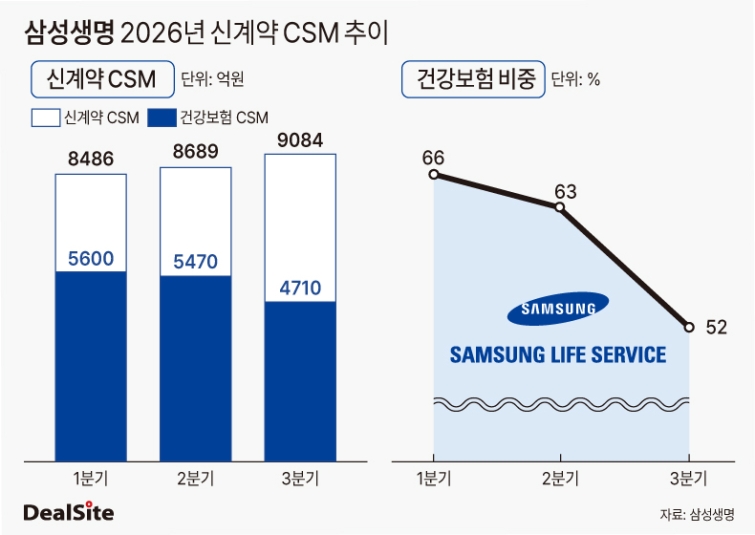
[딜사이트 강울 기자] 삼성생명이 종신보험과 연금 판매에 힘입어 신계약 보험계약마진(CSM)을 늘렸다. 반면 신계약 수익성을 높일 주력 상품으로 꼽은 건강보험은 올해 들어 판매 규모가 커졌음에도 새 계약에서 기대하는 이익은 오히려 줄었다. 고수익 건강상품의 판매 비중을 높여 보험료 대비 수익성을 회복하는 것이 과제로 떠올랐다.
20일 삼성생명의 경영실적 자료에 따르면 올해 3분기 누적 신계약 CSM은 2조6259억원으로 전년 동기 대비 14.3% 증가했다. 신계약 CSM은 보험사가 새로 체결한 계약에서 앞으로 얻을 것으로 예상하는 이익을 뜻한다.
전체 신계약 CSM이 두 자릿수 증가한 것은 종신·연금 등에서 추가로 확보한 미래이익이 건강보험 감소분을 웃돈 결과다. 종신보험 등 사망보장 신계약 CSM은 전년 동기 4945억원에서 8476억원으로 3531억원 늘었다. 연금·저축 등 금융형 상품의 신계약 CSM도 516억원에서 2008억원으로 불었다. 두 상품군의 증가분을 합하면 5023억원이다.
특히 금융형 상품은 금리 상승에 맞춰 판매 전략을 조정한 효과를 봤다. 삼성생명은 높은 금리를 장기간 확정하려는 고객 수요가 늘었다고 설명했다. 이에 전속 설계사와 방카슈랑스 채널을 중심으로 5년간 확정금리를 적용하는 일시납 상품을 판매했다.
반면 건강보험의 3분기 누적 신계약 CSM은 지난해 1조7517억원에서 올해 1조5775억원으로 1742억원(9.9%) 감소했다. 삼성생명의 세 상품군 가운데 신계약 CSM이 감소한 것은 건강보험이 유일하다.
같은 기간 건강보험 판매 규모는 오히려 커졌다. 납입 주기가 다른 신계약 보험료를 연간 기준으로 환산한 연납화보험료(APE)는 1조2538억원에서 1조2726억원으로 1.5% 증가했다. 보험료 기준으로 지난해보다 건강보험을 더 팔고도 미래이익은 덜 확보한 셈이다. 여기에는 계리 가정 조정이 영향을 미쳤다.
보험료 대비 기대이익을 보여주는 신계약 CSM 배수도 하락했다. CSM 배수는 신계약 CSM을 월납환산 초회보험료로 나눈 값으로, 건강보험의 3분기 누적 배수는 전년 동기 16.8배에서 14.5배로 낮아졌다. 월납환산 초회보험료 1만원당 기대하는 이익이 16만8000원에서 14만5000원으로 줄었다는 의미다.
건강보험 신계약 CSM의 누적 감소에는 3분기 영향이 컸다. 3분기 건강보험 신계약 CSM은 4711억원으로 전년 동기(6107억원)보다 1396억원 줄었다. 3분기까지 누적 감소분 1742억원의 약 80%가 한 분기에 집중됐다. 3분기에는 건강보험 APE가 전년 동기 대비 3.5% 감소했고, 신계약 CSM 배수도 17.5배에서 13.6배로 낮아졌다.
삼성생명이 건강보험 비중을 다시 높이려는 주된 요인은 다른 상품군보다 높은 신계약 CSM 배수에 있다. 3분기 건강보험의 CSM 배수는 13.6배로 전년 동기보다 낮아졌지만 종신보험(10.4배)과 금융보험(7.6배)을 여전히 웃돌았다.
허정무 삼성생명 채널마케팅팀장은 지난 12일 열린 실적 발표 컨퍼런스콜에서 신계약 배수 개선 방안을 설명하며 “고수익 건강상품 중심으로 비중을 확대해 나가겠다”고 강조했다.
하지만 삼성생명이 고수익 상품 판매를 늘려도 계리 가정이 달라지면 확보할 수 있는 CSM은 달라진다. 향후 지급할 보험금을 이전보다 크게 잡을수록 같은 보험료를 받아도 기대이익이 줄어들기 때문이다.
4분기에는 간편보험의 손해율 가정 조정도 변수다. 삼성생명은 2분기 표준형 상품에 이어 4분기 간편보험에도 최소 90%의 손해율 가정을 반영하면 신계약 배수가 일부 낮아질 수 있다고 설명했다. 상품 다변화 성과를 지속하려면 건강보험 신계약 기반이 뒷받침돼야 하는 만큼, 삼성생명은 고수익 건강상품 판매를 확대하는 한편 상품 구조와 보장 담보를 조정해 보장성보험의 배수를 유지할 방침이다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
