
 Home

[딜사이트 한영훈 기자] 점포 한 곳에 직원 수십 명이 전부인 소형 저축은행도 별도의 대출 모집망 없이 개인신용대출 시장에 참여할 수 있는 길이 열렸다. 오화경 저축은행중앙회장이 추진한 온라인투자연계금융업체(온투사) 협업 모델을 통해서다. 중앙회가 회원사와 온투사를 연결하는 공동 전산망을 구축해 영업 진입장벽을 낮추면서 연계대출 누적 취급액은 사업 개시 1년 5개월 만에 9000억원을 넘어섰다.
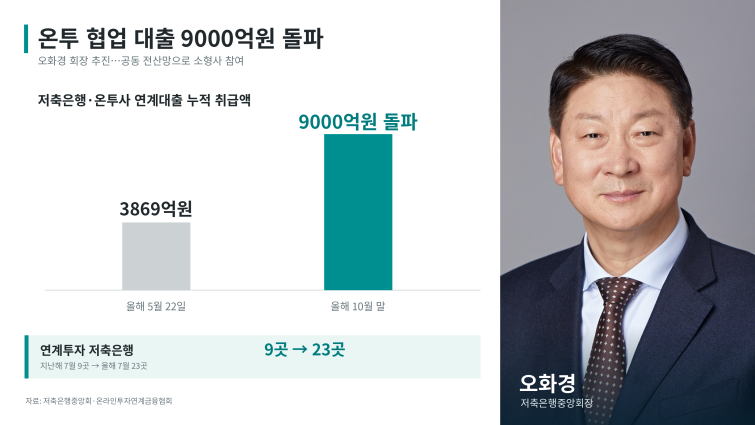
18일 저축은행중앙회에 따르면 저축은행과 온투사의 연계대출 누적 취급액은 지난달 말 9000억원을 넘어섰다. 지난해 5월 사업을 시작한 뒤 약 1년 5개월 만이다.
대출 공급 속도도 가팔라졌다. 온라인투자연계금융협회가 집계한 올해 5월 누적 취급액은 3869억원이었다. 이후 5개월여 동안 5000억원 이상이 추가로 공급됐다. 사업 초기 약 1년간의 실적을 불과 5개월여 만에 넘어선 셈이다. 실제 투자에 참여한 저축은행도 지난해 7월 9곳에서 올해 7월 23곳으로 늘었다.
이 같은 성장세는 오 회장이 추진한 회원사 영업 다각화 전략이 실제 대출 공급 확대로 이어졌다는 점에서 의미가 있다. 부동산 프로젝트파이낸싱(PF) 부실 정리와 신규 취급 축소로 기존 영업 방식에 한계가 드러나면서 저축은행업계에서는 개인신용대출 등으로 자산 운용처를 다변화할 필요성이 커졌다. 특히 영업점과 인력이 부족한 중소형 저축은행은 자체적인 고객 모집망과 신용평가 체계를 구축하는 데 부담이 컸다.
오 회장은 이러한 한계를 온투사와의 협업으로 돌파하는 데 주목했다. 그는 지난해 6월 “개인대출 영업 경험이 없는 저축은행도 온투사와 협업해 사업을 다각화할 수 있다”며 “중앙회 차원에서 지원하겠다”고 밝힌 바 있다.
온투 연계대출은 온투사가 온라인에서 고객을 모집하고 신용을 평가하면 저축은행이 투자 여부를 결정해 자금을 공급하는 구조다. 저축은행은 온투사의 고객 모집망과 신용평가 기술을 활용하고, 온투사는 대출에 필요한 자금을 확보할 수 있다. 개별 저축은행이 대출 모집과 심사에 필요한 인프라를 모두 직접 갖추지 않아도 개인신용대출에 투자할 수 있다는 점이 핵심이다.
오 회장의 구상을 뒷받침한 것은 중앙회의 공동 전산 인프라다. 중앙회는 금융당국이 허용한 연계투자에 필요한 업무 절차를 마련하고 전산 연결을 지원했다. 지난해 2월 온투사 5곳과 대출심사 기준, 여러 저축은행에 투자분을 배분하는 방식 등을 조율한 데 이어 3월 업무협약을 맺고 전산 개발·운영과 업무 방식 마련에 협력하기로 했다.
특히 여러 저축은행이 공동으로 사용하는 중앙회 전산망을 온투사 시스템과 연결해 회원사별 전산 구축 부담을 낮췄다. 대출금액·금리·기간 등의 정보를 주고받을 수 있도록 해 연계투자 업무를 지원하는 방식이다. 온투사의 고객 모집·신용평가 역량과 저축은행의 자금 공급 기능을 연결하면서 중소형 회원사도 별도의 대규모 전산 투자 없이 새로운 대출시장에 접근할 수 있게 됐다.
실제 협업 효과는 소형 저축은행의 참여에서 확인된다. 부산에 본점을 둔 솔브레인저축은행은 올해 6월 말 기준 자산 1885억원, 점포 1곳, 임직원 21명인 소형사다. 자체 영업망이 제한적인 규모에도 온투사 피에프씨테크놀로지스(PFCT)와 협업해 개인신용대출에 투자하고 있다.
오투저축은행도 올해 6월 말 기준 자산 약 4120억원, 지점 1곳, 임직원 31명 규모의 소형 회원사다. 이 은행의 반기검토보고서에는 기타대출채권에 온투업 관련 자산이 포함돼 있다고 명시됐다. 지난해 감사보고서에는 없던 설명이다. 온투사와의 협업이 소형 저축은행의 실제 자산 운용으로 이어지고 있음을 보여주는 사례다.
중소형사뿐 아니라 대형 저축은행까지 참여하면서 협업 범위도 넓어지고 있다. 온투사 머니무브는 지난해 5월 중앙회와 전산을 연결해 저축은행 연계투자를 시작했다. 이 회사의 대출상품에 투자한 저축은행은 지난해 말 6곳에서 올해 9월 10곳으로 늘었다. OK·IBK·다올·MS 등 다양한 규모의 저축은행들이 투자잔액을 보유하고 있다.
연계투자 확대는 중저신용자에 대한 생활자금 공급으로도 이어졌다. PFCT는 지난해 5월 29일부터 올해 5월 29일까지 저축은행 17곳의 투자금을 조달해 중저신용자 1만683명에게 개인신용대출 1866억원을 공급했다고 밝혔다. 해당 대출 중 생활비 목적 비중은 83.7%였고, 2000만원 미만 대출은 70.3%를 차지했다. 저축은행의 새로운 자산 운용처 확보가 중저신용자의 소액 생활자금 수요와 맞물린 셈이다.
저축은행중앙회 관계자는 “오 회장 주도 아래 중소형 저축은행이 개별적으로 구축하기 어려운 금융 전산 시스템을 제공해 IT 투자 부담을 낮추고 있다”며 “금융 보안과 디지털 금융 서비스 경쟁력을 확보할 수 있도록 지원하고 있다”고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
