
 Home

[딜사이트 송한석 기자] 한화세미텍이 반도체 장비 매출을 빠르게 늘리고 있지만 국내에 기댄 성장 구조에서는 벗어나지 못하고 있다. SK하이닉스로 납품되는 열압착(TC)본더 공급으로 외형을 키웠으나 반도체 장비 매출의 약 80%가 여전히 내수에서 발생했다. 해외 고객 기반을 넓히지 못하면 주요 고객사의 투자에 실적이 좌우되는 구조가 굳어질 수 있다는 우려가 나온다.
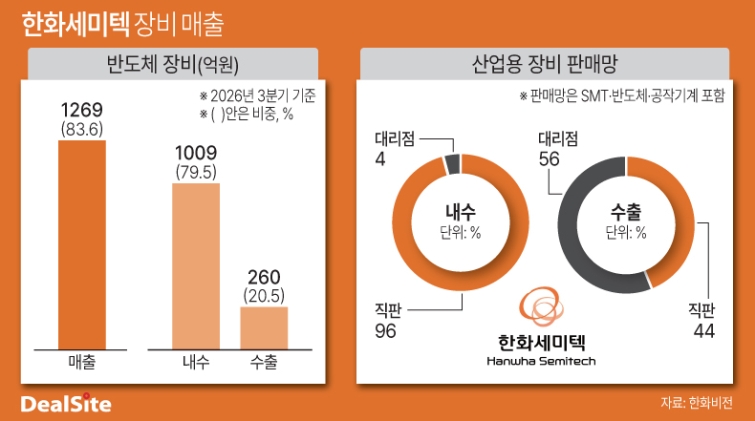
금융감독원 전자공시시스템에 따르면 한화비전 자회사 한화세미텍의 올해 3분기 누적 반도체 장비 매출은 1269억원으로 전년 동기 대비 83.6% 증가했다. 고대역폭메모리(HBM) 제조에 쓰이는 TC본더 공급이 확대된 영향이다. 특히 3분기에만 848억원의 매출을 올리며 상반기 누적 매출의 두 배를 웃돌았다.
문제는 외형 성장에도 국내에 치우친 매출 구조가 이어지고 있다는 점이다. 3분기 누적 반도체 장비 내수 매출은 1009억원으로 전체의 79.5%를 차지했다. 같은 기간 수출은 260억원으로 20.5%에 머물렀다. 매출의 약 5분의 4가 국내에서 발생한 만큼 반도체 장비 사업 확대가 해외 시장 안착으로까지 이어졌다고 평가하기에는 이른 단계라는 지적이다.
물론 상반기와 비교하면 수출 실적은 뚜렷하게 개선됐다. 상반기 4.6억원에 그쳤던 반도체 장비 수출이 3분기 누적 260억원으로 늘면서 수출 비중도 1.1%에서 20.5%로 높아졌다.
이처럼 여전히 높은 내수 비중은 SK하이닉스향 TC본더 공급을 중심으로 사업을 키워온 데 따른 것으로 풀이된다. HBM 투자 확대에 힘입어 매출을 늘렸지만 주요 고객사의 발주 규모와 장비 반입 일정에 실적이 좌우될 수 있다는 부담도 안고 있다. 고객 다변화가 지연될 경우 반도체 장비 사업의 외형이 커져도 특정 고객의 투자에 따른 실적 변동성을 줄이기 어렵다는 평가다.
이에 한화세미텍은 대형 거래선 개척과 대리점 활용을 병행하며 판로 확대를 추진하고 있다. 한화세미텍은 SMT·반도체·공작기계를 포함한 산업용장비 부문은 해외 판매전략으로 신규 대형 거래선 개척과 직판 선행영업 강화, 대리점 유통 활성화를 활용 중이다. 수출 판매경로는 직판 44%, 대리점 56%로 직접 영업과 현지 유통망을 함께 활용하는 방식이다.
다만 경쟁사인 한미반도체와 비교하면 해외 매출 기반에는 상당한 차이가 있다. 한미반도체의 올해 3분기 누적 수출은 약 3820억원, 내수는 1012억원으로 수출 비중이 약 79.1%다. 반도체 제조용 장비와 컨버전 키트 등을 포함한 전체 매출 기준이지만 반도체 제조용 장비가 전체의 88.8%인 4290억원을 차지한다는 점에서 반도체 장비 중심의 수출 구조를 갖춘 것으로 볼 수 있다. 올해도 마이크론으로 향하는 물량이 늘어난 것으로 전해진다.
통상 해외 판로 확대가 실제 매출로 이어지기까지는 고객사의 공정 평가와 양산 검증을 넘어야 하는 것으로 알려져 있다. 장비 채택 이후에도 후속 발주가 이어져야 개발·영업에 투입한 비용을 회수하고 수익 기반을 넓힐 수 있다. 한화세미텍 역시 3분기 늘어난 수출을 반복 수주로 연결하는 동시에 고객 저변을 확대해야 국내 발주에 치우친 성장 구조를 완화할 수 있다는 분석이 나온다.
한화세미텍 관계자는 “글로벌 경쟁력을 갖춘 국내 주요 종합반도체기업 및 패키징 기업들과 사업을 전개해 왔다”며 “납품 후 매출 인식까지 시차가 발생하는 장비 산업 특성상 실적 반영 시점에 차이가 있으며 글로벌 고객사 다변화를 통해 수출 비중을 지속 확대해 나갈 계획”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
