
 Home

[딜사이트 김광미 기자] 메리츠증권이 올해 3분기 2064억원의 당기순이익을 기록했다. 자산운용과 기업금융 부문의 호조에도 판매관리비 등 비용 증가로 영업이익은 전년 동기 대비 감소했다. 장원재 메리츠증권 대표는 실적 발표에서 공정거래위원회의 국고채 입찰 담합 제재에 대해 혐의를 부인하고 행정소송을 통해 적극 대응하겠다는 입장을 밝혔다.
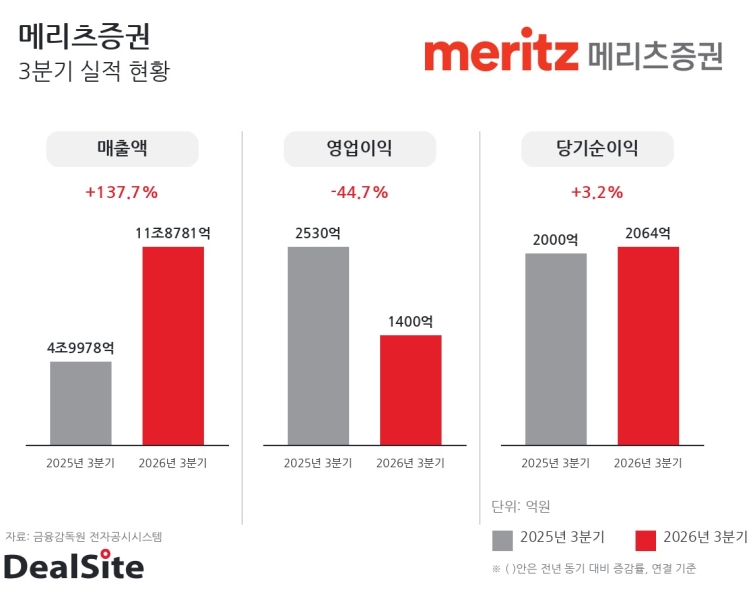
11일 금융감독원 전자공시시스템따르면 메리츠증권의 연결기준 3분기 당기순이익은 2064억1900만원으로 집계됐다. 전년 동기 대비 3.2% 소폭 증가한 수준이다.
같은 기간 매출액은 11조8781억원, 영업이익은 1400억1900만원이었다. 전년보다 매출액은 137.7% 늘었지만 영업이익은 44.7% 급감했다.
순영업수익은 별도기준 5370억원으로 1년 전에 비해 34.5% 증가했다. 사업 부문별로 보면 자산운용에서 2155억원 수익을 냈고 ▲금융수지 1277억원 ▲기업금융 1211억원 ▲자산관리 398억원 ▲위탁매매 329억원 순으로 많았다.
특히 자산운용에서 전년 대비 93.7% 수익이 확대되며 전체 성장을 견인했고 또 기업금융에서도 다수 대기업 맞춤형 구조화금융 딜을 성사하면서 실적을 더했다. 다만 자산관리로 분류되는 리테일에서는 큰 확대가 두드러지진 못했다. 자산관리 순영업수익은 전년 대비 32.54%(590억원→398억원) 축소했다.
메리츠금융지주 관계자는 "증권은 비우호적인 환경에서도 우수한 자산운용과 이자수익 증가로 실적이 크게 증가했으나 판매관리비 등 비용이 증가해 당기순이익이 감소했다"고 설명했다.
올해 누적으로는 당기순이익은 7204억5800만원, 영업이익은 6413억4500만원이다. 다만 아직 1조 클럽에서는 부족한 상황으로 4분기 실적에 따라 달성이 결정될 것으로 보인다. 여태까지 3분기 누적실적이 공개된 하우스 중에서는 당기순이익 기준으로 5위 수준이다. 한국투자증권(2조128억원), 키움증권(1조3965억원), NH투자증권(1조3488억원), KB증권(1조740억원) 다음으로 5위 수준이다. 오는 12일 실적발표 예정인 미래에셋증권, 삼성증권을 고려하면 7위 정도에 위치할 것으로 예상된다.
메리츠증권 관계자는 “확대된 고객 기반과 디지털 플랫폼 경쟁력을 바탕으로 리테일 사업의 질적 성장을 추진하는 한편, 기업금융과 자산운용 부문과의 시너지를 높여 지속 가능한 성장 동력을 확보할 것”이라고 말했다.
컨퍼런스콜에서는 이날 공정거래위원회가 발표한 국고채전문딜러(PD) 입찰 사업자 담합행위 제재에 대한 메리츠증권 입장도 밝혔다. 공정위는 이날 15개 PD사 들이 지난 2020년 1월부터 약3년6개월간 입찰 총 150건에서 투찰 금리 정보를 교환하는 담합을 했다고 설명하며 메리츠증권에 과징금 645억6200만원을 부과했다.
장원재 메리츠증권 대표이사는 "자사는 최우수 PD로 국고채 입차 적극적 참여했는데 일부 입찰 과정에서 타사와 정보교환 등이 문제된 것으로 안다"며 "해당 행위가 담합의 직접적 증거가 충분히 됐다고 판단하지 않으며 담합 행위 자체라는 것을 인정하지 않아 이후 행정소송을 통해 공정위 판단 사실 관계를 적극적으로 다툴 예정"이라고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
