
 Home


[딜사이트 방태식 기자] 오스템임플란트가 사모펀드(PEF) 체제 전환 이후 수익성 악화와 회복을 오가는 굴곡진 3년을 보냈다. 2023년 경영권 매각 당시 역대 최대 실적을 기록했지만 이후 2년 간은 매출 성장에도 영업이익이 67% 급감하며 수익성에 경고등이 켜졌다. 다만 올해 들어 원가구조 개선과 비용 효율화에 힘입어 영업이익 반등에 성공하면서 실적 회복에 대한 시장의 기대감도 커지고 있다.
2일 업계에 따르면 오스템임플란트는 2023년 MBK파트너스와 UCK파트너스 컨소시엄에 경영권이 넘어가면서 사모펀드 체제로 전환됐다. 같은 해 2월 인수목적회사(SPC)인 덴티스트리인베스트먼트가 최대주주로 올라섰으며 8월에는 자진 상장폐지를 통해 비상장사로 전환했다.
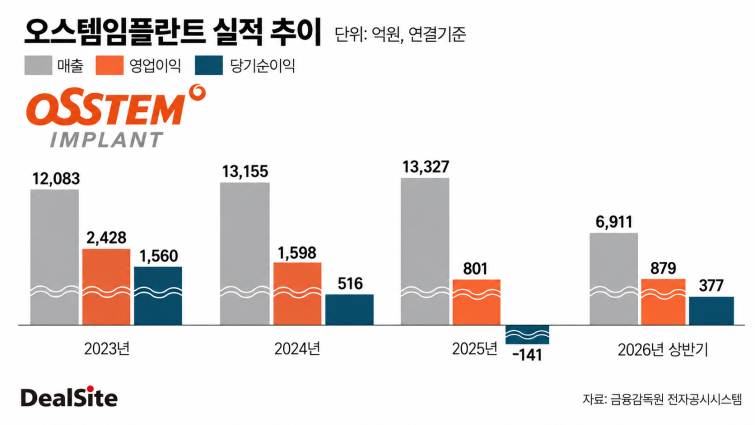
인수 첫해인 2023년에는 호실적을 거뒀다. 오스템임플란트는 연결기준 매출 1조2083억원과 영업이익 2428억원을 기록하며 당시 역대 최대 실적을 달성했다. 영업이익률도 20.1%에 달해 높은 수익성을 유지했다. 외형 성장과 이익 확대를 동시에 달성하면서 사모펀드 체제 전환 이후 순조로운 출발을 알린 셈이다.
그러나 이듬해부터 수익성이 빠르게 악화되기 시작했다. 2024년 매출은 1조3155억원으로 전년 대비 8.9% 증가했지만 영업이익은 1598억원으로 34.2% 감소했다. 특히 판관비가 2023년 4963억원에서 2024년 6352억원으로 28% 늘어나면서 수익성에 부담으로 작용했다. 이에 따라 영업이익률은 20.1%에서 12.1%로 8%포인트(p) 하락했다.
2025년 역시 실적 악화가 두드러졌다. 매출은 1조3327억원으로 전년 대비 1.3% 증가했지만 영업이익은 801억원으로 49.9% 급감했다. 인수 첫해인 2023년과 비교하면 영업이익이 약 67% 줄어든 수준이다. 여기에 브라질 임플란트 기업 임플라실 인수 과정에서 발생한 영업권에 대규모 손상차손까지 반영되면서 당기순이익도 141억원 적자로 돌아섰다.
이러한 수익성 악화에는 글로벌 임플란트 시장의 성장 둔화와 주요 시장인 중국의 가격 경쟁 심화가 영향을 미친 것으로 분석된다. 특히 중국 정부가 추진한 물량기반조달(VBP) 정책으로 임플란트 판매가격이 하락한 가운데 현지 경기 침체까지 겹치면서 수익성에 부담이 커졌다.
오스템임플란트 관계자는 "최근 2년간 글로벌 경기 둔화로 국내외 치과 임플란트 시장의 성장세가 전반적으로 둔화됐다"며 "특히 중국에서는 VBP 정책으로 임플란트 판매가격이 하락하고 가격 경쟁이 심화되면서 수익성에 부정적인 영향이 있었다"고 설명했다.
이에 오스템임플란트는 지난해 7월 실적개선 태스크포스(TF)를 구성하고 사업 운영 전반에 대한 점검에 나섰다. 사업별 수익성과 전략적 중요도를 재검토하고 저수익 사업을 축소하는 한편 국가·제품별 손익 관리와 영업 성과평가 체계를 정비했다. 외형 확대에 집중했던 기존 사업 운영 방식에서 벗어나 수익성 중심의 경영 체계를 강화한 것이다.
올해 상반기에는 이러한 수익성 개선 노력이 가시적인 성과로 이어지고 있다. 오스템임플란트의 2026년 상반기 연결 매출은 6911억원으로 전년 동기 대비 5.2% 증가했다. 같은 기간 영업이익은 879억원으로 109.5% 늘었다. 불과 6개월 만에 지난해 연간 영업이익인 801억원을 넘어선 셈이다. 상반기 영업이익률도 전년 동기 6.4%에서 12.7%로 6.3%포인트(p) 상승했다.
수익성 회복에는 매출 증가와 매출원가 감소가 주효했다. 매출이 늘어난 가운데 매출원가는 전년 동기 대비 4.2% 감소하면서 매출총이익이 약 456억원 증가했다. 판관비는 약 39억원 늘었지만 대손상각비가 약 43억원 감소하며 이를 상쇄했다. 매출 확대와 원가 감소가 맞물리면서 영업이익이 크게 개선된 것으로 풀이된다.
오스템임플란트 관계자는 "올해 실적 반등은 국내 매출 확대와 해외 시장 개선 및 원가 구조 개선이 복합적으로 작용한 결과"라며 "국내 매출 확대가 실적 회복을 견인했으며 러시아를 포함한 해외 법인의 실적 개선도 긍정적으로 작용했다"고 말했다.
다만 해외 사업의 수익성 회복은 여전히 과제로 남아 있다. 올해 상반기 중국법인을 비롯해 미국 하이오센과 브라질 임플라실 등 일부 해외법인이 순손실을 기록했기 때문이다. 국내 사업과 일부 해외 거점의 개선세가 전체 실적 반등을 이끌고 있지만 주요 해외법인의 적자 구조까지 해소된 것은 아니라는 지적이다.
앞선 회사 관계자는 "국가·제품별 수익성 관리와 인력 운영 효율화를 추진하며 수익 구조 개선에 집중하고 있다"며 "현재 추세만 보면 지난해보다 좋은 연간 실적을 기대하고 있지만 구체적인 전망을 제시하기는 어렵다"고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
