
 Home

[딜사이트 최령 기자] SK텔레콤이 외부 투자 유치로 인공지능 데이터센터(AIDC) 사업의 체급을 키운다. SK호라이즌에는 국내외 투자자를 주주로 참여시키고 SK하이퍼는 고객 확보 이후 프로젝트별로 투자금을 조달하는 방식이다. 자체 투자 부담을 나누면서 사업 주도권을 유지하겠다는 구상으로 확보한 자금을 실제 가동과 수익으로 연결하는 것이 과제다.
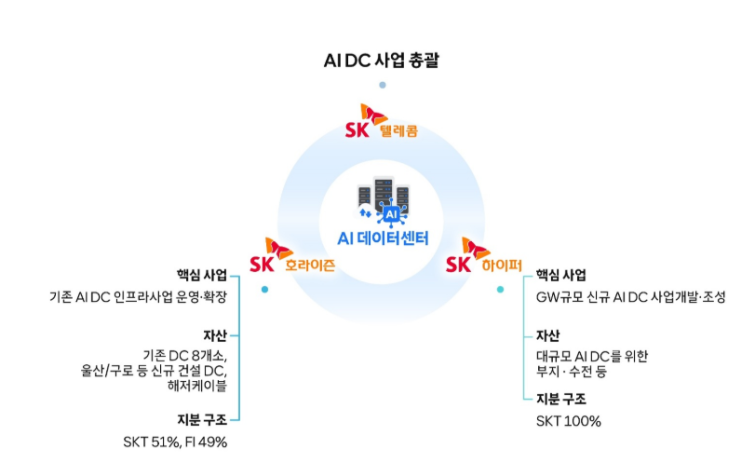
SK텔레콤은 SK브로드밴드의 데이터센터·해저케이블 사업 등을 분리해 SK호라이즌 설립을 추진하고 있다. 기존 데이터센터 8곳과 울산·구로 등 건설 중인 시설을 포함해 총 318메가와트(MW) 규모의 인프라 운영·확장을 맡는다. 올해 7월 설립한 SK하이퍼는 부지와 전력 확보, 고객 유치 등 신규 기가와트(GW)급 사업을 개발한다. 2029년부터 5GW를 단계적으로 가동하고 시장 수요에 따라 2035년 15GW까지 확대한다는 목표다.
두 회사의 자금조달 방식은 다르다. SK호라이즌은 기존 데이터센터 사업을 기반으로 외부 지분투자를 유치한다. SK하이퍼는 자체 자금으로 사업 기반을 확보한 뒤 고객 수요와 외부자본을 연결하는 구조다.
SK호라이즌 관련 거래 규모는 총 3조800억원이다. KKR과 IMM인베스트먼트·스톤브릿지캐피탈 컨소시엄의 단계적 투자가 완료되면 SK텔레콤이 지분 51%, KKR과 IMM컨소시엄이 각각 29%, 20%를 보유한다. 과반 지분으로 경영권을 유지하면서 투자 부담을 분담하는 방식이다.
다만 전체 거래금액이 SK호라이즌에 유입되는 것은 아니다. SK텔레콤이 보유 지분을 약 1조8811억원에 매각하는 구주 거래와 SK호라이즌의 1조2000억원 규모 신주 발행으로 나뉜다. 구주 매각대금은 SK텔레콤에, 신주 발행대금은 SK호라이즌에 들어간다. 모회사의 현금 확보와 사업회사의 자본 확충을 함께 추진하는 셈이다.
이승웅 유안타증권 연구원은 “SK호라이즌 설립 과정에서 구주 매각 1조9000억원, 신주 발행 1조2000억원이 이뤄지면서 지분가치는 6조3000억원으로 추산된다”며 “울산 AIDC의 성장성을 높게 반영한 결과로 판단하고 SK하이퍼의 5GW 사업 본격화 시 AIDC 가치 상승이 지속될 것으로 기대된다”고 분석했다.
SK하이퍼에는 SK텔레콤이 2030년까지 최대 7500억원을 출자한다. 올해 우선 투입하는 금액은 3300억원이다. 부지 확보와 변전설비 구축 등 초기 사업개발에 쓰이는 자금이다. 이후 고객을 확보한 프로젝트에 재무적투자자(FI)와 전략적투자자(SI), 프로젝트파이낸싱(PF) 등을 결합해 구축 자금을 마련한다는 계획이다.
고객과의 장기계약은 외부 조달의 핵심이다. 수요와 예상 현금흐름을 구체화해야 투자자와 금융기관을 확보하기 수월해지기 때문이다. 부지와 전력을 확보해도 고객 계약과 자금조달이 뒤따르지 않으면 실제 구축으로 이어지기 어렵다.
김아람 신한투자증권 연구원은 “SK하이퍼의 GW급 데이터센터 사업은 여러 사업자와 계약 논의 중”이라고 전했다. 회사 측은 사업 환경 변화가 빠르고 SK하이퍼와 앵커 테넌트, 지분투자자, PF 금융기관 등 이해관계자가 많아 계약 완료 전 구체적인 진행 상황을 설명하기 어렵다는 입장인 것으로 알려졌다.
SK그룹의 반도체·에너지·건설 역량은 사업개발을 뒷받침한다. SK텔레콤은 계열사와의 협력으로 인프라 경쟁력을 높이고 코로케이션과 GPU 클라우드 등으로 수익원을 확대할 여지가 있다. 실제 올해 2분기 AIDC 매출은 1362억원으로 전년 동기 대비 92.5% 증가했다.
관건은 SK텔레콤에 돌아오는 수익이다. 외부 지분투자를 받으면 투자자와 이익을 나누고 PF를 활용하면 프로젝트 현금으로 원리금을 상환해야 한다. 지분율과 금융비용, 배당 조건에 따라 실제 귀속 이익이 달라지는 만큼 용량 확대가 같은 비율의 이익 증가로 이어지는 것은 아니다.
이찬영 유진투자증권 연구원은 “5GW 전량 가동 시 SK텔레콤의 지배주주순이익에 약 4631억원이 기여할 것으로 추정된다”고 분석했다. 이는 코로케이션 3GW와 GPU 클라우드 2GW 구성, SK하이퍼의 사업법인 지분 10% 보유, 프로젝트 순이익 전액 배당 등을 가정한 수치다.
전력 확보와 공사 일정도 투자금 회수 시점을 좌우한다. 초기 자금을 투입해도 계통 접속이나 고객 계약이 늦어지면 매출 발생까지 시간이 길어진다. SK호라이즌은 증설 시설의 현금창출력을, SK하이퍼는 고객 확보와 프로젝트별 자금조달 능력을 입증해야 한다.
이 연구원은 “데이터센터 고객과의 장기계약이 확인되면 수급의 초점이 앤트로픽 대체투자주에서 AI인프라주로 옮겨가며 주가를 다시 견인할 전망”이라고 분석했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
