
 Home

[딜사이트 한진리 기자] JB금융그룹이 올해 3분기를 저점으로 순이자마진(NIM)이 반등할 것으로 전망했다. 외국인 대출과 자동차담보대출 등 고마진 여신을 집중적으로 늘려 수익성을 끌어올리겠다는 전략이다. 수익성 높은 자산으로 대출 포트폴리오를 재편하는 과정에서 연체율과 고정이하여신(NPL)비율 상승도 일정 부분 감수하겠다는 입장이다.
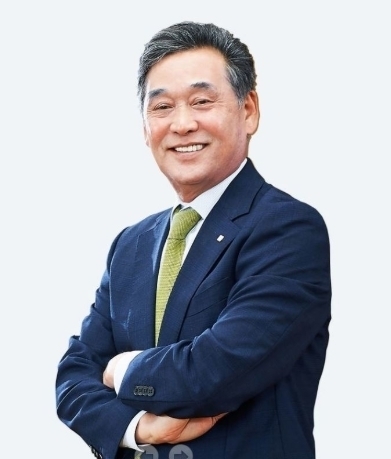
김기홍 JB금융 회장은 27일 열린 2026년 3분기 실적발표 컨퍼런스콜에서 4분기 NIM 전망에 대해 "정확하게 숫자로 말씀드리기는 어렵지만 전반적으로 3분기를 바닥으로 해서 NIM 반등을 예상한다"고 밝혔다.
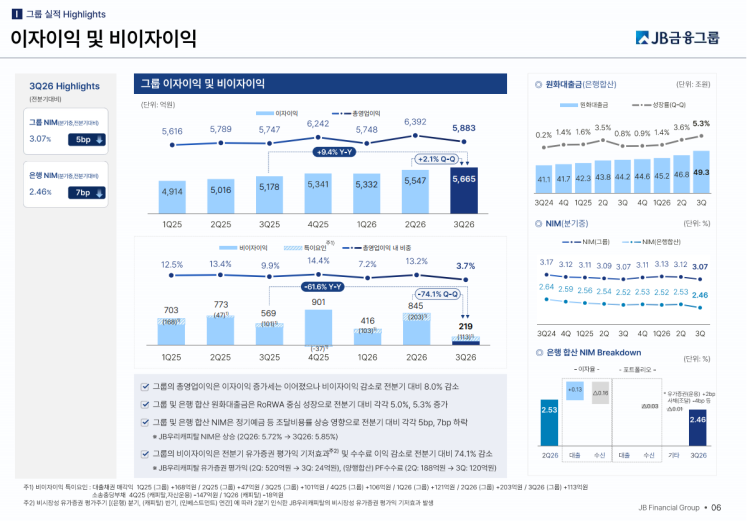
JB금융의 3분기 그룹 NIM은 정기예금 등 조달비용 상승으로 전분기 대비 5bp 하락한 3.07%를 기록했다. 은행 합산 NIM도 7bp 낮아진 2.46%로 집계됐다. 조달비용 부담으로 이자마진이 축소됐지만 4분기부터는 하락세가 멈추고 수익성이 회복될 것으로 내다본 것이다.
JB금융은 NIM 반등과 함께 고마진 여신 중심의 자산 재편에도 속도를 내고 있다. 수익성과 위험 수준에 따라 대출자산을 티어(Tier)1~4로 구분하고 상대적으로 수익성이 높은 티어1 자산을 우선적으로 확대하는 포트폴리오 리밸런싱을 추진 중이다.
김 회장은 "대출 증가는 티어1이 가장 많았고 그쪽에 드라이브를 많이 걸었다"며 "티어4는 증가가 가장 적어 티어1, 2, 3 순으로 포트폴리오를 조정하는 방향성에 맞게 계획대로 진행되고 있다"고 설명했다.
자산 재편의 중심에는 외국인 대출과 자동차담보대출이 있다. 두 상품 모두 티어1에 해당하는 고마진 여신으로, JB금융이 집중적으로 성장시키는 사업이다.
최진석 JB금융 대외협력본부장은 "외국인 대출 그룹 잔액은 2분기 1조800억원에서 3분기 1조1800억원으로 9.3% 증가했고 자동차담보대출은 같은 기간 2조6300억원에서 2조9300억원으로 11.4% 늘었다"고 부연했다.
두 자산을 합친 잔액은 2분기 3조7100억원에서 3분기 4조1100억원으로 10.8% 증가했다. JB금융은 4분기에도 약 10.5%의 성장을 목표로 잡고 있으며 연말 잔액을 4조5400억원 수준까지 확대할 계획이다. 계획대로라면 두 자산의 잔액은 하반기에만 8300억원 늘어나게 된다.
문제는 고마진 여신 확대가 자산건전성 지표에 부담으로 작용할 수 있다는 점이다. 외국인 대출과 자동차담보대출은 높은 수익성을 기대할 수 있지만 연체율과 NPL비율도 상대적으로 높은 자산이다. 이들 여신의 비중이 커질수록 그룹 전체 건전성 지표가 상승할 가능성이 있다.
김 회장은 "금리 상승 등 외부 환경에 따른 연체와 부실 증가는 크게 심각하게 보고 있지 않고 내년에도 올해와 유사한 수준일 것으로 본다"며 "다만 외국인 대출이나 자동차담보대출, 캐피탈의 중고 승용차 금융처럼 NIM이 높고 연체율이나 NPL비율도 상대적으로 높은 포트폴리오의 비중이 늘면서 전체 비율이 올라가는 효과는 있을 것으로 예상한다"고 말했다.
외부 환경 악화에 따른 부실 급증 가능성은 낮게 평가하면서도 고마진 자산 확대에 따른 건전성 지표 상승은 불가피할 수 있다고 인정한 셈이다. 수익성 중심의 자산 재편이 실제 이익 개선으로 이어지는 동시에 늘어나는 신용위험을 얼마나 관리할 수 있을지가 향후 관건으로 떠올랐다.
주주환원과 관련해서는 당분간 50% 수준을 유지할 것이라는 전망을 내놨다. 김 회장은 "PBR이 1.0을 넘으면 그때 주주환원 계획을 리뷰해서 다시 발표하겠다고 얘기한 바 있다"며 "50% 이상으로 갈 것이냐에 대해서 구체적으로 결정된 사안은 없다"고 말했다.
이어 “지금 상황에서는 50% 수준에서 당분간 주주환원이 이뤄지지 않을까 생각한다”며 “향후 변동이 있으면 이사회에서 논의해 시장에 가급적 빨리 알려드리겠다”고 덧붙였다.
해외사업에서는 키르기스스탄 금융사 인수를 발판으로 현지 금융시장 공략을 확대한다. JB우리캐피탈은 지난 22일 현지 금융회사 코르키크레딧(Korky Credit)과 코르키리싱(Korky Leasing)의 모회사 에포케와 두 회사의 지분 100%를 인수하는 주식매매계약을 맺었다. 현지 금융당국의 인가와 등록 절차를 거쳐 연내 인수를 마무리할 방침이다.
김 회장은 인수 대상 마이크로크레딧회사(MCC)가 일부 수신 기능을 갖춘 마이크로파이낸스회사(MFC)로 전환할 자격을 갖추고 있다고 설명했다.
그는 “대주주 변경이 끝나는 대로 MFC 전환 신청을 하고 필요한 증자도 하려고 생각하고 있다”고 밝혔다. 이어 “경쟁이 상대적으로 덜하고 시장의 성장 속도는 상당히 빠르다”며 “가능한 한 빠른 시기에 가시적인 성과를 내려고 노력하고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
