
 Home

[딜사이트 민승기 기자] 티케이지태광(구 태광실업)의 코스닥 상장 계열사 ‘티케이지애강’(TKG애강) 상장폐지 계획이 뜻밖의 암초를 만났다. 두 차례 공개매수에 163억원을 투입하고도 자진 상장폐지를 위한 지분 확보에 실패했지만, 동전주 규제로 상장폐지 사유가 발생하면서 목표 달성에 가까워졌다. 그러나 상장 유지를 요구하는 다른 기업들의 가처분 소송으로 정리매매마저 중단됐다. 상장폐지가 성사되더라도 소액주주 지분 17.55%가 남아 완전 자회사화까지는 추가적인 부담이 불가피하다.
28일 금융감독원 전자공시시스템에 따르면 티케이지태광은 올해 두 차례 공개매수를 통해 TKG애강 지분율을 47.53%에서 82.45%까지 끌어올렸다. 그러나 두 차례 모두 응모 물량이 예정 수량의 절반에도 미치지 못하면서 자진 상장폐지를 위한 지분 확보 목표를 달성하지 못했다.
티케이지태광은 지난 3월31일부터 4월24일까지 TKG애강 보통주 2717만7088주를 주당 900원에 공개매수했다. 실제 응모 물량은 1110만1047주로 예정 수량의 40.8%에 그쳤다. 이에 따라 지분율은 47.53%에서 68.96%로 상승했다.
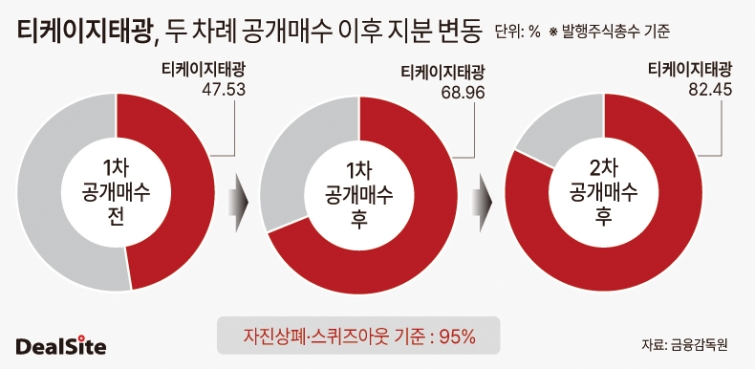
이어 8월31일부터 9월19일까지 같은 가격에 1607만6041주(발행주식총수의 31.04%)를 대상으로 2차 공개매수를 진행했다. 그러나 응모 물량은 698만4290주로 예정 수량의 43.4%에 불과했다. 2차 공개매수로 698만4290주(13.49%)를 추가 확보하면서 티케이지태광의 지분율은 82.45%(4270만2828주)가 됐다.
두 차례 공개매수에 투입한 주식 취득대금만 약 163억원에 달한다. 그럼에도 자진 상장폐지를 위한 지분 확보 목표는 물론, 상법상 지배주주 매도청구권(스퀴즈아웃) 행사 기준인 95%에도 미치지 못했다. 95%까지는 약 650만주가 부족한 상태다. 공개매수가 900원을 적용하면 추가로 약 59억원이 필요한 규모다.
공개매수가 잇따라 실패하는 사이 동전주 규제가 티케이지태광에 뜻밖의 상장폐지 경로를 열어줬다. TKG애강은 주가 1000원 미만 상태가 30거래일 연속 이어지면서 지난 8월13일 관리종목으로 지정됐다. 지정 이후 90거래일 안에 종가 1000원 이상을 45거래일 연속 유지해야 했지만, 공개매수가부터 주가 회복 기준인 1000원을 밑돈 가운데 관리종목 지정 이후에도 주가 미달 상태에서 벗어나지 못했다.
결국 한국거래소는 지난 22일 TKG애강에 상장폐지 사유가 발생했다며 23일부터 매매거래를 정지했다. 두 차례 공개매수에도 이루지 못한 상장폐지가 동전주 규제로 현실화할 가능성이 열린 것이다. 티케이지태광으로서는 추가 공개매수 없이 상장사 지위를 벗어날 수 있는 상황이었다.
하지만 예상치 못한 곳에서 제동이 걸렸다. 같은 주가 미달 사유로 상장폐지 대상이 된 뉴인텍과 형지글로벌이 서울남부지방법원에 상장폐지결정 효력정지 가처분을 신청한 것이다. 거래소는 관련 법적 분쟁에 따른 불확실성을 고려해 주가 미달 상장폐지 대상 5개사의 정리매매를 법원 결정 등 사정 변경 시까지 보류했다. TKG애강도 여기에 포함돼 거래정지 상태로 법원 판단을 기다리게 됐다.
상장폐지를 추진해온 최대주주의 계획이 상장 유지를 요구하는 다른 기업들의 소송에 발목을 잡힌 셈이다. 앞서 서울남부지법이 시가총액 미달 상장폐지에 대해 가처분을 인용한 전례가 있는 만큼, 이번 가처분 판단과 거래소의 후속 조치에 따라 TKG애강의 퇴출 시점도 기약 없이 늦춰질 수 있다.
상장폐지 절차가 재개되더라도 티케이지태광의 고민이 끝나는 것은 아니다. 상장폐지와 완전 자회사화는 별개의 문제이기 때문이다. 상장폐지가 되더라도 잔여 지분 17.55%를 보유한 소액주주는 비상장사 주주로 그대로 남는다. 정리매매 과정에서 추가 지분을 확보할 수는 있지만, 900원 공개매수를 두 차례 거부한 주주들이 정리매매에서 어느 가격에 지분을 처분할지는 미지수다.
잔여 지분 17.55%는 약 909만주로, 공개매수가 900원을 적용하면 약 82억원 규모다. 티케이지태광이 이를 모두 확보하려면 추가 자금이 필요하다. 실제 취득가격에 따라 부담은 더 커질 수도 있다.
경영권 행사 자체에는 큰 제약이 없다. 티케이지태광은 82.45%의 지분만으로도 정관 변경이나 합병, 영업양도 등 일반적인 주주총회 특별결의 안건을 단독으로 통과시킬 수 있기 때문이다. 그러나 의결권 장악과 잔여 지분 정리는 별개의 문제다.
향후 완전 자회사화나 합병 등 지배구조 개편을 추진할 경우 소액주주 지분이 새로운 부담으로 작용할 수 있다. 합병이나 중요한 영업양도, 포괄적 주식교환 등에 반대하는 주주는 법정 요건을 충족하면 회사에 보유 주식을 사달라고 요구하는 주식매수청구권을 행사할 수 있다.
특히 주식매수가격을 둘러싼 분쟁 가능성도 있다. 매수가격을 두고 협의가 이뤄지지 않으면 법원이 가격을 정할 수 있는데, 비상장사의 경우 시장에서 형성된 거래가격이 부족해 회사의 재산상태와 수익가치 등이 주요 판단 요소로 작용할 수 있다.
TKG애강의 올 상반기 말 연결 기준 자본총계는 816억원으로, 발행주식수로 단순 계산한 주당 순자산은 약 1576원이다. 공개매수가 900원보다 약 75% 높은 수준이다. 주당 순자산이 실제 주식매수가격을 의미하는 것은 아니지만, 향후 잔여 지분 정리 과정에서 가격 산정을 둘러싼 이해관계가 충돌할 여지를 보여준다.
투자업계 관계자는 "지분율만 보면 최대주주가 원하는 안건을 모두 통과시킬 수 있지만 구조 변경 과정에서 매수가격 산정이나 절차 하자를 두고 분쟁이 생기면 일정과 비용이 모두 늘어날 수 있다"고 말했다.
한편, 딜사이트는 향후 잔여 지분 처리 계획 등을 묻기 위해 TKG애강 측에 연락을 취했지만 닿지 않았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
