
 Home

[딜사이트 노만영 기자] 한패스가 수익성을 앞세워 코스닥 시장에 입성했지만, 상장 이후에는 시장점유율 확대에 무게를 두면서 적자로 돌아섰다. 상장 당시 연환산 조정 순이익 약 100억원을 근거로 공모가를 산정했으나 정작 상장 후 이익 체력이 무너지면서 기업가치 평가의 전제마저 흔들리는 모습이다. 주가가 공모가 대비 80% 가까이 급락한 가운데 산업은행은 투자원금의 상당 부분을 손실로 떠안을 처지에 놓였다. 반면 먼저 투자한 산은캐피탈은 지분을 전량 처분해 수익을 챙기면서 같은 국책금융 계열 투자자 간 희비도 엇갈렸다.
20일 한국거래소에 따르면 한패스는 이날 코스닥시장에서 주당 3990원으로 거래를 마쳤다. 산업은행의 주당 취득단가인 1만7620원보다 77.4% 낮으며, 지난 3월 상장 당시 공모가 1만9000원과 비교하면 79.0% 하락한 수치다.
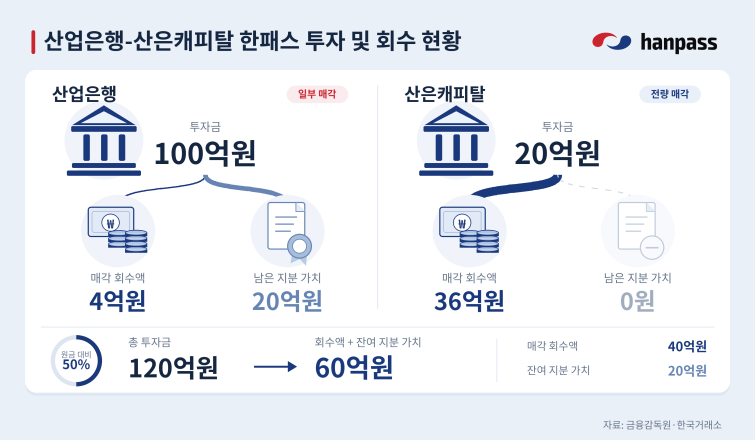
산업은행은 지난해 3월 한패스 상환전환우선주 56만7519주를 100억원에 취득했다. 해당 우선주는 같은 해 6월 보통주로 전환됐다. 이에 앞서 산은캐피탈은 20억원에 19만1880주를 취득했다. 주당 취득원가는 1만423원으로 산업은행보다 7000원 이상 낮았다.
투자 시점과 취득단가의 차이는 상장 이후 극명하게 엇갈린 투자 성적표로 이어졌다. 산은캐피탈은 상장일인 3월25일 7만1798주를 공모가 대비 2배 수준인 3만9100원에 매각해 약 28억원을 회수했다. 첫 매각으로 투자원금 이상을 확보한 셈이다. 이후 5~6월 잔여 지분도 전량 처분해 총 36억원을 회수했다. 투자차익은 약 16억원으로, 단순 수익률은 약 80%에 달한다.
반면 산업은행은 일부 물량을 손실 매각했다. 8월20일부터 9월1일까지 7만4953주를 평균 5453원에 처분했다. 취득단가보다 69.1% 낮은 가격이다. 산업은행은 구체적인 매각 배경을 공개하지 않았으나 추가 하락에 따른 손실 위험을 줄이고 투자금 일부를 회수하려는 거래로 풀이된다.
더 큰 문제는 산업은행이 보유한 잔여 지분이다. 산업은행은 현재 한패스 보통주 49만2566주를 보유하고 있다. 이는 한패스 발행주식총수의 4.66% 수준이다. 잔여 지분에 대한 보호예수는 모두 해제됐지만 당초 취득 물량의 약 87%를 여전히 보유하고 있다.
20일 종가 기준 잔여 지분의 평가액은 약 19억7000만원에 불과하다. 이미 회수한 매각대금 약 4억원을 더해도 24억원에 못 미친다. 투자원금 100억원의 약 23.7% 수준으로, 확정 손실과 미실현 평가손실을 합친 투자손실 규모가 약 76억3000만원에 달하는 셈이다. 주가가 반등하지 못하면 잔여 지분을 처분하더라도 투자금 회복은 사실상 어려운 상황이다.
산업은행의 투자손실이 커진 배경에는 한패스의 상장 전 기업가치 평가와 상장 이후 실적 사이의 괴리가 자리하고 있다. 한패스는 상장 당시 연환산 조정 순이익 약 100억원에 갤럭시아머니트리·더즌·핑거의 평균 주가수익비율(PER) 29.09배를 적용해 할인 전 기업가치를 3000억원에 가깝게 평가했다.
당시 활용한 약 100억원의 순이익은 실제 연간 순이익이 아닌 조정·연환산 수치였다. 상환전환우선주 관련 비용 등을 조정하고 특정 기간의 실적을 연간으로 환산한 것으로, 최근 12개월 기준 조정 순이익 약 80억원보다 높았다. 이익 성장세가 이어질 것이라는 가정이 기업가치 산정에 상당 부분 반영된 셈이다.
그러나 상장 이후 실적은 정반대로 움직였다. 한패스는 올 상반기 연결 기준 39억원의 영업손실을 내며 전년 동기(영업이익 45억원) 대비 적자로 돌아섰다. 순손실도 42억원에 달했다.
상장 당시에는 높은 이익 창출 능력을 기업가치 평가의 근거로 내세웠지만, 실제 경영에서는 단기 수익성을 희생하는 점유율 확대 전략에 무게를 둔 것이다. 특히 적자 전환으로 당초 공모가 산정에 적용했던 이익 수준을 현재 실적으로 뒷받침하기 어려워졌다. 수익성 회복이 지연될수록 상장 당시 인정받았던 기업가치를 재평가받기도 쉽지 않을 전망이다.
그럼에도 한패스의 점유율 확대 전략은 당분간 이어질 가능성이 크다. 회사 내부적으로 투하자본 대비 성과를 긍정적으로 평가하고 있기 때문이다. 실제로 한패스는 최근 해외송금 이용자 지표에서 월간활성이용자(MAU) 55만명을 기록하며 업계 1위를 유지하고 있다고 발표한 바 있다.
한패스 내부 사정에 정통한 한 업계 관계자는 "(한패스가) 상장 직전부터 점유율 확장 전략을 준비해온 것으로 안다"며 "점유율 확대 전략이 유의미한 성과를 달성한 만큼 경영진들도 이를 긍정적으로 평가하고 있는 것으로 들었다"고 전했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
