
 Home

[딜사이트 김진욱 기자, 이승연 인턴기자] 세계 최대 파운드리(반도체 위탁생산) 기업인 대만 TSMC가 인공지능(AI) 반도체 수요를 바탕으로 사상 최대 실적을 기록했다. AI 가속기와 데이터센터용 반도체 등이 포함된 고성능컴퓨팅(HPC) 매출 비중도 68%까지 높아지면서 AI 인프라 투자가 실제 첨단 반도체 생산 수요로 이어지는 흐름이 재확인됐다.
국내 반도체 산업에는 고대역폭메모리(HBM)를 중심으로 메모리 수요가 이어질 가능성을 높이는 결과다. 파운드리에서는 TSMC와 삼성전자의 첨단공정 격차가 여전히 크지만, TSMC의 생산능력 부족은 삼성전자의 신규 수주와 수익성 개선 기대를 높이는 요인이다.
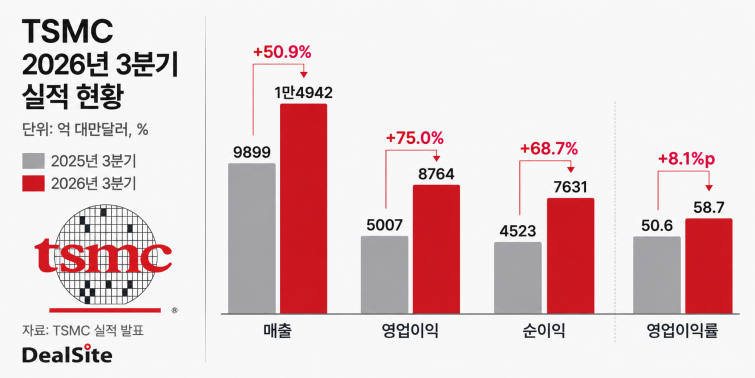
TSMC는 15일 올해 3분기 매출 1조4942억4300만 대만달러(62조5000억원), 영업이익 8764억4500만 대만달러(36조7000억원)를 기록했다고 밝혔다. 전년 동기 대비 각각 50.9%, 75.0% 증가한 규모다. 매출과 영업이익 모두 분기 기준 역대 최대다.
영업이익률은 58.7%로 전년 동기보다 8.1%포인트 상승했다. 순이익은 7630억6400만대만달러(약 31조9000억원)로 68.7% 늘었다.
◆AI 수요 "매우 강해"…HPC 비중 68%
이번 실적에서 두드러진 부분은 HPC 부문의 성장이다. HPC 매출은 직전 분기보다 22% 증가해 전체 매출의 68%를 차지했다. 지난해 3분기 57%와 비교하면 11%포인트 높아졌다.
첨단공정 비중도 확대됐다. 3분기 웨이퍼 매출에서 3나노가 33%, 5나노가 28%, 7나노가 10%를 차지했다. 2나노 비중은 직전 분기 3%에서 8%로 높아졌다. 7나노 이하 첨단공정의 비중은 전체 웨이퍼 매출의 79%에 달했다.
TSMC는 이날 콘퍼런스콜에서도 AI 관련 수요가 "매우 강하다"고 평가했다. 웨이저자 TSMC 최고경영자(CEO)는 AI 메가트렌드에서 둔화 조짐을 확인하지 못하고 있다고 밝혔다. 다만 부품 가격 상승과 거시경제 불확실성을 고려해 2027년 사업 계획은 신중하게 수립하고 있다고 설명했다.
4분기 매출 전망도 강하다. TSMC는 4분기 매출을 523억~543억달러(이하 US달러)로 제시했다. 약 70조3000억~73조원 규모다. 전년 동기 337억3000만달러와 비교하면 55~61% 증가하는 수준이다.
◆AI칩 생산 확대…HBM 수요 뒷받침
TSMC의 HPC 성장세는 삼성전자, SK하이닉스 등 국내 메모리업계에도 의미가 있다. AI 가속기는 연산을 담당하는 로직 반도체와 함께 대용량 데이터를 빠르게 전달하는 HBM을 사용한다. AI 가속기 생산이 늘어날수록 HBM 수요 기반도 함께 커질 수 있다.
메모리업계에서도 AI 인프라 확대로 공급 부족이 장기화할 가능성을 예상하고 있다. 곽노정 SK하이닉스 CEO는 지난 7월 2027년 메모리 공급 부족이 가장 심각한 수준에 이를 수 있다며 수요가 2030년 이후까지 생산능력을 웃돌 가능성을 제기했다. AI 투자 확대에 따라 HBM뿐 아니라 D램과 낸드 수요가 함께 늘고 있다는 판단이다.
AI 서버에는 HBM 외에도 서버용 D램과 기업용 솔리드스테이트드라이브(SSD)가 사용된다. AI 데이터센터 증설이 지속되면 메모리 수요 확대도 HBM에 그치지 않고 일반 서버용 제품으로 확산될 수 있다.
첨단 패키징도 AI 반도체 공급 확대의 핵심 축으로 자리 잡고 있다. TSMC는 하나의 패키지에 더 많은 연산 반도체와 HBM을 결합하기 위해 칩온웨이퍼온서브스트레이트(CoWoS) 기술을 확대하고 있다. 2028년에는 대형 연산 다이 약 10개와 HBM 스택 20개를 통합할 수 있는 차세대 CoWoS를 생산할 계획이다.
국내에서는 SK하이닉스가 TSMC와 차세대 HBM과 첨단 패키징 분야의 협력을 넓히고 있다. 양사는 지난 6월 차세대 HBM 개발과 첨단 패키징 분야의 협력을 확대하기로 했다.
◆2나노 격차 여전…공급 부족은 삼성에 기회
파운드리에서는 TSMC의 첨단공정 우위가 이어지고 있다. TSMC의 2나노 매출 비중은 올해 2분기 3%에서 3분기 8%로 5%포인트 높아졌다. 같은 기간 3나노 비중도 30%에서 33%로 상승했다.
시장 점유율 격차도 크다. 시장조사업체 카운터포인트리서치에 따르면 올해 2분기 글로벌 순수 파운드리 시장에서 TSMC의 매출 점유율은 73%로 집계됐다. 삼성 파운드리는 7%로 2위를 유지했다. TSMC는 2나노 양산과 3나노 생산 확대를 바탕으로 점유율을 유지하고 있으며 삼성전자는 2나노 공정인 SF2의 수율 개선에 집중하고 있다.
수익성에서도 차이가 크다. 파운드리 전문기업인 TSMC는 2나노 생산 확대에 따른 초기 비용에도 3분기 매출총이익률 66.4%, 영업이익률 58.7%를 기록했다.
반면 삼성전자 파운드리는 업계 추정 기준 2022년 이후 적자를 이어온 것으로 알려졌다. 삼성전자는 파운드리 사업 실적을 별도로 공개하지 않고 있다.
TSMC의 높은 점유율이 삼성전자에 부담으로만 작용하는 것은 아니다. AI 반도체 주문이 TSMC 생산능력을 빠르게 채우면서 일부 고객이 삼성전자와 인텔 등 다른 파운드리를 찾는 흐름도 나타나고 있다.
삼성전자는 지난 7월 신규 주문을 중심으로 4나노와 5나노 등 일부 파운드리 가격을 인상했다. 미국과 중국 고객을 대상으로 한 4나노 가격 인상폭은 10~15%에 달한 것으로 전해졌다. 당시 TSMC의 생산능력 부족이 삼성전자의 가격 협상력을 높이는 요인으로 분석됐다.
◆ 설비투자 600억~640억달러 유지…첨단공정 투자 지속
TSMC는 3분기에도 대규모 설비투자를 이어갔다. 3분기 설비투자는 138억4000만달러(약 18조5000억원)였으며 올해 1~3분기 누적 투자액은 406억4000만달러(약 54조4000억원)에 달했다.
TSMC는 이날 콘퍼런스콜에서 올해 설비투자 계획을 기존 600억~640억달러로 유지했다. 약 81조~86조원 규모다. AI 반도체와 첨단공정 수요에 대응하기 위한 생산능력 확대 기조를 이어가는 모습이다.
반도체 장비업계에서도 중장기 수요에 대비하는 움직임이 나타나고 있다. 세계 최대 노광장비 업체 에이에스엠엘(ASML)은 지난 14일(현지시간) 3분기 실적 발표에서 일부 고객이 2029년과 2030년 생산에 필요한 장비 주문까지 검토하고 있다고 밝혔다. 고객사들이 AI 투자 규모와 지속 기간에 대한 전망을 바탕으로 단기·중기 장비 수요 예상치를 계속 높이고 있다는 설명이다.
ASML은 현재 계획한 생산능력으로는 2027년과 2028년 고객 수요를 모두 충족하기 어려울 것으로 내다봤다. 이에 기존에 제시한 2028년 생산능력 30% 확대 계획을 넘어 추가 증설 방안도 검토하고 있다.
TSMC와 장비업체가 동시에 생산능력 확대를 추진하는 점은 첨단공정 투자 사이클이 중장기적으로 지속될 가능성을 뒷받침한다. 2나노 이하 공정 확대에는 노광과 식각, 증착, 세정 등 제조공정 전반에서 추가 장비와 소재가 필요한 만큼 관련 시장의 수요 기반도 함께 넓어질 수 있다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
