
 Home

[딜사이트 박준우 기자] 코스닥 상장사 다이나믹솔루션(옛 네오펙트)이 160억원을 투자조합에 출자한 직후 전환사채(CB) 만기를 다시 연장했다. 상반기 말 99억원의 현금성자산을 보유했던 회사가 대규모 외부 투자에 나선 반면, 잔여 CB 35억원의 상환 시점은 1년 뒤로 미룬 셈이다. 주가가 주요 CB의 전환가액을 밑도는 데다 다른 CB의 조기상환청구권 행사 시점까지 도래하면서 회사의 자금 운용과 상환 여력이 시험대에 올랐다.
15일 금융감독원 전자공시시스템에 따르면 다이나믹솔루션은 최근 4회차 CB의 만기를 이달 27일에서 내년 4월27일로 연장했다. 만기 연장은 이번이 처음이 아니다. 당초 만기는 올해 4월27일이었지만 상반기에 10월27일로 한 차례 미뤘고, 이번에 다시 6개월을 추가로 연기한 것이다. 두 차례 연장으로 상환 시점은 최초 만기일보다 1년 늦춰졌다.
만기 연장 과정에서 이자율 변화는 없다. 표면과 만기 이자 모두 2%로 기존과 동일하게 유지됐다. 사채권자가 만기 연장에 동의하는 대신 금리 인상이나 보호 조건 강화를 요구할 수 있다는 점을 고려하면, 다이나믹솔루션은 금리 인상 없이 상환 시점을 늦추는 데 성공했다.
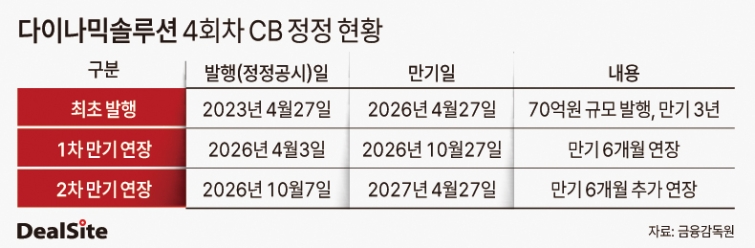
현재 4회차 CB의 미상환 잔액은 35억원이다. 다이나믹솔루션은 2023년 4월 70억원 규모로 4회차 CB를 발행했는데, 사채권자인 에이프로젠아이앤씨와의 합의를 통해 같은 해 11월 CB 전액을 만기 전 취득했다. 이후 해당 물량을 엔에스엠(20억원)과 베온1호투자조합(15억원), 피더스투자조합(35억원)에 재매각했고, 현재까지 총 35억원 규모의 전환권이 행사됐다.
눈여겨볼 대목은 만기 연장에 앞서 단행한 대규모 투자다. 다이나믹솔루션은 지난달 파마앤바이오 신기술조합에 160억원을 출자했다. 자기자본의 30.09%에 해당하는 규모로, 출자 이후 조합 지분율은 99.99%에 달한다. 사실상 단독 출자자로 참여한 셈이다.
파마앤바이오 신기술조합은 현재 오성첨단소재와 금호에이치티로부터 코스닥 상장사 ‘화일약품’ 경영권 인수를 추진하고 있다. 조합의 업무집행조합원(GP)은 다이나믹솔루션과 과거부터 인연을 이어가고 있는 이스트게이트인베스트먼트가 맡고 있다.
다이나믹솔루션의 상반기 말 별도 기준 현금성자산은 약 99억원이었다. 당시 보유 현금만 놓고 보면 4회차 CB 잔액 35억원을 전액 상환하더라도 64억원이 남는 규모였다. 당기손익-공정가치측정금융자산도 129억원을 보유하고 있었다.
그러나 이후 현금성자산 규모를 웃도는 160억원의 투자조합 출자가 이뤄지면서 자금 운용 구도에 변화가 생겼다. 출자금의 구체적인 조달 재원은 확인되지 않았지만, 회사는 대규모 외부 투자를 단행한 상황에서 CB 상환 시점을 다시 늦췄다. 향후 투자 성과가 가시화되기까지 시간이 필요한 만큼 기존 채무 상환과 신규 투자 사이의 자금 배분이 중요한 과제로 떠오른 모습이다.
문제는 만기를 연장한 4회차 CB 외에도 상환에 대응해야 할 물량이 상당하다는 점이다. 올 상반기 말 기준 4·8·9·10회차 CB의 미상환 잔액은 총 203억원이다. 만기일이 2055년으로 설정된 영구채 성격의 8회차 CB(10억원)을 제외하더라도 CB 잔액이 193억원에 달한다.
특히 108억원 규모로 발행된 9회차 CB는 이달 6일부터 조기상환청구권(풋옵션) 행사기간이 도래했다. 9회차 CB의 경우 발행 결정 당시에는 풋옵션이 설정되지 않았다. 그러나 발행 직전 납입규모(200억→108억원)와 납입자(브론테신기술→그린루미너스)가 정정되는 과정에서 풋옵션 조항이 추가됐다. 내년 5월부터는 50억원 규모의 10회차 CB도 풋옵션 행사 시점을 맞는다.
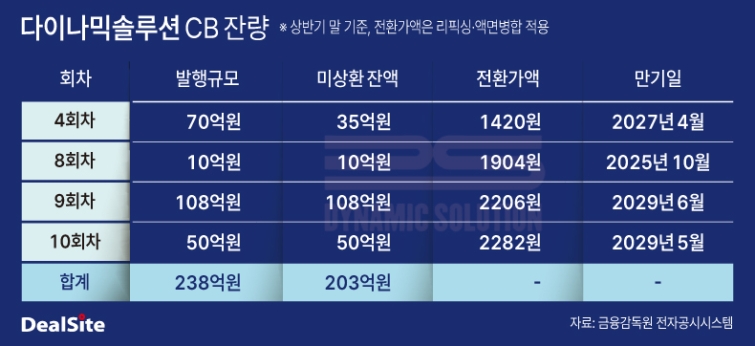
주가 부진은 CB 상환 부담을 키우는 요인이다. 다이나믹솔루션 주가는 지난 14일 종가 기준 1162원으로, 최근 만기를 연장한 4회차 CB의 전환가액은 물론 9회차(2206원)와 10회차(2282원)의 전환가액을 모두 밑돌고 있다.
주가가 전환가액을 밑도는 상황에서는 사채권자가 CB를 주식으로 전환할 유인이 떨어진다. 회사 입장에서는 주식 전환을 통한 채무 축소를 기대하기 어려워지고, 만기나 풋옵션 행사에 따른 현금 상환 부담이 커질 수밖에 없다. 만기 연장으로 시간을 벌었지만 기업가치 회복과 상환재원 확보가 동시에 필요한 상황이다.
주목할 부분은 주가 반등과 현금 창출을 뒷받침할 본업 실적이 좀처럼 개선되지 않고 있다는 점이다. 재활 의료기기 사업을 영위하는 다이나믹솔루션은 2018년 코스닥 상장 이후 지난해까지 8년 연속 적자를 기록했다. 올해 상반기 연결 매출은 약 73억원으로 전년 동기 대비 감소했고, 영업손실은 약 40억원으로 지난해 같은 기간보다 195% 확대됐다. 좀처럼 본업에서 실마리를 찾지 못하는 모양새다.
손바뀜 이후 내놓은 신사업 계획도 대부분 구체화되지 않았다. 다이나믹솔루션은 지난해 8월 최대주주가 스칸디신기술조합제278호에서 여미미디어로 변경된 이후 수차례 신사업 의지를 내비쳤다. 구체적으로 가상자산, 화장품, 미용기기, 건강기능식품 등을 사업목적에 추가했다. 그러나 이들 사업은 아직 뚜렷한 수익 창출로 이어지지 못하고 있다. 가상자산 사업은 최근 사업목적에서 삭제되기도 했다.
최근에는 무기질 사업 부문에서 신규 매출 확보를 위한 투자를 본격화했다. 다이나믹솔루션은 지난달 말 울산 울주군에서 고순도 실리카슬러리 신공장 착공식을 개최했다. 내년 2월 말 건축 준공을 목표로 하고 있다. 해당 공장에서 반도체와 광케이블 등에 쓰이는 소재를 공급해 신규 매출을 확보하겠다는 구상이다.
이와 관련해 다이나믹솔루션은 사채권자들의 조기상환청구 가능성을 높게 보지 않는다는 입장이다. 다이나믹솔루션 관계자는 “회사에 어떠한 문제가 있지 않는 이상 첫 번째 풋옵션 행사 기간에 사채권자들이 권리를 행사할 가능성이 크다고 생각하냐”고 되물었다. 그러면서 “향후 주가 부양에 대해서는 당사 임원진들도 생각을 하고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
