
 Home

[딜사이트 최유라 기자] (주)넥센이 본업 호조로 자산이 늘어나면서 공정거래법상 ‘지주비율 50%’를 맞추기 위해 또 다시 대규모 자금 투입에 나섰다. 자회사 넥센타이어 주식을 장내매수하고 자사주까지 취득해 50%룰을 가까스로 방어하는 모습이다.
이에 따라 넥센타이어는 시장 유통물량이 20%대 초반까지 축소되면서 ‘품절주’가 될 처지에 놓였다. 지주사 요건을 맞추기 위해 주식을 사들일수록 넥센타이어의 거래량이 줄어들고, 추가 매입 단가 부담이 가중되는 구조적 딜레마에 빠졌다는 분석이 나온다.
3일 금융감독원 전자공시시스템에 따르면 넥센은 넥센타이어 보통주 177만3049주를 11월2일부터 30일까지 장내매수할 계획이다. 예상 거래금액은 100억원이다. 계획대로 매입하면 넥센의 넥센타이어 지분율은 43.58%에서 45.28%로 1.7%포인트(p) 상승한다.
넥센은 지난달 30일 100억원 규모의 자사주 취득 신탁계약도 체결했다. 계약기간은 내년 3월29일까지다.
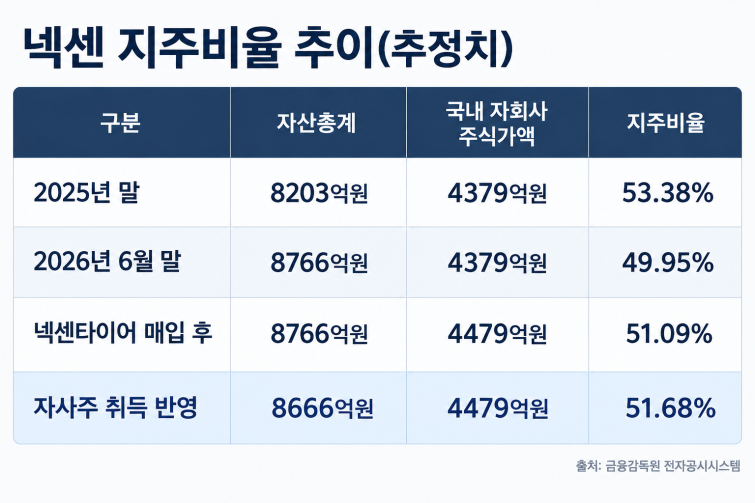
두 공시의 공통분모는 지주비율 관리다. 공정거래법상 지주회사는 자산총액이 5000억원 이상이면서 자회사 주식가액 합계액이 자산총액의 50% 이상이어야 한다. 반기보고서에 따르면 넥센의 국내 자회사 5곳(넥센타이어·KNN·넥센디앤에스·누리네트웍스·가야개발)의 주식 장부금액은 4379억원이다. 이를 넥센의 별도 기준 자산총계 8766억원으로 나눠 단순계산하면 6월말 지주비율은 49.95%다. 지난해말 53.38%보다 3.43%p 떨어지면서 상반기 기준 이미 50%를 밑돌았다. 이번 넥센타이어 지분 매입을 반영하면 지주비율은 51.09%, 자사주 취득까지 전액 반영하면 51.68%로 높아질 것으로 추정된다.
지주비율이 하락한 배경에는 자체 사업 성장에 따른 자산 증가가 있다. 올해 상반기 넥센의 별도 매출은 3117억원으로 전년 동기 대비 4.5% 늘었고 영업이익은 282억원으로 16.5% 증가했다. 주력인 물류 사업이 성장을 이끌면서 상반기 운송매출은 1688억원으로 전체 매출의 절반 이상을 차지했고 2분기 운송매출은 953억원으로 전년 동기 대비 17.6% 증가했다. 이에 6월말 매출채권 및 기타채권과 유형자산도 각각 989억원과 1347억원으로 24.3%, 10.9% 늘었다.
그동안 넥센은 지주비율 관리를 위해 꾸준히 자금을 투입해왔다. 지난해 5월에도 100억원 규모의 넥센타이어 지분 매입 계획을 밝힌 데 이어 같은 해 누리네트웍스 지분 82.85%를 인수했다. 장부가 기준 인수금액은 약 216억원으로 추정된다. 올해는 9월 자사주 취득 신탁계약 100억원과 11월 넥센타이어 지분 매입 100억원을 추진하면서 네 차례에 걸쳐 약 516억원을 지주비율 관리에 투입하는 것으로 추산된다. 누리네트웍스 인수는 넥센타이어가 보유하던 손자회사를 넥센이 직접 자회사로 편입하면서 지주비율의 분자인 자회사 주식가액을 늘린 사례다.
문제는 자체 사업이 커질수록 지주비율을 관리하기 위한 자금 부담도 함께 커진다는 점이다. 지주비율 50%를 유지하려면 자산이 늘어난 만큼 그 절반에 해당하는 자회사 주식을 추가로 사들여야 한다. 자산이 100억원 늘면 자회사 주식 50억원어치가 더 필요한 셈이다. 실제 넥센의 별도 자산총계는 지난해 한 해 동안 560억원 늘었다.
이 같은 증가세가 이어지면 지주비율을 지키는 데만 해마다 약 280억원어치의 자회사 주식 매입이 필요하다는 계산이 나온다. 넥센이 이번에 넥센타이어 지분 매입과 함께 자사주 취득을 병행한 것도 지주비율 관리 부담을 낮추는 효과를 고려한 것으로 보인다. 자사주 취득은 현금 유출로 분모인 자산총계를 줄여 지주비율을 끌어올리는 효과가 있다.
결국 지주비율을 맞추기 위해 장내매수를 반복할수록 넥센타이어는 유통 주식수가 줄어들어 주가 왜곡이 발생하고, 거래량이 줄어든 상태에서 향후 추가 매입이 필요 시 단가 부담이 더 커지는 악순환에 빠지는 셈이다.
관건은 연말이다. 넥센은 매년 말 지주비율을 관리하고 있는 만큼 하반기 자산 증가와 실제 자사주 취득 규모에 따라 지주비율이 다시 달라질 수 있다. 자사주 취득 신탁계약 기간도 내년 3월29일까지여서 연말까지 실제 취득한 물량이 중요하다. 이번 넥센타이어 지분 매입으로 확보하는 1%p 남짓의 여유 역시 하반기 자산 증가가 이어지면 다시 줄어들 수 있다.
넥센 관계자는 "자체 사업으로 자산 규모가 계속 증가하는 반면 자회사 주식은 원가법이라 추가 취득하지 않는 이상 주식가액이 늘지 않아 매년 말 지주비율을 관리하고 있다"며 "자사주 취득을 비롯해 여러 방안을 검토하고 그때 그때 최적의 방안을 실행하고 있다"고 말했다. 이어 "자사주 취득은 지주비율 관리뿐 아니라 기업가치 제고 측면도 함께 고려한 것"이라고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
