
 Home

[딜사이트 이솜이 기자] 순이익 5000억원 시대를 열고 글로벌 영토를 넓힌 정형진 현대캐피탈 대표이사가 이제 '성장의 질'을 증명해야 할 시험대에 올랐다. 내년 상반기 3년의 임기 만료를 앞둔 가운데 정 대표 재임 중 본격적으로 닻을 올린 해외 금융법인은 아직 적자를 내고 있고, 국내에서는 할부금융수익이 1년 넘게 제자리걸음을 하고 있다. 자산·부채 만기(ALM) 관리 여유도 이전보다 줄었다. 외형 성장에 이어 해외사업 수익화와 자동차금융 수익성, 조달 안정성까지 보여주는 것이 정 대표의 연임 명분을 좌우할 과제로 떠올랐다.
◆글로벌 영토 넓힌 정형진…신생 금융법인 '수익화' 시험대
1일 여신금융업계에 따르면 올해 상반기 현대캐피탈 호주법인(Hyundai Capital Australia Pty Limited)은 116억원의 당기순손실을 기록했다. 이는 전년 동기(145억원) 대비 적자폭이 20% 축소된 수치다.
호주법인은 2016년 자문법인으로 설립된 뒤 2024년 금융사업을 본격화했다. 금융사업 첫해인 2024년 208억원에서 2025년 301억원으로 순손실이 확대됐지만, 올해 상반기에는 전년 동기보다 적자폭을 20% 줄였다.
자문법인은 주로 시장 조사를 비롯해 현지에 진출해 있는 현대차그룹 판매법인과 제휴 금융사 간 자문 업무를 담당한다. 자동차금융 상품을 판매해 수익을 올리는 금융법인과는 역할이 구분된다.
인도와 인도네시아에서도 초기 투자 부담이 이어지고 있다. 2026년 상반기 현대캐피탈 인도법인(Hyundai Capital India Private Limited)과 인도네시아금융법인(PT Hyundai Capital Finance Indonesia)은 각각 21억원, 34억원의 순손실을 냈다. 인도법인은 올해 8월 금융법인으로 공식 출범했고, 인도네시아금융법인은 지난해 금융사업을 본격적으로 시작했다.
호주·인도·인도네시아 모두 최근 1~2년 사이 금융사업을 시작하면서 인력과 시스템, 현지 영업망 구축 등에 초기 비용이 투입되고 있다. 사업 초기 적자가 불가피한 측면이 있지만, 정 대표의 임기가 내년 상반기 끝나는 만큼 남은 기간 손실을 얼마나 빠르게 줄이고 수익 기반을 확보하느냐가 중요해졌다.
특히 해외사업은 정 대표의 이력과 맞물려 무게감이 크다. 정 대표는 골드만삭스에서 국내외 주요 기업의 투자·금융 자문과 인수합병(M&A) 거래를 담당한 글로벌 금융 전문가로 평가받아왔다. 2024년 6월 현대캐피탈 수장에 오른 뒤 호주·인도네시아·인도 등 주요 신흥 거점에서 자동차금융 사업이 잇따라 본격화됐다.
글로벌 영업망 확대가 임기 전반부의 성과였다면 이제는 수익화가 성적표에 오를 차례다. 호주법인의 적자폭 축소 흐름을 이어가는 동시에 인도·인도네시아에서 우량 자동차금융 자산을 빠르게 확보해 손실을 줄일 수 있을지가 정 대표의 글로벌 전략을 평가할 주요 잣대가 될 전망이다.
◆순익은 뛰었는데 할부수익 '제자리'…자동차금융 체력 과제
해외사업과 함께 국내 자동차금융의 수익 기반을 다지는 것도 정 대표의 과제다. 연결 순이익은 취임 이후 뚜렷하게 늘었지만 전통적인 자동차금융 수익원인 할부금융수익은 2024년 정점을 찍은 뒤 반등하지 못하고 있다.
현대캐피탈의 순이익은 정 대표가 취임한 2024년 4327억원에서 지난해 5114억원으로 18.2% 증가했다. 올해 상반기에도 3196억원을 거둬 전년 동기(2713억원)보다 17.8% 늘었다. 반면 같은 기간 영업수익은 2조5099억원에서 2조5270억원으로 0.7% 증가하는 데 그쳤다. 영업외손익은 897억원에서 1041억원으로 16.1% 늘며 순이익 증가에 힘을 보탰다.
최근 5년 간 실적을 살펴봐도 정 대표 부임 이후 전반적인 수익성은 개선됐다. 현대캐피탈의 순이익은 2021년 4326억원, 2022년 4371억원, 2023년 4599억원, 2024년 4327억원으로 횡보하다 정 대표 취임 이듬해인 2025년 5114억원으로 올라섰다.
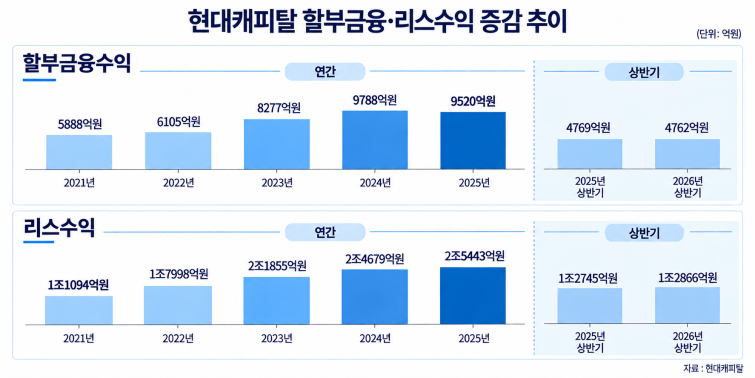
순이익 증가세와 달리 할부금융수익은 제자리걸음이다. 올 상반기 할부금융수익은 4762억원으로 전년 동기(4769억원)보다 0.1% 줄었다.
연간 기준으로도 2021년 5888억원에서 2022년 6105억원, 2023년 8277억원, 2024년 9788억원까지 늘었지만 2025년에는 9520억원으로 2.7% 감소했다. 2024년까지 가파르게 늘었던 할부금융수익이 이후 1년 반 동안 반등하지 못한 셈이다.
빈자리는 리스가 채우고 있다. 리스수익은 2021년 1조1094억원에서 2022년 1조7998억원, 2023년 2조1855억원, 2024년 2조4679억원, 2025년 2조5443억원으로 매년 늘었다. 올 상반기에도 1조2866억원으로 전년 동기(1조2745억원)보다 1% 증가했다.
할부와 리스 모두 현대차·기아의 차량 판매와 맞물린 핵심 자동차금융 사업인 만큼 할부금융수익 감소만으로 현대캐피탈의 본업 경쟁력이 약해졌다고 단정하기는 어렵다. 문제는 현대차그룹 전속금융사라는 탄탄한 영업 기반에도 할부금융수익이 1년 반째 반등하지 못하고 있다는 점이다. 성장하는 리스와 함께 자동차금융 전체의 이익 창출력을 얼마나 끌어올리느냐가 정 대표에게 남은 과제다.
경쟁 환경도 녹록지 않다. 카드사들이 낮은 금리와 캐시백 등을 앞세워 자동차금융 시장을 적극 공략하고 있어서다. 신차 결제 과정에서 캐피탈사와 달리 카드사는 가맹점수수료수익을 확보할 수 있어 프로모션 확대 여력이 상대적으로 크다는 게 캐피탈업계의 시각이다.
정 대표가 현대캐피탈 입성 전까지 골드만삭스를 중심으로 경력을 쌓아 캐피탈업 경험이 상대적으로 제한적이었다는 점에서도 자동차금융 성적표의 의미는 작지 않다. 글로벌 사업 확대에 이어 현대캐피탈의 핵심인 자동차금융에서 안정적인 수익 기반을 만들어내는 것이 캐피탈사 최고경영자로서 경영 역량을 보여줄 또 다른 시험대인 셈이다.
◆ALM 123→112%…규제선 웃돌지만 줄어든 '유동성 버퍼'
수익성뿐 아니라 자산·부채 만기 관리에서도 과제가 생겼다. 올 상반기 말 현대캐피탈의 ALM비율은 112%다. 2023년 123%에서 2024년 122%, 2025년 118%로 낮아진 데 이어 올 상반기에는 110%대 초반까지 떨어졌다.
현대캐피탈이 사용하는 ALM비율은 부채의 평균 만기를 자산 평균 만기로 나눈 지표다. 112%는 부채 평균 만기가 자산 평균 만기의 1.12배 수준이라는 의미다. 비율이 100%를 웃돌수록 운용자산보다 조달부채의 만기가 길어 만기 대응 측면에서 여유가 있다는 의미로 볼 수 있다.
ALM비율 자체는 금융당국 가이드라인인 100%를 웃돌고 있다. 문제는 규제선까지의 여유 폭이 빠르게 좁아졌다는 점이다. 2023년 23%포인트였던 여유 폭은 올 상반기 12%포인트로 줄었다. 해외사업 확대와 국내 자동차금융 성장을 동시에 추진하는 과정에서 안정적인 조달구조를 유지하는 것도 정 대표가 챙겨야 할 과제가 된 셈이다.
현대캐피탈 관계자는 "고객 수요가 만기가 긴 상품으로 이동하면서 할부 등 전 상품군 평균 만기가 증가했고, 이자비용 효율화를 위해 단기 차입을 일시적으로 소폭 늘리면서 부채 만기가 감소해 ALM비율이 변동했다"며 "계속해서 변동금리·거치 및 유예형 할부 등 전속금융사만의 세밀한 상품 라인업을 통해 시장 경쟁력을 강화해 나갈 것"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
