
 Home

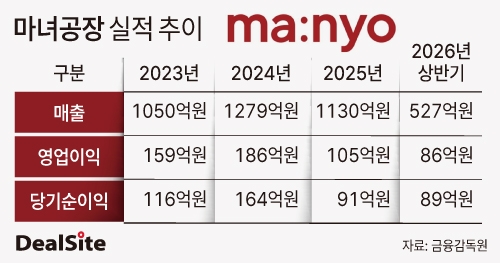
[딜사이트 이슬이 기자] 클렌징 오일로 새로운 K뷰티 스타가 될 것으로 기대를 모으던 화장품 제조사 마녀공장이 올 상반기 이익이 전년비 두 배로 늘었지만 같은 기간 매출은 역성장을 면치 못하는 이중적인 모습을 보였다. 사모펀드(PEF) 운용사 케이엘앤파트너스에 인수된 첫 해 실적이 상당히 후퇴했던 모습은 만회했는데 그만큼 성장은 정체시키면서 차후 재매각을 염두에 두고 이익을 쥐어짠 것이 아니냐는 지적이 나온다.
12일 투자은행(IB) 업계에 따르면 올해 상반기 기준 마녀공장은 매출액 약 527억원, 영업이익 86억원을 기록해 전년 대비 매출액은 9.97% 감소했고 영업이익은 94.80% 증가한 결과를 보였다.
일단 영업이익이 크게 늘어난 것은 비용을 줄인 결과로 지목된다. 올해 1분기 광고선전비는 35억원으로 전년 동기 61억원 대비 26억원 감소했다. 매출 확대보다는 마케팅 비용을 줄이는 방식으로 수익성을 끌어올린 셈이다.
케이엘앤파트너스가 마녀공장을 인수한 지 2년차에 접어든 만큼 내년부터는 본격적으로 숫자로 성과를 증명해야 할 시점이다. 지난해 경영진 교체와 본사 이전 과정에서 발생한 일회성 비용, 미국 등 해외 시장 개척을 위한 초기 마케팅 집행 등이 실적에 반영된 점을 감안하더라도 여전히 부진한 주가 흐름 등 극복해야 하는 과제가 남아 있다.
특히 퓨어 클렌징 오일을 이을 제2의 캐시카우를 발굴해야 한다는 평가가 나온다. 클렌징 제품이 전체 매출에서 차지하는 비중은 2024년 57.51%에서 지난해 58.32%, 올해 상반기 60.14%로 증가했다. 반면 스킨케어 비중은 같은 기간 19.38%에서 14.21%, 10.93%로 감소했다.
다행스러운 것은 앰플·세럼 비중이 2024년 15.38%에서 올해 상반기 22.83%까지 확대돼 사업적 다변화가 눈에 띈다는 것이다. 아직 클렌징 제품과의 매출 격차는 크지만 기대되는 제품 역량의 확대다.
포트폴리오를 바꾸는 사이 뚜렷한 외형 성장 돌파구를 찾지 못하자 마녀공장에 직접투자 형태로 자금을 보탠 한국성장금융은 케이엘앤의 중기 전략에 기대를 걸고 있다. 마녀공장의 성장성을 보고 자금을 집행했지만 인수 이후 실적과 주가가 기대에 미치지 못하면서 단기적인 기대는 접은 상태다. 2023년 4만원 중반까지 올랐던 주가는 최근 1만원대 중반까지 떨어졌다.
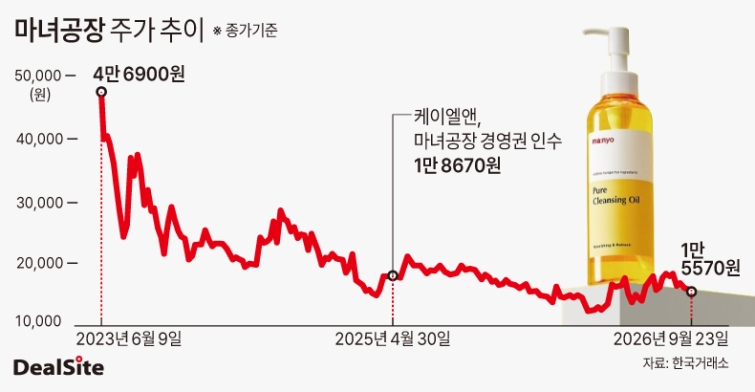
성장금융이 투자에 나설 당시에도 마녀공장 주가는 1만8670원 안팎이었지만 주가는 하향 정체기를 겪고 있다는 지적이다. 성장금융이 최근 경영진 교체가 이뤄진 만큼 내부에서는 과거 경영진 당시 집행된 투자의 사후관리를 이어받아 수익률까지 방어해야 하는 상황이다.
상반기 마녀공장의 실적이 개선됐지만 성장금융의 회수 셈법은 복잡하다. 주가가 투자 당시 수준을 밑도는 가운데, 향후 투자수익률을 높이기 위해서는 단순한 비용 절감을 넘어 실질적인 성장 동력 확보가 필요하다는 지적이다. 케이엘앤이 추진하는 미국 시장 확대와 제품 포트폴리오 다변화가 기업가치 재평가의 분수령이 될 전망이다.
마녀공장은 최근 미국 시장 공략에 힘을 실으며 돌파구를 모색하고 있다. 올해 1월 미국 판매법인을 설립한 데 이어, 최근 현지 법인으로 제품을 직접 공급하기 시작하며 유통망 정비에 나섰다. 기존 유통사를 통한 B2B 공급도 병행하며 북미를 비롯한 유럽 시장 판매망을 꾸준히 넓힌다는 계획이다. 기존 온라인 중심이던 판매 구조를 글로벌 오프라인 채널로 다변화하는 이러한 시도가 실질적인 외형 성장으로 이어질 수 있을지가 관건이 될 전망이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
