
 Home

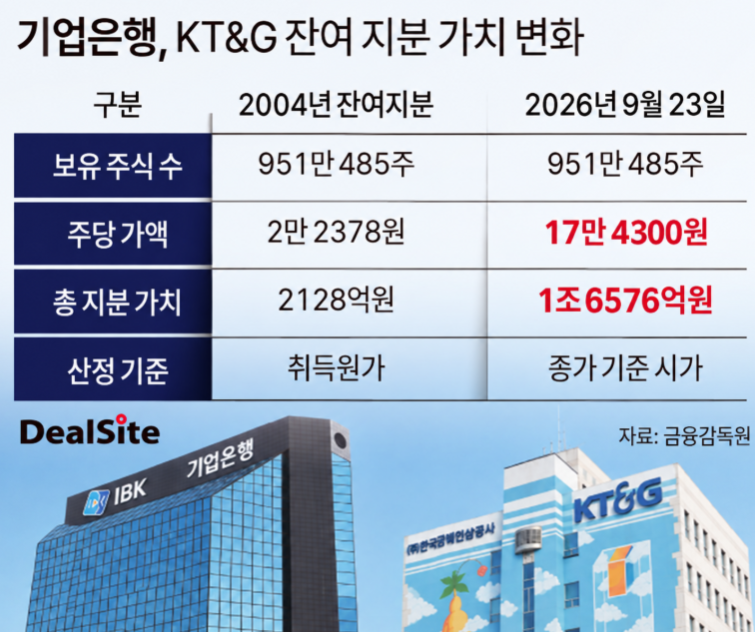
[딜사이트 구예림 기자] KT&G의 주가 상승과 적극적인 주주환원 확대에 최대주주인 IBK기업은행이 웃고 있다. 기업은행이 보유한 KT&G 주식 951만여주의 시장가치는 1조7000억원에 육박한다. 2004년 이후 남겨둔 잔여 지분의 취득원가가 2100억원대라는 점을 감안하면 약 7.9배로 불어난 셈이다. 여기에 KT&G가 자사주 소각과 배당 확대에 속도를 내면서 기업은행은 지분율 상승과 배당수익 확대 효과까지 누리게 됐다.
25일 금융권에 따르면 KT&G는 이달 22일 이사회를 열고 3600억원 규모의 자사주 207만주를 매입해 전량 소각하기로 결정했다. 발행주식총수의 약 2%에 해당하는 물량으로 23일부터 장내 매입을 시작했다. 지난 2월 발표한 3000억원 이상의 신규 자사주 매입·소각 계획을 본격 이행하는 차원이다.
KT&G의 자사주 소각이 완료되면 기업은행은 별도의 자금 투입 없이 지분율이 추가로 높아지는 효과를 누리게 된다. 현재 기업은행은 KT&G 주식 951만485주를 보유하고 있으며 지분율은 9.16%다. 이번 소각이 완료되면 지분율은 9.35%로 0.19%포인트(p) 상승한다.
올해 들어 KT&G의 대규모 자사주 소각이 이어지면서 기업은행의 지분율 상승폭은 더욱 두드러진다. KT&G가 지난 4월 1조8000억원 규모의 보유 자사주를 전량 소각하면서 기업은행의 지분율은 8.06%에서 9.16%로 높아졌다. 이번 소각까지 마무리되면 기업은행은 보유 주식 수를 늘리지 않고도 지분율이 연초 8.06%에서 9.35%로 1.29%포인트 상승하게 된다.
주가 상승에 따른 보유 지분 가치도 크게 불어났다. 기업은행이 보유한 KT&G 지분의 장부가액은 지난해 말 1조3514억원에서 올해 6월 말 1조6139억원으로 불과 반년 만에 2625억원(19.4%) 증가했다. 이달 23일 종가인 17만4300원을 적용한 시장가치는 약 1조6576억원으로, 상반기 말 장부가액보다도 437억원가량 높다.
현재 시장가치를 기업은행에 남아 있는 KT&G 지분의 취득원가와 비교하면 격차는 더욱 커진다. 2004년 이후 현재까지 남아 있는 951만여주의 총 취득원가는 약 2128억원으로 주당 2만2378원 수준이다. 현 주가를 적용한 시장가치는 취득원가의 약 7.9배에 달한다.
기업은행이 1조7000억원에 가까운 KT&G 지분을 보유하게 된 배경은 1998년 외환위기 당시로 거슬러 올라간다. 당시 기업은행은 부실 정리를 위해 대규모 감자를 단행한 직후 재정경제부로부터 재무건전성 제고를 위한 자본확충을 지원받았다. 정부는 현금 2000억원과 함께 국유자산이었던 구 한국담배인삼공사(현 KT&G) 주식 6754만여주를 현물출자했다. 당시 출자가액은 1조2015억원이었다.
기업은행은 이후 보유 지분 상당 부분을 처분해 자금을 회수했다. 1999년 571만주를 1017억원에 매각한 데 이어 2000년 1118만주(2034억원), 2002년 3652만주(6624억원), 2004년 1000만주(3190억원)를 차례로 처분했다.
이 과정에서 기업은행과 다른 국책은행의 KT&G 지분 보유 행보가 엇갈렸다. 1998~1999년 정부로부터 한국담배인삼공사 지분을 함께 출자받았던 산업은행과 수출입은행 등은 2002년 민영화 추진 과정에서 보유 지분을 해외 예탁증서(DR) 발행 및 장내 매각 등을 통해 전량 처분했다.
기업은행 역시 KT&G 지분을 계속 보유하겠다는 방침을 처음부터 세웠던 것은 아니다. 수차례 매각 이후에도 잔여 지분을 남겨뒀지만 2015년에는 이마저 전량 처분하는 방안을 추진했다. 이후 2017년 9월 자기자본비율(BIS) 등 재무적 상황을 고려해 매각 방침을 철회했다.
주가 상승을 예상해 내린 투자 결정이라기보다 재무적 필요에 따른 선택이었지만, 결과적으로 당시 남겨둔 지분은 기업은행의 효자 자산이 됐다. 현재 951만여주의 시장가치는 1조6576억원으로 잔여 지분 취득원가 2128억원의 약 7.9배에 이른다. 민영화 과정에서 지분을 모두 처분한 다른 국책은행과 달리 기업은행에 남은 KT&G 지분이 20여년이 지나 1조원대 자산으로 불어난 것이다.
KT&G의 주가가 사상 최고가에 근접한 수준까지 오른 점도 보유 지분 가치 상승으로 이어지고 있다. KT&G는 지난 6월 1일 장중 19만2400원으로 사상 최고가를 기록했다. 이달 23일 종가는 17만4300원으로 최고가에는 미치지 못하지만 기업은행이 보유한 KT&G 지분의 시장가치는 여전히 1조6000억원 후반대를 유지하고 있다.
기업은행이 누리는 효과는 보유 지분의 가치 상승에 그치지 않는다. KT&G가 배당을 확대하면서 실제 현금으로 유입되는 배당수익도 늘고 있다. KT&G는 올해 8월 주당 중간배당금을 기존 1400원에서 2000원으로 인상했다. 이에 따라 기업은행이 수령한 중간배당금은 약 190억원으로 전년 동기 133억원보다 57억원 증가했다.
KT&G는 올해 4분기 배당 강화를 골자로 한 신규 주주환원 정책을 추가로 발표할 예정이다. 현재 기업은행의 보유 주식 951만여주를 기준으로 KT&G의 주당 배당금이 100원 늘어날 때마다 기업은행이 받을 수 있는 배당금은 약 9억5000만원 증가한다.
한때 전량 매각 대상으로 올랐던 KT&G 잔여 지분이 주가 상승으로 1조7000억원에 가까운 자산으로 불어난 데 이어 자사주 소각에 따른 지분율 상승과 배당 확대 효과까지 더해지고 있는 셈이다. 향후 KT&G가 내놓을 추가 주주환원 정책에 기업은행이 받을 재무적 효과에도 관심이 쏠린다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
